要旨
本稿が問うのは、ピボットの到達確率表が「水準の名前」について何か言っているのか、である。答えは、言っていない。新しい数学定理も新しい法則も主張しない。
第一に、四銘柄の1時間足で測ると、到達率の中央は P 76.1317%・R1 44.4306%・S1 42.6601%・R2 17.8443%・S2 16.7095% である。同時に、その水準までの距離の中央は 0.1614・0.4433・0.4520・0.8833・0.9054(ATR 比)で、距離と到達率の相関は −0.9791 である(第3節)。
第二に、これが本稿の芯である。前日の値幅に 0.37・0.73・1.13 を掛けただけの、名前も由来も無い水準を六つ作って混ぜ、十一水準を距離の順に並べ直した。近い順に六つ並べたうち、三つが偽の水準である。十一水準での相関は −0.9788 で、本物だけのときと変わらない(第4節)。
第三に、距離の五分位に切って同じ帯の中で上の水準(R 側)と下の水準(S 側)を比べると、20 帯の差の中央は −0.7375 ポイント、絶対値の中央は 1.6128 ポイントである。同じ距離なら、上も下も同じ率で触れる(第5節)。
第四に、到達率と売買の勝率は別のバリア対である。P の到達率は 76.1317% だが、S1 から買って P を目標に S2 で切る売買の理論勝率は 44.9638% から 49.6298% で、実測は 34.3750% から 50.4202% だった。理論との差の中央は −2.4555 ポイントである(第6節)。
第五に、水準に触れた足から先の方向の情報は、中央 −0.7965 pips である。スプレッドの中央は 0.7500 pips で、日次 t の絶対値が 2 以上のセルは 4 のうち 0 である(第7節)。
第六に、足の中まで独立な正規増分で作った合成系列で同じ測定をすると、到達率の差の中央は −0.3288 ポイント、絶対値の中央は 1.5313 ポイントである。合成乱数には前日も高安もピボットも無いのに、同じ率が出る(第8節)。
本稿の射程(scope note):新しい数学定理も新しい法則も主張しない。ピボットの定義、真の値幅、任意停止定理、ランダムウォークはすべて既知である。特定の商材や提唱者を論じない。実在の教材、その著者、販売元は主題ではなく、一切名指さない。扱うのは公知の作図法そのものである。売買を論じない。本稿が測るのは到達率・勝率・方向の情報であって、手数料・約定・資金管理を含む売買の成績ではない。射程は日中・少数銘柄に限る。四銘柄・六年・1 時間足の測定である。月次の時系列モメンタム(数十市場・保有1〜12ヶ月)は学術的に文書化されており、本稿はそれを否定しない。日の区切りを協定世界時の 0 時に固定する。ブローカーが使う区切り(ニューヨーク 17 時など)とは違う。区切りを動かすと水準そのものが動くので、ここは留保である(第10節)。等間隔ピボットや他の変種を扱わない。予測を主張しない。既刊との関係:本系列は、率を報告するときに、それが偶然なら何%になるかを必ず併記する。F006 は到達率を位置と並べて読み、F008 は偽の比率を同じ帯に置いた。本稿は同じ二つの手を、名前のついた水準に当てる。論文423 は、確率が正しくても掛け算だけが間違いうることを示した。加えたのは、名前の無い水準を同じ日・同じ前日レンジから作って混ぜたこと、距離をそろえて上下を比べたこと、片側と両側のバリアの差を同じ日の同じ水準の上で直に測ったことである。
1. 記法と問い
前の営業日の高値 H・安値 L・終値 C から、次の水準を引く使い方がある。
| 水準 | 作り方 | 呼ばれ方 |
|---|---|---|
| P | (H + L + C) ÷ 3 | ピボット・中心 |
| R1 | 2P − L | 第一抵抗 |
| R2 | P + (H − L) | 第二抵抗 |
| S1 | 2P − H | 第一支持 |
| S2 | P − (H − L) | 第二支持 |
観察 1.1:これらは前日の値だけで決まる。 だから先読みにはならない。そこは正しい。
観察 1.2:この水準に「今日触る確率は何%」という表を添えて使う方法がある。その表の数字は、実際に当たる(本稿でも当たった)。問題は、当たっている数字が何についての数字か、である。
観察 1.3:決着させるには、二つ並べればよい。 一つは名前の無い水準、同じ日・同じ前日レンジから、比を変えただけで作る。もう一つは距離、同じ距離のところで、上の水準と下の水準を比べる。
問い:ピボットの到達確率表は、水準の名前について何か言っているのか。
2. 測る量と設計を、先に書く
設計(走らせる前に宣言し、実行時に変えていない)
| 項目 | 決めたこと |
|---|---|
| 日の区切り | 協定世界時の 0 時。足が 12 本に満たない日は使わない |
| 本物の水準 | P・R1・R2・S1・S2(前の営業日の高安終値から) |
| 偽の水準 | P ± 0.37(H − L)・P ± 0.73(H − L)・P ± 1.13(H − L) |
| 距離 | 絶対値(水準 − その日の始値)÷ ATR(前日までの 14 日の真の値幅の平均) |
| 到達率 | その日のうちに、どれかの足の高安がその水準を挟んだ割合 |
| 方向の情報 | 水準に触れた足から 24 本先までの、跳ね返りの向きへの値動き(pips) |
| 足 | 1 時間足・中値・完成足のみ |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 期間 | 2019–2024。評価 2022–2024 |
観察 2.1:ATR はその日の値を使わない。 前日までの 14 日から作る。距離の分母に今日の値幅が入ると、距離そのものが先読みになる。
観察 2.2:方向の信号は、水準に触れた足に置く。 触れる前の足に置くと、「水準へ向かって動いた」ことが条件に入り、その逆に賭ければ必ず負ける。条件に使った出来事より後から測る。
観察 2.3:偽の水準の比は、本物の比から離れ、かつ本物と同じ帯に散るように置いた。
本数と日数は USDJPY 36,534 本・1,555 日(評価 778 日)、EURUSD 36,554 本・1,555 日(評価 778 日)、GBPUSD 36,535 本・1,555 日(評価 778 日)、XAUUSD 34,892 本・1,524 日(評価 764 日)である。
3. 五つの水準に触れた率と、その水準までの距離
計算 3.1 到達率と距離(評価期間・銘柄別)
| 銘柄 | 水準 | 日数 | 距離 ÷ ATR | 到達率 |
|---|---|---|---|---|
| USDJPY | S2 | 778 | 0.9042 | 16.8380% |
| USDJPY | S1 | 778 | 0.4519 | 39.7172% |
| USDJPY | P | 778 | 0.1565 | 73.2648% |
| USDJPY | R1 | 778 | 0.4036 | 45.7584% |
| USDJPY | R2 | 778 | 0.8119 | 20.3085% |
| EURUSD | S2 | 778 | 0.9026 | 16.5810% |
| EURUSD | S1 | 778 | 0.4521 | 44.3445% |
| EURUSD | P | 778 | 0.1671 | 77.5064% |
| EURUSD | R1 | 778 | 0.4598 | 43.5733% |
| EURUSD | R2 | 778 | 0.9191 | 16.7095% |
| GBPUSD | S2 | 778 | 0.9148 | 17.8663% |
| GBPUSD | S1 | 778 | 0.4573 | 43.9589% |
| GBPUSD | P | 778 | 0.1662 | 76.4781% |
| GBPUSD | R1 | 778 | 0.4459 | 42.0308% |
| GBPUSD | R2 | 778 | 0.8910 | 16.0668% |
| XAUUSD | S2 | 764 | 0.9066 | 16.4921% |
| XAUUSD | S1 | 764 | 0.4473 | 41.3613% |
| XAUUSD | P | 764 | 0.1534 | 75.7853% |
| XAUUSD | R1 | 764 | 0.4406 | 45.2880% |
| XAUUSD | R2 | 764 | 0.8755 | 18.9791% |
計算 3.2 四銘柄の中央
| 水準 | 到達率の中央 | 距離の中央 |
|---|---|---|
| P | 76.1317% | 0.1614 |
| R1 | 44.4306% | 0.4433 |
| S1 | 42.6601% | 0.4520 |
| R2 | 17.8443% | 0.8833 |
| S2 | 16.7095% | 0.9054 |
観察 3.3:到達率だけを見ると、P には四日に三日は触ると読める。四銘柄で 73.2648% から 77.5064% と、よくそろってもいる。
観察 3.4:だが距離を隣に置くと、並びが一致する。 到達率の高い順は P・R1・S1・R2・S2 で、距離の近い順も P・R1・S1・R2・S2 である。距離と到達率の相関は −0.9791 である。
観察 3.5:これは当たり前のことである。近い水準ほど通りかかりやすい。 本稿が確かめるのは、名前がその当たり前に何かを足しているかである。
4. 名前の無い水準を、同じ日・同じ前日レンジから作って混ぜる
計算 4.1 十一水準を距離の順に並べ直す(評価期間・四銘柄の中央)
| 水準 | 種類 | 距離 ÷ ATR | 到達率の中央 |
|---|---|---|---|
| P | 本物 | 0.1614 | 76.1317% |
| +0.37 | 偽 | 0.3033 | 58.0445% |
| −0.37 | 偽 | 0.3176 | 55.0376% |
| R1 | 本物 | 0.4433 | 44.4306% |
| S1 | 本物 | 0.4520 | 42.6601% |
| +0.73 | 偽 | 0.6263 | 30.8179% |
| −0.73 | 偽 | 0.6628 | 30.3342% |
| R2 | 本物 | 0.8833 | 17.8443% |
| S2 | 本物 | 0.9054 | 16.7095% |
| +1.13 | 偽 | 1.0063 | 13.9564% |
| −1.13 | 偽 | 1.0284 | 12.4512% |
観察 4.2:近い順に六つ並べたうち、三つが偽の水準である。 本物と偽は、種類でまとまらず、距離でまとまる。
観察 4.3:十一水準での距離と到達率の相関は −0.9788 である。本物だけで測った −0.9791 と変わらない。 偽を混ぜても曲線は崩れない。
観察 4.4:偽の水準に到達率の表を添えれば、「+0.37 の水準には 58.0445% で触れる」と書ける。その数字も当たる。 当たることは、その水準が意味を持つことを意味しない。
観察 4.5:本物が曲線から浮いていれば、名前に中身がある。五つとも浮いていない。
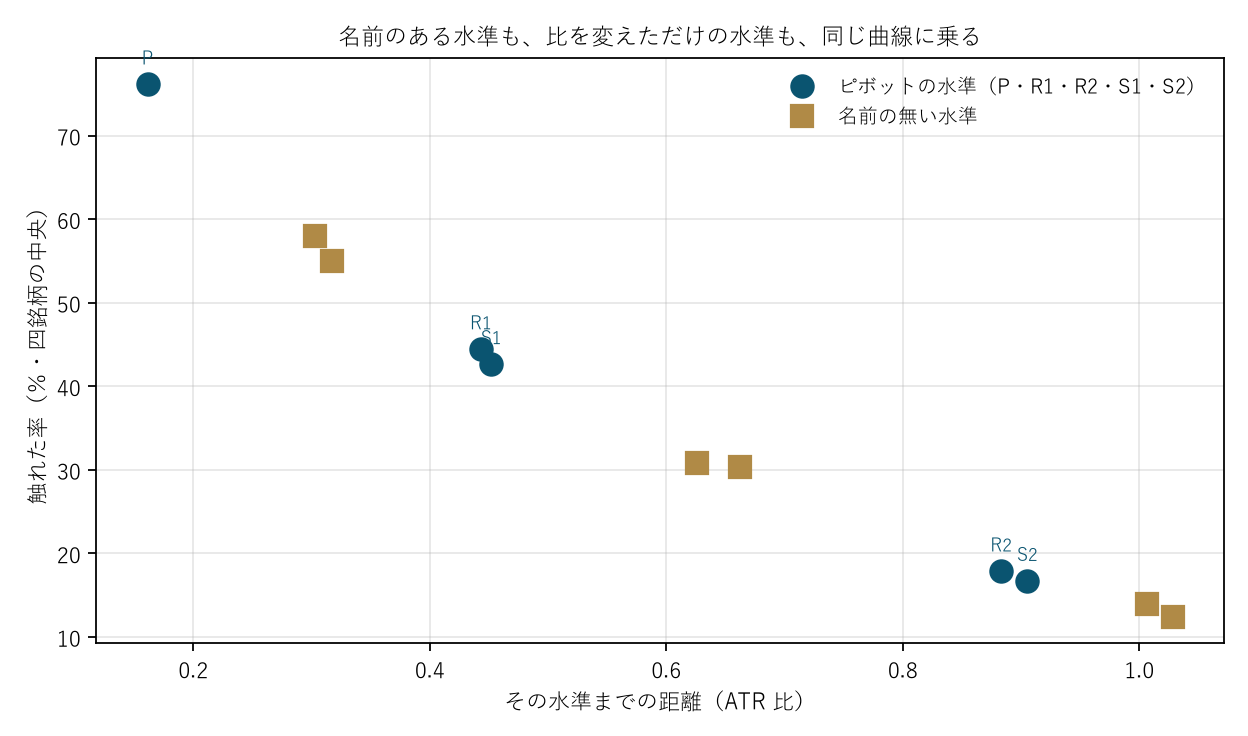
図1:横が距離、縦が到達率。濃い点(ピボットの水準)と薄い点(名前の無い水準)が、同じ一本の曲線に乗っている。
5. 距離をそろえて、上の水準と下の水準を比べる
計算 5.1 距離の五分位の中で、上(R 側)と下(S 側)を比べる(評価期間)
| 銘柄 | 帯 | 距離 ÷ ATR | 上 件数 | 上 到達率 | 下 件数 | 下 到達率 | 差(ポイント) |
|---|---|---|---|---|---|---|---|
| USDJPY | 1 | 0.1582 | 919 | 78.8901% | 793 | 73.7705% | +5.1196 |
| USDJPY | 2 | 0.3740 | 860 | 49.6512% | 851 | 45.0059% | +4.6453 |
| USDJPY | 3 | 0.5774 | 839 | 32.4195% | 873 | 30.0115% | +2.4081 |
| USDJPY | 4 | 0.8395 | 784 | 16.9643% | 927 | 20.4962% | −3.5319 |
| USDJPY | 5 | 1.3959 | 775 | 5.8065% | 937 | 6.8303% | −1.0239 |
| EURUSD | 1 | 0.1766 | 863 | 79.4902% | 849 | 78.7986% | +0.6916 |
| EURUSD | 2 | 0.3972 | 853 | 47.7140% | 858 | 48.6014% | −0.8874 |
| EURUSD | 3 | 0.6023 | 839 | 31.9428% | 873 | 31.7297% | +0.2131 |
| EURUSD | 4 | 0.8554 | 863 | 16.8019% | 848 | 17.8066% | −1.0047 |
| EURUSD | 5 | 1.3085 | 870 | 4.2529% | 842 | 5.2257% | −0.9728 |
| GBPUSD | 1 | 0.1742 | 867 | 77.5087% | 845 | 79.0533% | −1.5446 |
| GBPUSD | 2 | 0.4004 | 863 | 48.0881% | 848 | 48.8208% | −0.7327 |
| GBPUSD | 3 | 0.6051 | 841 | 27.9429% | 871 | 33.1803% | −5.2373 |
| GBPUSD | 4 | 0.8584 | 861 | 15.7956% | 850 | 17.1765% | −1.3809 |
| GBPUSD | 5 | 1.3212 | 841 | 5.1130% | 871 | 5.8553% | −0.7424 |
| XAUUSD | 1 | 0.1717 | 858 | 78.9044% | 823 | 74.4836% | +4.4208 |
| XAUUSD | 2 | 0.3958 | 836 | 52.6316% | 845 | 46.9822% | +5.6493 |
| XAUUSD | 3 | 0.6009 | 875 | 33.0286% | 805 | 30.1863% | +2.8422 |
| XAUUSD | 4 | 0.8510 | 826 | 18.5230% | 855 | 16.8421% | +1.6809 |
| XAUUSD | 5 | 1.3346 | 788 | 4.1878% | 893 | 7.1669% | −2.9790 |
観察 5.2:20 帯の差の中央は −0.7375 ポイント、絶対値の中央は 1.6128 ポイント、幅は −5.2373 から +5.6493 である。
観察 5.3:符号が銘柄で揃わない。 USDJPY と XAUUSD は近い帯で上が高く、GBPUSD は下が高い。揃わないということは、方向ではなく雑音である。
観察 5.4:最も遠い帯(第5帯)だけは四銘柄すべてで下が高い(差 −1.0239・−0.9728・−0.7424・−2.9790)。この向きは「下が売られると速い」と読めるが、遠い帯の到達率は 4.1878% から 7.1669% しかなく、額にすると小さい。本稿はこれを主張しない。四銘柄で揃ったのは 5 帯のうち 1 帯だけである。
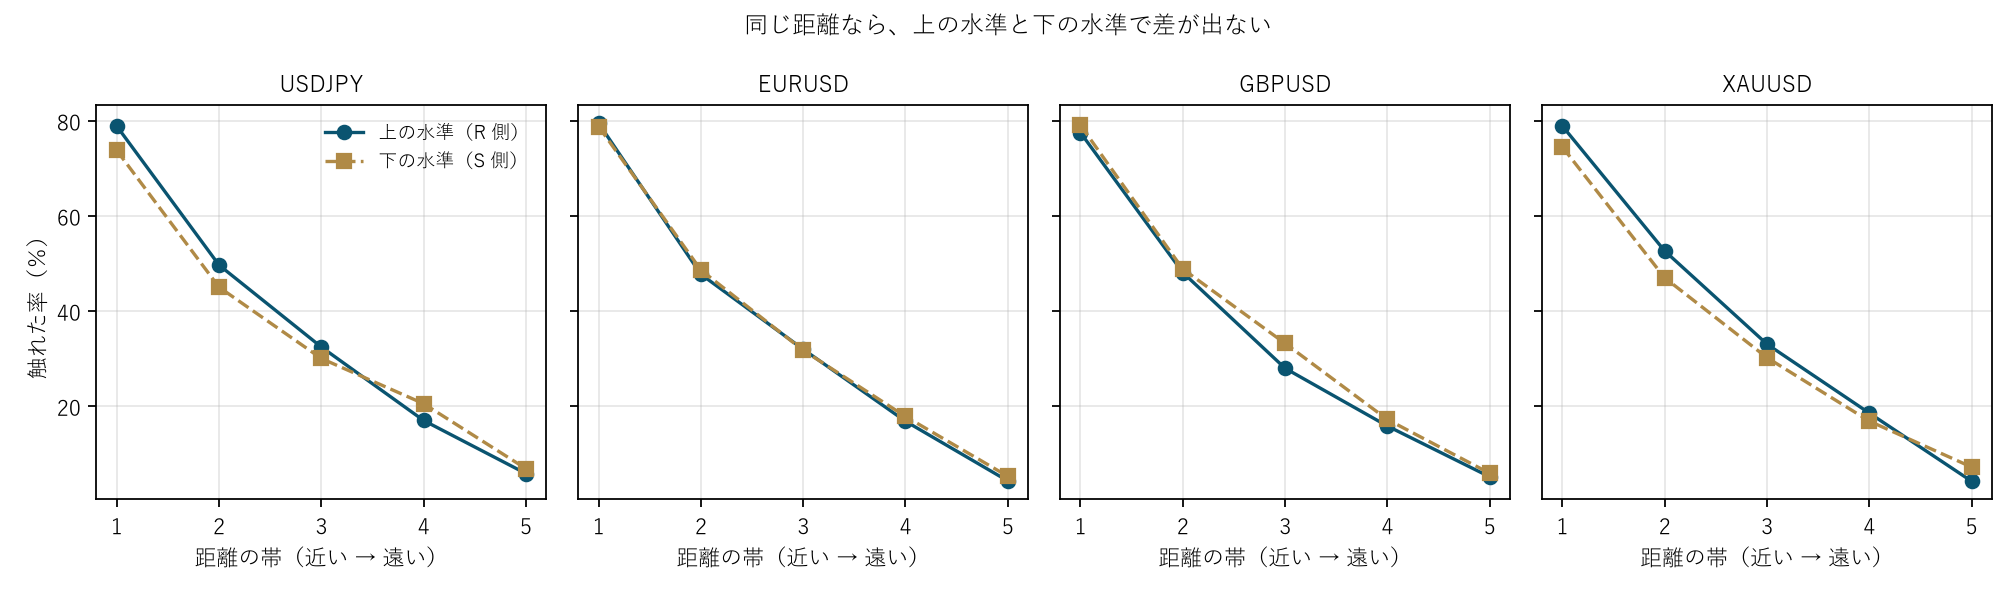
図2:銘柄ごとに、距離の帯(近い → 遠い)に対する到達率。上(R 側)と下(S 側)の二本が重なる。
6. 触れる確率と、売買の勝率は別のバリア対である
設計:S1 に触れたら買い、P を目標に、S2 で切る(上側は鏡)。同じ日のうちにどちらかへ着いた日だけを数える。任意停止定理から、理論の勝率は 絶対値(S1 − S2)÷ 絶対値(P − S2)である。
計算 6.1 理論の勝率と実測(評価期間)
| 銘柄 | 向き | 件数 | 理論の勝率 | 実測の勝率 | 差(ポイント) | 参考・到達率 |
|---|---|---|---|---|---|---|
| USDJPY | 下 | 215 | 49.6298% | 45.5814% | −4.0484 | 39.7172% |
| USDJPY | 上 | 224 | 44.9638% | 34.3750% | −10.5888 | 45.7584% |
| EURUSD | 下 | 212 | 48.3388% | 44.3396% | −3.9992 | 44.3445% |
| EURUSD | 上 | 238 | 47.7006% | 50.4202% | +2.7195 | 43.5733% |
| GBPUSD | 下 | 235 | 48.9970% | 48.0851% | −0.9119 | 43.9589% |
| GBPUSD | 上 | 215 | 46.7442% | 48.8372% | +2.0930 | 42.0308% |
| XAUUSD | 下 | 213 | 47.8966% | 50.2347% | +2.3381 | 41.3613% |
| XAUUSD | 上 | 227 | 48.0822% | 41.8502% | −6.2320 | 45.2880% |
観察 6.2:理論との差の中央は −2.4555 ポイント、幅は −10.5888 から +2.7195 である。件数が一通りあたり 212 から 238 しかないので、この幅は雑音の範囲である。
観察 6.3:ここが混同の起きる場所である。 P の到達率は 76.1317% だが、その P を目標にした売買の理論勝率は 44.9638% から 49.6298% である。数字が三十ポイント違う。
観察 6.4:違うのは、測っているバリアの数である。 到達率は「始値から P に触るか」の片側1バリアである。売買は「S1 から P に S2 より先に着くか」の両側2バリアである。S1 から見れば P と S2 はどちらも同じくらい離れており、任意停止定理からその勝率はおよそ半分になる。
観察 6.5:到達率の中央 43.7661% に対して、売買の勝率の中央は 46.8333% である。この二つは近い値だが、同じ量ではない。 近いことは一致の根拠にならない。値が近いときこそ、同じ量かを確かめる。
7. 触れた足から先の方向の情報
計算 7.1 五つの水準のどれかに触れた足に信号を置く(評価期間)
| 銘柄 | 件数 | D(pips) | Dd(日次平均) | 日次 t | 日数 | 件/日 | スプレッド | 買/売 |
|---|---|---|---|---|---|---|---|---|
| USDJPY | 1,422 | −3.1690 | −2.9679 | −1.10 | 735 | 2.0 | 0.60 | 722/700 |
| EURUSD | 1,471 | 3.1891 | 2.2845 | 1.57 | 742 | 2.0 | 0.30 | 738/733 |
| GBPUSD | 1,461 | 1.5760 | 2.1260 | 1.03 | 743 | 2.0 | 0.90 | 759/702 |
| XAUUSD | 1,449 | −5.3562 | −3.8705 | −0.74 | 722 | 2.0 | 3.54 | 698/751 |
観察 7.2:方向の情報の中央は −0.7965 pips で、スプレッドの中央は 0.7500 pips である。符号が負なので、跳ね返りに賭ける側は負けている。
観察 7.3:日次 t の絶対値が 2 以上のセルは 4 のうち 0 である。偶然なら およそ 0.2 なので、偶然と区別できない。
観察 7.4:買いと売りの数はほぼ同じ(722/700・738/733・759/702・698/751)である。上の水準と下の水準が同じくらい出ているということで、第5節と整合する。
8. 基準線、合成乱数には前日もピボットも無い
計算 8.1 足の中まで独立な正規増分で作った系列(10 系列・評価期間)
| 銘柄 | 水準 | 実測 | 合成乱数 | 差(ポイント) |
|---|---|---|---|---|
| USDJPY | P | 73.2648% | 73.8046% | −0.5398 |
| USDJPY | R1 | 45.7584% | 44.6658% | +1.0925 |
| USDJPY | S1 | 39.7172% | 44.4473% | −4.7301 |
| EURUSD | P | 77.5064% | 74.1774% | +3.3290 |
| EURUSD | R1 | 43.5733% | 45.0129% | −1.4396 |
| EURUSD | S1 | 44.3445% | 44.3059% | +0.0386 |
| GBPUSD | P | 76.4781% | 73.2519% | +3.2262 |
| GBPUSD | R1 | 42.0308% | 44.8972% | −2.8663 |
| GBPUSD | S1 | 43.9589% | 44.7044% | −0.7455 |
| XAUUSD | P | 75.7853% | 74.1623% | +1.6230 |
| XAUUSD | R1 | 45.2880% | 45.4058% | −0.1178 |
| XAUUSD | S1 | 41.3613% | 44.0707% | −2.7094 |
観察 8.2:実測と乱数の差の中央は −0.3288 ポイント、絶対値の中央は 1.5313 ポイントである。
観察 8.3:合成乱数には前日の高安に意味が無く、支持も抵抗も無い。それでも P に 73.2519% から 74.1774% で触れ、R1 と S1 に 44.0707% から 45.4058% で触れる。
観察 8.4:したがって到達率は、相場について何も言っていない。 言っているのは「その水準がどれだけ近いか」だけである。
9. 時間帯で分ける
設計:協定世界時で重ならない五区分に分ける。信号は第7節と同じ(触れた足の跳ね返り)。
計算 9.1 五区分それぞれの方向の情報(評価期間)
| 銘柄 | 東京 0–7 | ロンドン 7–12 | 重複 12–16 | NY後半 16–21 | 夜間 21–24 |
|---|---|---|---|---|---|
| USDJPY | −3.09(t −0.85) | −3.49(t −0.79) | 0.24(t −0.18) | −9.73(t −0.63) | 件数不足 |
| EURUSD | 6.20(t 2.38) | −0.42(t −0.25) | 3.93(t 1.76) | 2.24(t 0.42) | 件数不足 |
| GBPUSD | 3.07(t 0.95) | −0.64(t 0.60) | 1.71(t 0.91) | 3.75(t 0.68) | 件数不足 |
| XAUUSD | −7.15(t −0.62) | −4.79(t −0.15) | −12.60(t −0.86) | 34.70(t 1.79) | 件数不足 |
観察 9.2:日次 t の絶対値が 2 以上になったセルは 16 のうち 1 である。偶然なら およそ 0.7 セルなので、偶然と同じ程度である。
観察 9.3:有意に見えたのは EURUSD の東京帯(t 2.38)である。五区分 × 四銘柄を試している以上、どれか一つがこう見えるのは当たり前である。 見るのは個々のセルではなく、有意になった数が偶然より多いかである。
観察 9.4:夜間帯は信号が 30 件に満たず、四銘柄とも測れなかった。水準に触れるのは市場が動いている時間に偏るためで、これ自体は到達率が距離で決まることと整合する。
10. 限界
- ★ 日の区切りを協定世界時の 0 時に固定している。 実際のピボットは、ブローカーの区切り(ニューヨーク 17 時など)で作ることが多い。区切りを変えると前日の高安が変わり、水準そのものが動く。 本稿は区切りを一つしか試していない。ただし第4節・第5節の結論(名前ではなく距離)は、どの区切りでも水準は「ある距離にある一本の線」であることから来ており、区切りには依らないと考えられる。ただしそれは測っていない。
- 等間隔ピボットや他の変種を扱っていない。 前日の値幅に 0.5 や 1.0 を掛ける形の変種がある。本稿の偽の水準(0.37・0.73・1.13)は、その変種と同じ作りである。つまり変種は、本稿で「名前の無い水準」として測った側に入る。
- 第6節は、その日のうちに決着した日だけを数えている。 どちらのバリアにも届かずに日が終わった場合は落としている。打ち切りがあるので、理論値との比較はその分だけ緩い。
- 第6節の件数は一通りあたり 212 から 238 である。 数ポイントの差は見えない。
- 距離の分母に ATR を使っている。 別の尺度(前日の値幅そのものなど)では距離の値が変わる。ただし本物と偽で同じ尺度を使っているので、比較は成り立つ。
- 合成乱数は独立な正規増分である。 ボラティリティの群れは入っていない。
- 四銘柄・六年である。 他の市場、他の期間について述べるものではない。
結び
ピボットの到達確率表は、当たる。P には 76.1317% で触れ、R1 には 44.4306%、S2 には 16.7095% で触れる。四銘柄で、六年で、よくそろって当たる。
だが前日の値幅に 0.37・0.73・1.13 を掛けただけの、名前も由来も無い水準にも、同じ精度の表が作れる。十一水準を距離の順に並べると近い順の六つのうち三つが偽で、相関は −0.9788 になる。距離をそろえると上下の差は中央 −0.7375 ポイントに消え、合成乱数でも同じ率が出る。
当たっているのは「その水準までの距離」であって、水準の名前ではない。
そして到達率 76.1317% と、その水準を目標にした売買の理論勝率 44.9638% から 49.6298% は、別のバリア対の話である。片側で測った率を、両側の勝率として使うことはできない。
データと再現
| データ | 為替は Dukascopy 由来のティック(2019 年以降はミリ秒・bid・ask まで一致することを確認済み)。金は Dukascopy |
| 期間 | 2019–2024(六年)。評価 2022–2024 |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 足 | 1 時間足・中値・完成足の終値のみ。ティックの無い足は作らない |
| 日の区切り | 協定世界時の 0 時。足が 12 本に満たない日は使わない |
| 検算 | 検算/F009.py(--zu で図も書き出す)。本文の数字はすべて 検算/F009_output.txt から取っている |
| 図 | 図/F009_zu1・図/F009_zu2(png・svg・英語版) |
| 乱数の種 | 0〜9 に固定。再実行しても同じ値が出る |
| 土台の検査 | _ツール/audit_bars.py(足の先読み・夏時間・日の区切り)。記録は _土台の検査.txt |
参考文献
- 山岸勇輝 (2026). 表は当たっているのに、売買は負ける [論文423]. Zenodo. 10.5281/zenodo.22700114
- 山岸勇輝 (2026). ストキャスティクスの %K は、レンジ内の位置そのものである [F006]. Zenodo. 10.5281/zenodo.22881505
- 山岸勇輝 (2026). フィボナッチの比率に特権はない [F008]. Zenodo. 10.5281/zenodo.22881668
作成にあたって:本稿の着想と内容は、著者自身の考察に基づくものです。文章の構成整理や英訳、数式の確認には AI(大規模言語モデル)の助力を得ました。最終的な内容の解釈や誤りがあれば、それらはすべて著者の責に帰します。お気づきの点があれば、ご教示いただければ幸いです。
書誌
山岸勇輝(2026)「ピボットの水準に触る確率は、その水準までの距離の言い換えである」[F009]. Zenodo.
DOI: 10.5281/zenodo.22881708
日付の証拠(OpenTimestamps):日本語版の .ots・英語版の .ots・SHA256SUMS
予備の置き場所(ミラー。中身は上と同じです):PDF 日本語・PDF English・SHA256SUMS
住所:https://www.yamagishiyuuki.com/yoi/F009・DOI 10.5281/zenodo.22881708・CC BY 4.0・プレプリント(査読を経ていません)・ORCID 0009-0006-8587-3450
引用するとき
山岸勇輝 (2026). ピボットの水準に触る確率は、その水準までの距離の言い換えである [F009]. YOI: https://www.yamagishiyuuki.com/yoi/F009 ・ DOI: 10.5281/zenodo.22881708
Yamagishi, Y. (2026). The Probability of Touching a Pivot Level Is a Restatement of the Distance to It [F009]. YOI: https://www.yamagishiyuuki.com/yoi/F009; DOI: 10.5281/zenodo.22881708
@misc{yamagishi2026yoiF009,
  author = {Yamagishi, Yuuki},
  title = {The Probability of Touching a Pivot Level Is a Restatement of the Distance to It},
  year = {2026},
  howpublished = {YOI: https://www.yamagishiyuuki.com/yoi/F009},
  doi = {10.5281/zenodo.22881708},
  note = {Preprint}
}
指紋(SHA-256)と確かめ方
37524a36b582867bd97412acc4380785cfce5b392617f7ab3665a4b3b16319f2 yamagishi_F009__20260922_jp.pdff7bb3777b89b2c3e5ed488313fbf86984a37e584bf394a5d48e366e53238fbd5 yamagishi_F009__20260922_en.pdfPDF と .ots を同じ場所に保存し、opentimestamps.org に .ots、続けて PDF を落とすと、記録された日時が表示されます。PDF が 1 バイトでも変わっていれば通りません。