要旨
本稿が問うのは、両建ての結果を分けるときに五つ目をどこへ入れたか、である。答えは、それが「両方負け」の割合をそのまま決める。新しい数学定理も新しい法則も主張しない。
第一に、両建ての結果は四つではなく五つある。 「買いが勝ち」「売りが勝ち」「両方勝ち」「両方負け」に加えて、どちらも決着しない(時間切れ)がある(第3節)。
第二に、★ 測る前に書いた予言①が、検算として働いた。 利確 ≧ 損切り なら「両方勝ち」は幾何学的に不可能で、16 セルすべてで 0.000000 である。利確 < 損切り では 0.1573 から 0.5630 になる(第3節)。
第三に、これが本稿の芯である。★ 五つ目を「両方負け」に流し込むと、割合が最大 5.14 倍になる。 差は 0.00 から 5.09 ポイント(中央 0.20)である(第4節)。
第四に、効き方は一様ではない。 真の「両方負け」が小さいセルほど、同じ量の時間切れが大きな倍率になる。EURUSD の 20/20 は 0.0116 が 0.0530 で 4.56 倍、金では時間切れが 0.0000 なので誤っても何も起きない(第4節)。
第五に、期待値の側でも同じことが起きる。 時間切れを −(利確 + 損切り) と数えると、期待値は最大 2.0356 pips 下がる。時間切れの件の実際の平均は −4.2994 から +4.2994 pips、中央 0.0000 である(第5節)。
第六に、★ 予言⑤は外れた。 合成乱数では時間切れがほとんど出ず(最大 0.0011)、誤りも出ない。独立な正規増分にはボラティリティの群れが無く、静かな期間が作られないためである。この誤りの大きさは、相場の静けさに依る(第6節)。
本稿の射程(scope note):新しい数学定理も新しい法則も主張しない。トリプルバリア法、両建て、任意停止定理、ランダムウォークはすべて既知である。特定の商材や提唱者を論じない。実在の教材、その著者、販売元は主題ではなく、一切名指さない。売買を論じない。コストを入れていないので、本稿の数字は売買の成績ではない(第7節)。射程は日中・少数銘柄に限る。四銘柄・六年・1 時間足の測定である。月次の時系列モメンタム(数十市場・保有1〜12ヶ月)は学術的に文書化されており、本稿はそれを否定しない。曖昧な足は保守的に倒している。F025 のとおり、この規約は宣言しないと読めない(第2節)。期限を一日に固定している。期限が短ければ時間切れは増え、誤りも大きくなる。本稿はその方向を測っていない(第7節)。基準線が使えない。合成乱数には静かな期間が無く、時間切れがほとんど出ないので、この誤りの対照にならない(第6節・第7節)。重複を除いていない。全部の足から建てているので観測は重なる。t 値は報告していない(第7節)。予測を主張しない。既刊との関係:F025 は曖昧な足の扱いが勝率と期待値を作ることを、F026 は停止則が形を変えることを示した。本稿は結果を分類する段でどこに誤りが入るかを測る。加えたのは、五つ目を明示したこと、幾何の制約を検算に使ったこと、期待値の数え方の誤りを pips で出したことである。
1. 記法と問い
同じ瞬間に買いと売りを両方建てて、結果を分けることがある。よく使われるのは四つである。
| 分けられること | 分けられないこと |
|---|---|
| 買いが勝ち / 売りが勝ち | どちらも決着しなかった件 |
| 両方勝ち / 両方負け | その件を else でどこへ入れたか |
| その割合 | その件の実際の損益はいくらだったか |
観察 1.1:期限を切って測る以上、どちらも決着しない件が必ず出る。 それが五つ目である。
観察 1.2:★ 四つで書いた分類には、五つ目を入れる場所が無い。 多くの場合、最後の else に流れ込む。そこはたいてい「両方負け」である。
観察 1.3:分離子は、五つ目をどこへ入れたかである。 データ・柵・期限・銘柄をすべて固定し、入れる場所だけを変える。
観察 1.4:★ そして幾何の制約が、検算に使える。 利確 ≧ 損切り なら、買いが利確に届く時点で売りは既に損切りを越えている。「両方勝ち」はちょうど 0 でなければならない。 0 でなければ、どこかが壊れている。
問い:五つ目をどこへ入れたかは、報告される割合をどれだけ動かすのか。
2. 測る量と設計を、先に書く
予言(走らせる前に書いた)
① 利確 ≧ 損切り なら「両方勝ち」は幾何学的に不可能である。実測はちょうど 0 のはず。利確 < 損切り なら可能になる。★ これは検算になる。
② 時間切れの割合は、柵が広いほど大きい。
③ 時間切れを「両方負け」に流し込むと、真の値の何倍にもなる。
④ 期待値の計算で時間切れを −(利確 + 損切り) と数えると、期待値は大きく下がる。
⑤ ★ 合成乱数でも同じだけ起きる(分類の誤りは市場と無関係)。
設計(走らせる前に宣言し、実行時に変えていない)
| 項目 | 決めたこと |
|---|---|
| 入口 | 1 時間足の終値。全部の足から建てる。買いと売りを同時に |
| 柵 | (利確, 損切り) = (10,10) (20,10) (20,20) (20,5) (10,20) (5,20) |
| 期限 | 24 本(一日)。どちらも決着しなければ時間切れ(損益は終値まで) |
| 曖昧な足 | 保守的に倒す(不利な側を先とする)。F025 のとおり宣言する |
| コスト | 入れない |
| 基準線 | 足の中まで合成乱数(3 系列) |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 期間 | 2019–2024 |
観察 2.1:★ 五つの分類は、必ず合計 1 になる。 本稿の表はそれを毎行そのまま出している。合計が 1 でなければ、どこかが二重に数えられている。
観察 2.2:売りは、上下を裏返した足の上で買いを走らせて作る。 こうすると買いと売りで規約が完全に揃う。
観察 2.3:柵を六通りにしたのは、利確 ≧ 損切り と 利確 < 損切り の両方を含めるためである。 予言①は両方の枝を持つので、片側だけでは検算にならない。
足の本数は 36,534・36,554・36,535・34,892 本である。
3. 両建ての結果を、五つに分ける
計算 3.1 五つの分類(割合)
| 銘柄 | 利確 | 損切り | 買い勝ち | 売り勝ち | 両方勝ち | 両方負け | 時間切れ | 合計 |
|---|---|---|---|---|---|---|---|---|
| USDJPY | 10 | 10 | 0.4620 | 0.4627 | 0.0000 | 0.0725 | 0.0028 | 1.0000 |
| USDJPY | 20 | 20 | 0.4712 | 0.4593 | 0.0000 | 0.0187 | 0.0509 | 1.0000 |
| USDJPY | 20 | 5 | 0.1961 | 0.1928 | 0.0000 | 0.6045 | 0.0066 | 1.0000 |
| USDJPY | 10 | 20 | 0.3454 | 0.3397 | 0.2798 | 0.0108 | 0.0243 | 1.0000 |
| USDJPY | 5 | 20 | 0.2370 | 0.2362 | 0.5104 | 0.0098 | 0.0066 | 1.0000 |
| EURUSD | 10 | 10 | 0.4795 | 0.4809 | 0.0000 | 0.0393 | 0.0003 | 1.0000 |
| EURUSD | 20 | 20 | 0.4700 | 0.4771 | 0.0000 | 0.0116 | 0.0414 | 1.0000 |
| EURUSD | 5 | 20 | 0.2133 | 0.2181 | 0.5630 | 0.0028 | 0.0028 | 1.0000 |
| GBPUSD | 10 | 10 | 0.4555 | 0.4581 | 0.0000 | 0.0864 | 0.0000 | 1.0000 |
| GBPUSD | 20 | 20 | 0.4850 | 0.4933 | 0.0000 | 0.0180 | 0.0037 | 1.0000 |
| XAUUSD | 10 | 10 | 0.3208 | 0.3193 | 0.0000 | 0.3600 | 0.0000 | 1.0000 |
| XAUUSD | 10 | 20 | 0.3632 | 0.3612 | 0.1573 | 0.1184 | 0.0000 | 1.0000 |
観察 3.2:★ 予言①は検算として働いた。 利確 ≧ 損切り の 16 セルすべてで「両方勝ち」は 0.000000 である。幾何の制約がそのまま出ている。
観察 3.3:★ そして利確 < 損切り の 8 セルでは 0.1573 から 0.5630 になる。 予言は両方の枝で当たった。 片側だけが 0 なら計算の誤りを疑えるが、両方が予言どおりなので、走査は壊れていない。
観察 3.4:時間切れの割合は 0.0000 から 0.0509、中央 0.0020 である。 予言②のとおり、柵が広いセル(20/20)で最も大きい。
観察 3.5:金では時間切れが 0.0000 である。 一日のうちに必ずどちらかの柵に届く。★ つまり誤りが出るかどうかは、銘柄と柵に依る。
観察 3.6:★ 利確 = 損切り のとき、「両方負け」は曖昧な足の割合そのものである。 USDJPY 0.0725、EURUSD 0.0393、GBPUSD 0.0864、XAUUSD 0.3600 は、F026 で測った曖昧率と一致する。保守的な規約では、曖昧な足は買いにも売りにも損を付けるからである。
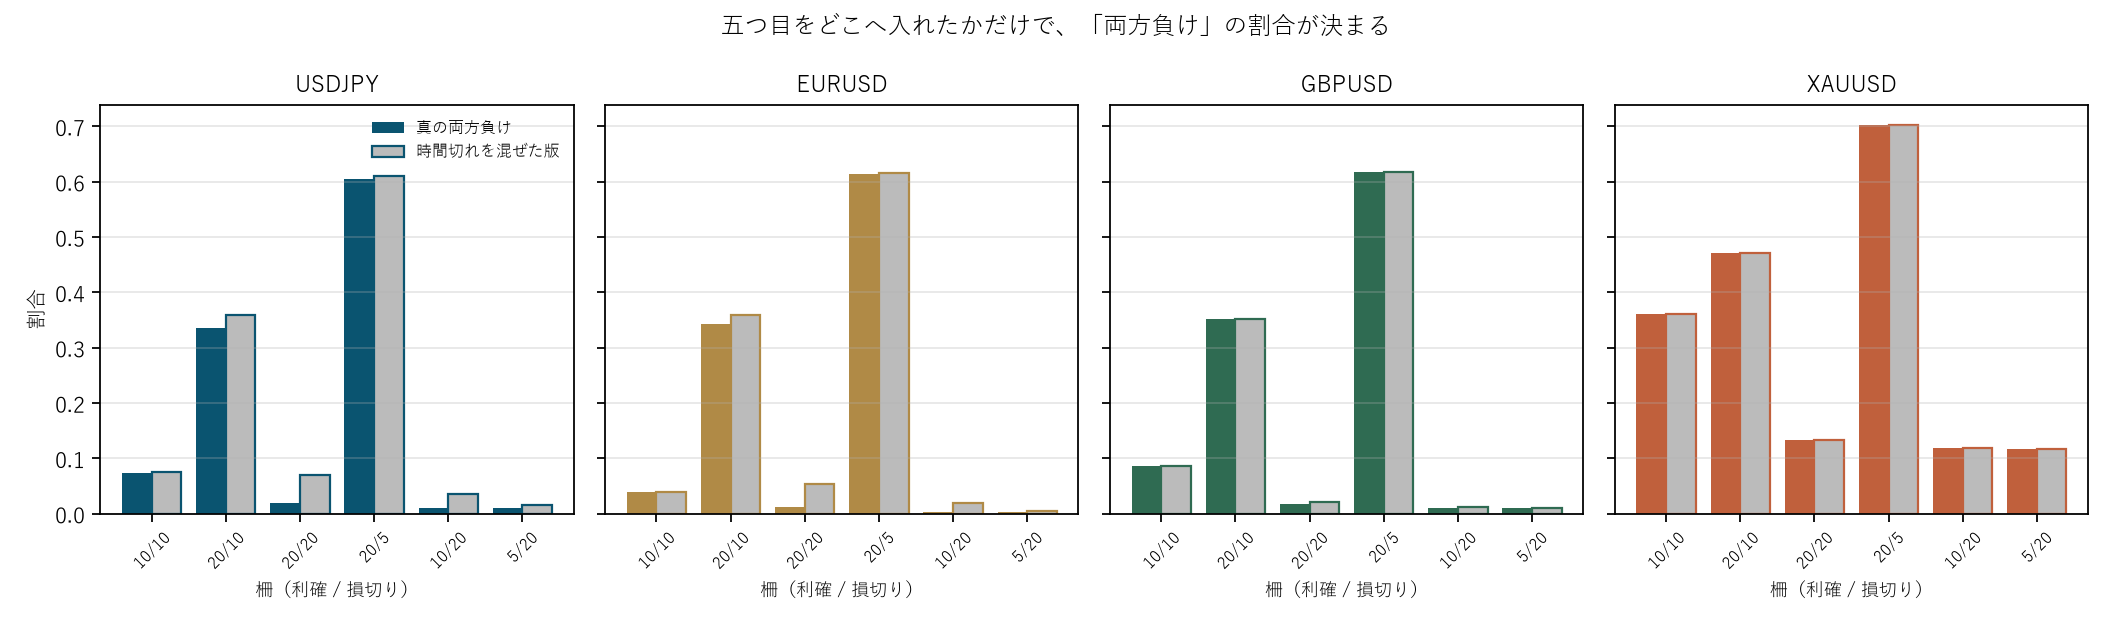
図1:横が柵(利確 / 損切り)、縦が割合。濃い棒が真の「両方負け」、薄い棒が時間切れを混ぜた版である。
4. 時間切れを「両方負け」に流し込むと、何倍になるか
計算 4.1 五つ目を else に入れた版(割合)
| 銘柄 | 利確 | 損切り | 真の両方負け | 時間切れ込み | 倍率 | 差(ポイント) |
|---|---|---|---|---|---|---|
| USDJPY | 20 | 20 | 0.0187 | 0.0695 | 3.73 | 5.09 |
| USDJPY | 10 | 20 | 0.0108 | 0.0351 | 3.25 | 2.43 |
| USDJPY | 20 | 10 | 0.3346 | 0.3589 | 1.07 | 2.43 |
| EURUSD | 10 | 20 | 0.0036 | 0.0186 | 5.14 | 1.49 |
| EURUSD | 20 | 20 | 0.0116 | 0.0530 | 4.56 | 4.14 |
| EURUSD | 5 | 20 | 0.0028 | 0.0056 | 1.99 | 0.28 |
| GBPUSD | 20 | 20 | 0.0180 | 0.0217 | 1.20 | 0.37 |
| GBPUSD | 10 | 10 | 0.0864 | 0.0864 | 1.00 | 0.00 |
| XAUUSD | 10 | 10 | 0.3600 | 0.3600 | 1.00 | 0.00 |
| XAUUSD | 20 | 5 | 0.7029 | 0.7029 | 1.00 | 0.00 |
観察 4.2:★ これが本稿の芯である。 同じデータ・同じ柵のまま、五つ目をどこへ入れたかだけで、「両方負け」は最大 5.14 倍になる。差は 0.00 から 5.09 ポイント(中央 0.20)である。
観察 4.3:★ 倍率を決めるのは「時間切れ ÷ 真の両方負け」である。 EURUSD の 10/20 は時間切れが 0.0149 しかないのに、真の値が 0.0036 と小さいので 5.14 倍になる。
観察 4.4:逆に、真の値が大きいセルでは倍率は 1 に近い。 XAUUSD の 20/5 は 0.7029 が 0.7029 のまま、倍率 1.00 である。
観察 4.5:したがって効き方は一様ではない。 倍率の中央は 1.02 にすぎず、大きく効くのは「両方負けがもともと小さいセル」だけである。★ そこは「珍しい出来事だ」と書きたくなるセルでもある。
観察 4.6:金では四つの柵すべてで差が 0.00 である。 時間切れが出ないので、誤った分類をしても何も起きない。 ★ 誤りが表に出るかどうかは、データの側に依る。
5. 期待値の側でも同じことが起きる
計算 5.1 時間切れを −(利確 + 損切り) と数えた版(pips)
| 銘柄 | 利確 | 損切り | 正しい EV | 時間切れを −(TP+SL) | ずれ | 時間切れの実際の平均 |
|---|---|---|---|---|---|---|
| USDJPY | 20 | 20 | −0.7461 | −2.7817 | −2.0356 | 0.0000 |
| USDJPY | 10 | 20 | −1.5833 | −2.4161 | −0.8328 | 4.2784 |
| USDJPY | 20 | 10 | −0.3863 | −1.0112 | −0.6249 | −4.2784 |
| EURUSD | 20 | 20 | −0.4643 | −2.1188 | −1.6545 | 0.0000 |
| EURUSD | 10 | 20 | −0.5210 | −1.0337 | −0.5127 | 4.2994 |
| EURUSD | 20 | 5 | −0.3634 | −0.4402 | −0.0768 | 2.4887 |
| GBPUSD | 20 | 20 | −0.7198 | −0.8666 | −0.1468 | 0.0000 |
| GBPUSD | 20 | 5 | −0.4427 | −0.4482 | −0.0056 | 3.9643 |
| XAUUSD | 10 | 10 | −7.1992 | −7.1992 | 0.0000 | (時間切れ無し) |
| XAUUSD | 5 | 20 | −11.7370 | −11.7370 | 0.0000 | (時間切れ無し) |
観察 5.2:予言④は当たった。 時間切れを −(利確 + 損切り) と数えると、期待値は最大 2.0356 pips 下がる(中央 −0.0466)。
観察 5.3:★ だが時間切れは −(利確 + 損切り) ではない。 実際の平均は −4.2994 から +4.2994 pips、中央は 0.0000 である。どちらの柵にも届かなかったのだから、終値まで持っただけである。
観察 5.4:20/20 では、−(利確 + 損切り) は利確と損切りを足した幅ぶんの損になる。 だが実際の平均は 0.0000 である。★ 大きさが違うのではなく、符号から違う。
観察 5.5:ここでも金は影響を受けない。 時間切れが無いので、どう数えても同じ値になる。
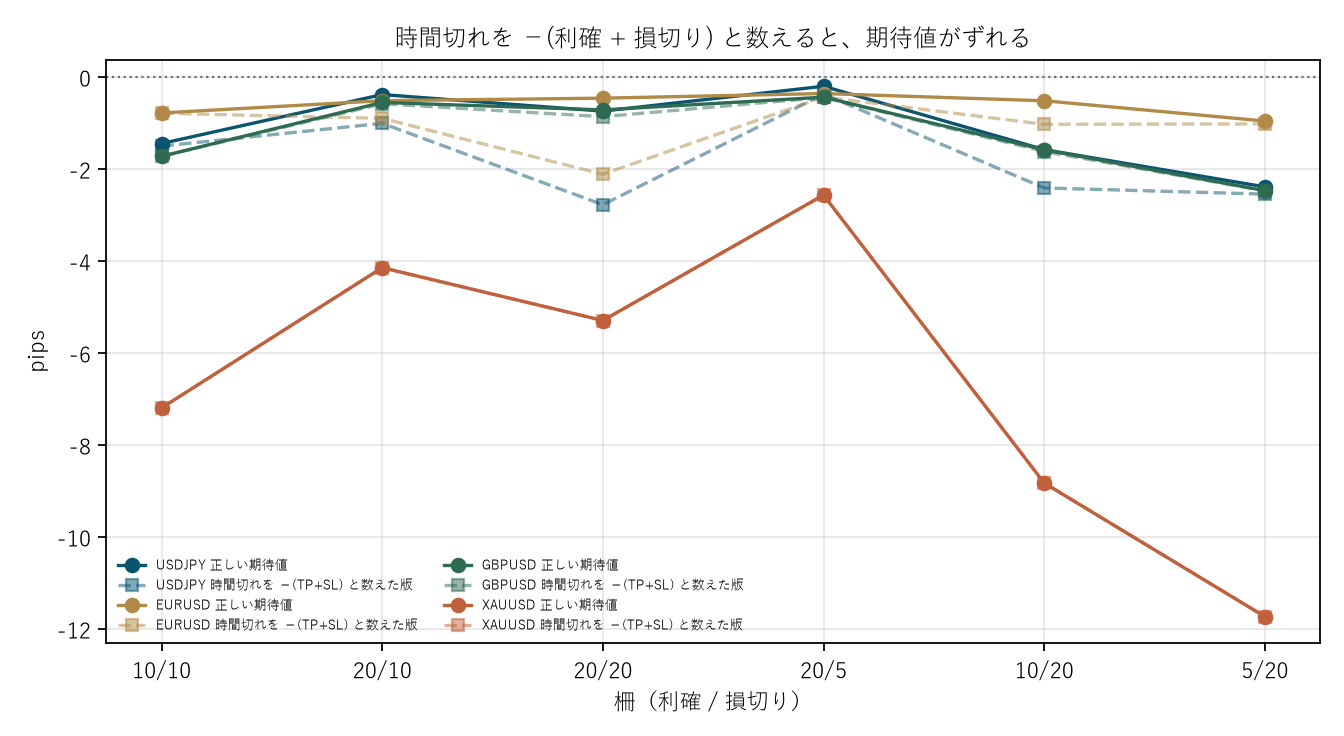
図2:横が柵、縦が pips。実線が正しい期待値、破線が時間切れを −(TP+SL) と数えた版である。
6. 基準線、方向の情報がゼロの系列で、同じことをする
計算 6.1 実測と合成乱数(割合)
| 銘柄 | 利確 | 損切り | 時間切れ | 真の両方負け | 時間切れ込み | 差(ポイント) | |
|---|---|---|---|---|---|---|---|
| USDJPY | 20 | 20 | 実測 | 0.0509 | 0.0187 | 0.0695 | 5.09 |
| USDJPY | 20 | 20 | 乱数 | 0.0000 | 0.0006 | 0.0006 | 0.00 |
| USDJPY | 10 | 10 | 実測 | 0.0028 | 0.0725 | 0.0753 | 0.28 |
| USDJPY | 10 | 10 | 乱数 | 0.0000 | 0.0469 | 0.0469 | 0.00 |
| GBPUSD | 20 | 20 | 実測 | 0.0037 | 0.0180 | 0.0217 | 0.37 |
| GBPUSD | 20 | 20 | 乱数 | 0.0000 | 0.0005 | 0.0005 | 0.00 |
| GBPUSD | 20 | 5 | 実測 | 0.0002 | 0.6176 | 0.6178 | 0.02 |
| GBPUSD | 20 | 5 | 乱数 | 0.0000 | 0.5229 | 0.5229 | 0.00 |
| XAUUSD | 10 | 10 | 実測 | 0.0000 | 0.3600 | 0.3600 | 0.00 |
| XAUUSD | 10 | 10 | 乱数 | 0.0000 | 0.3740 | 0.3740 | 0.00 |
観察 6.2:★ 予言⑤は外れた。 合成乱数では時間切れがほとんど出ない(中央 0.0000、最大 0.0011)。だから誤った分類をしても差が出ない(乱数の差の中央 0.00 ポイント、実測は 0.20)。
観察 6.3:★ 外れ方に意味がある。 独立な正規増分にはボラティリティの群れが無いので、静かな期間が作られない。 相場では静かな期間が実在し、そこで時間切れが起きる。
観察 6.4:★ したがってこの誤りの大きさは、相場の静けさに依る。 合成乱数はこの誤りの対照にならない。 本稿の基準線は、使えないことが分かったという形で働いた。
観察 6.5:一方、幾何の制約は乱数でも同じである。 利確 ≧ 損切り の「両方勝ち」は、乱数でも最大 0.000000 である。★ 幾何は市場に依らない。
観察 6.6:「両方負け」の水準は乱数の方が低い(USDJPY 10/10 で 0.0725 対 0.0469)。曖昧な足が実測の方が多いためで、F025 で測ったとおりである。
7. 限界
- ⚠️ ★ 予言⑤が外れ、基準線が使えなかった。 合成乱数には静かな期間が無く、時間切れがほとんど出ない。この誤りの対照にはならない。
- 期限を一日に固定している。 期限が短ければ時間切れは増え、誤りも大きくなる。その方向は測っていない。
- 柵を六通りに固定している。 別の組み合わせでは倍率が変わる。
- 曖昧な足を保守的に倒している。 F025 のとおり、この規約は「両方負け」の水準そのものを作る。
- コストを入れていない。 したがって本稿の数字は売買の成績ではない。
- 重複を除いていない。 全部の足から建てているので観測は重なる。t 値は報告しておらず、有意性は論じていない。
- 誤った数え方を二通りしか試していない。 時間切れを「両方負け」に入れる版と、期待値で −(利確 + 損切り) と数える版である。
- 四銘柄・六年である。 他の市場、他の期間について述べるものではない。
結び
両建ての結果は四つではなく五つある。五つ目はどちらも決着しない件で、期限を切って測る以上、必ず出る。
その五つ目を「両方負け」に流し込むと、割合は最大 5.14 倍、差は最大 5.09 ポイント動く。★ 倍率を決めるのは「時間切れ ÷ 真の両方負け」で、真の値が小さいセルほど大きく歪む。 EURUSD の 10/20 は 0.0036 が 0.0186 になる。
期待値の側でも同じである。時間切れを −(利確 + 損切り) と数えると期待値は最大 2.0356 pips 下がるが、時間切れの件の実際の平均は中央 0.0000 pips である。どちらの柵にも届かなかったのだから、終値まで持っただけである。
★ 測る前に書いた予言①は、検算として働いた。 利確 ≧ 損切り の 16 セルすべてで「両方勝ち」は 0.000000、利確 < 損切り の 8 セルでは 0.1573 から 0.5630 である。両方の枝で予言どおりなので、走査は壊れていない。 そしてこの制約は乱数でも同じで、幾何は市場に依らない。
予言⑤は外れた。 合成乱数では時間切れがほとんど出ず(最大 0.0011)、誤った分類をしても差が出ない。独立な正規増分には静かな期間が作られないためである。 ★ この誤りは、相場に静かな期間があるから生まれる。基準線は、使えないことが分かったという形で働いた。
★ したがって、両建ての分類を報告するときに必要なのは、五つ目の割合である。 「両方負けが何割」と書かれていて時間切れの割合が書かれていなければ、その数字は読めない。 そして金のように時間切れが 0.0000 の銘柄では、同じ誤りをしても何も起きない。誤りが表に出るかどうかは、データの側に依る。
データと再現
| データ | 為替は Dukascopy 由来のティック(2019 年以降はミリ秒・bid・ask まで一致することを確認済み)。金は Dukascopy |
| 期間 | 2019–2024(六年) |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 足 | 1 時間足・中値・完成足のみ。ティックの無い足は作らない |
| 入口 | 1 時間足の終値。全部の足から建てる。買いと売りを同時に |
| 柵 | (利確, 損切り) = (10,10) (20,10) (20,20) (20,5) (10,20) (5,20)。期限 24 本 |
| 規約 | 曖昧な足は保守的に倒す |
| コスト | 入れない |
| 検算 | 検算/F027.py(--zu で図も書き出す)。本文の数字はすべて 検算/F027_output.txt から取っている |
| 図 | 図/F027_zu1・図/F027_zu2(png・svg・英語版) |
| 乱数の種 | 固定。再実行しても同じ値が出る |
| 土台の検査 | _ツール/audit_bars.py(足の先読み・夏時間・日の区切り)。記録は _土台の検査.txt |
参考文献
- 山岸勇輝 (2026). 同じ足で両方の柵に触れたときの扱いが、勝率と期待値を作る [F025]. Zenodo. 10.5281/zenodo.22892549
- 山岸勇輝 (2026). 停止則が変えるのは損益の形であって、方向ではない [F026]. Zenodo. 10.5281/zenodo.22892604
作成にあたって:本稿の着想と内容は、著者自身の考察に基づくものです。文章の構成整理や英訳、数式の確認には AI(大規模言語モデル)の助力を得ました。最終的な内容の解釈や誤りがあれば、それらはすべて著者の責に帰します。お気づきの点があれば、ご教示いただければ幸いです。
書誌
山岸勇輝(2026)「時間切れをどこへ入れたかで、「両方負け」の割合が決まる」[F027]. Zenodo.
DOI: 10.5281/zenodo.22892724
日付の証拠(OpenTimestamps):日本語版の .ots・英語版の .ots・SHA256SUMS
予備の置き場所(ミラー。中身は上と同じです):PDF 日本語・PDF English・SHA256SUMS
住所:https://www.yamagishiyuuki.com/yoi/F027・DOI 10.5281/zenodo.22892724・CC BY 4.0・プレプリント(査読を経ていません)・ORCID 0009-0006-8587-3450
引用するとき
山岸勇輝 (2026). 時間切れをどこへ入れたかで、「両方負け」の割合が決まる [F027]. YOI: https://www.yamagishiyuuki.com/yoi/F027 ・ DOI: 10.5281/zenodo.22892724
Yamagishi, Y. (2026). Where You Put the Time-Outs Decides the Share of “Both Lose” [F027]. YOI: https://www.yamagishiyuuki.com/yoi/F027; DOI: 10.5281/zenodo.22892724
@misc{yamagishi2026yoiF027,
  author = {Yamagishi, Yuuki},
  title = {Where You Put the Time-Outs Decides the Share of "Both Lose"},
  year = {2026},
  howpublished = {YOI: https://www.yamagishiyuuki.com/yoi/F027},
  doi = {10.5281/zenodo.22892724},
  note = {Preprint}
}
指紋(SHA-256)と確かめ方
b99d019138a86731bddb114b908bf39cea8ec44afc39e839817976cf38f203cb yamagishi_F027__20260922_jp.pdfaf53f99f66a3526660c0d9cddd5491698f61aa4f82ac56bb4a50478c324fd0fe yamagishi_F027__20260922_en.pdfPDF と .ots を同じ場所に保存し、opentimestamps.org に .ots、続けて PDF を落とすと、記録された日時が表示されます。PDF が 1 バイトでも変わっていれば通りません。