要旨
本稿が問うのは、キリのいい数字が価格を引き寄せるのか、である。答えは、引き寄せない。新しい数学定理も新しい法則も主張しない。
第一に、50 pips 刻みのキリ番に、その日のうちに触れた率の中央は 68.1877% である。一方、同じ 50 pips 刻みを 25 pips ずらしただけの、名前も意味も無い水準では 70.3728% である。差は −2.1851 ポイントで、偽の方が高い(第3節)。
第二に、これが本稿の芯である。八つのセル(四銘柄 × 上下)すべてで、偽の水準の方が触れた率が高かった。 しかも偽の水準の方が、始値からの距離の中央がわずかに遠い(0.2142 対 0.2085)にもかかわらずである(第3節)。
第三に、距離の五分位に切って同じ帯の中で比べると、キリ番の方が高かったのは 20 帯のうち 6 である。偶然なら 10.0 なので、偶然を下回っている。差の中央は −1.7972 ポイントである(第4節)。
第四に、触れたあとに反対へ真の値幅の半分だけ戻る率は、キリ番 34.1199%・偽 33.9213% で、差は +0.1986 ポイントである。「キリ番では跳ね返る」も成立しない(第3節)。
第五に、終値とキリ番の距離を測ると、平均は無作為な場合の 12.5 pips に対して +0.2186 pips 遠い。偽の水準との距離は逆に −0.2186 pips 近い。「大台で引ける」という形の引き寄せは、符号が逆向きに出ている(第5節)。
第六に、足の中まで独立な正規増分で作った合成系列で同じ測定をすると、触れた率の差の中央は −0.5291 ポイント、絶対値の中央は 0.9436 ポイントである。合成乱数にはキリ番も大台も無いのに、同じ率が出る(第7節)。
本稿の射程(scope note):新しい数学定理も新しい法則も主張しない。価格の刻み、真の値幅、ランダムウォークはすべて既知である。特定の商材や提唱者を論じない。実在の教材、その著者、販売元は主題ではなく、一切名指さない。扱うのは公知の言い回しそのものである。売買を論じない。本稿が測るのは触れた率・跳ね返り率・終値の距離・方向の情報であって、手数料・約定・資金管理を含む売買の成績ではない。射程は日中・少数銘柄に限る。四銘柄・六年・1 時間足の測定である。月次の時系列モメンタム(数十市場・保有1〜12ヶ月)は学術的に文書化されており、本稿はそれを否定しない。刻みを 50 pips と 100 pips に固定する。10 pips 刻みや、銘柄ごとに意識される特定の水準は扱わない(第9節)。注文板を見ていない。「大台に注文が溜まる」という主張のうち、板に実際に注文があるかどうかは、価格の足からは測れない。本稿が否定したのは価格の側に現れる引き寄せであって、板の中身ではない。予測を主張しない。既刊との関係:本系列は、率を報告するときに、それが偶然なら何%になるかを必ず併記する。F008 は偽の比率を同じ帯に置き、F009 は名前の無い水準を同じ日から作った。本稿は同じ手を、キリ番に当てる。加えたのは、間隔をそろえたまま半分ずらすという作り方、終値の距離を無作為な場合の値と並べたこと、偽の方が高かったセルの数を数えたことである。
1. 記法と問い
「キリのいい数字は意識される」「大台には注文が溜まる」という言い方がある。
| 呼ばれ方 | 引き方 |
|---|---|
| 大台 | 100 pips ごと |
| キリ番 | 50 pips ごと |
| 本稿の偽の水準 | キリ番を 25 pips ずらしたもの |
観察 1.1:「キリ番に触れた」という観察だけでは何も言えない。 価格は動くので、近くにある水準には触れる。キリ番は 50 pips ごとに必ずあるので、必ずどれかが近くにある。
観察 1.2:決着させるには、同じ間隔で、意味の無い水準を置けばよい。 キリ番を 25 pips ずらすと、間隔は 50 pips のまま、キリのよさだけが消える。差が出なければ、キリ番に引き寄せは無い。
観察 1.3:ここで測れないものを先に言う。注文板の中身は価格の足からは見えない。 「大台に注文が溜まっている」という主張そのものは、本稿の射程の外である。本稿が測るのは、その溜まりが価格の動きに現れるかである。
問い:キリ番は、キリ番でない水準より、価格を引き寄せるのか。
2. 測る量と設計を、先に書く
設計(走らせる前に宣言し、実行時に変えていない)
| 項目 | 決めたこと |
|---|---|
| 日の区切り | 協定世界時の 0 時。足が 12 本に満たない日は使わない |
| キリ番 | 50 pips 刻み。大台は 100 pips 刻み |
| 偽の水準 | 同じ 50 pips 刻みを 25 pips ずらしたもの |
| 取り方 | その日の始値から、上と下それぞれに最も近い一本 |
| 距離 | 絶対値(水準 − その日の始値)÷ ATR(前日までの 14 日の真の値幅の平均) |
| 触れた率 | その日のうちに、どれかの足の高安がその水準を挟んだ割合 |
| 跳ね返り率 | 触れたあと、反対へ真の値幅の 0.5 倍戻った割合 |
| 終値の距離 | その日の終値と、最も近い水準との距離(pips) |
| 方向の情報 | 水準に触れた足から 24 本先までの、跳ね返りの向きへの値動き(pips) |
| 足 | 1 時間足・中値・完成足のみ |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 期間 | 2019–2024。評価 2022–2024 |
観察 2.1:キリ番と偽の水準は、間隔も向きの取り方も完全に同じである。 違うのは位置が 25 pips ずれていることだけで、その結果としてキリがよくなくなる。
観察 2.2:ATR はその日の値を使わない。 前日までの 14 日から作る。
観察 2.3:方向の信号は、水準に触れた足に置く。 触れる前の足に置くと、「水準へ向かって動いた」ことが条件に入り、その逆に賭ければ必ず負ける。
1 pip は USDJPY が 0.01、EURUSD と GBPUSD が 0.0001、XAUUSD が 0.1 である。日数は USDJPY・EURUSD・GBPUSD が 1,555 日(評価 778 日)、XAUUSD が 1,524 日(評価 764 日)である。
3. キリ番と、ずらしただけの水準を並べる。これが分離子である
計算 3.1 触れた率と跳ね返り率(評価期間)
| 銘柄 | 種類 | 向き | 日数 | 距離 ÷ ATR | 触れた率 | 跳ね返り率 |
|---|---|---|---|---|---|---|
| USDJPY | キリ番 | 上 | 778 | 0.1785 | 71.0797% | 30.3797% |
| USDJPY | キリ番 | 下 | 778 | 0.1866 | 69.7943% | 34.0700% |
| USDJPY | 偽 | 上 | 778 | 0.1982 | 73.3933% | 32.2242% |
| USDJPY | 偽 | 下 | 778 | 0.1846 | 71.3368% | 35.1351% |
| USDJPY | 大台 | 上 | 778 | 0.3861 | 48.9717% | 26.7717% |
| USDJPY | 大台 | 下 | 778 | 0.3727 | 50.7712% | 32.1519% |
| EURUSD | キリ番 | 上 | 778 | 0.3118 | 56.2982% | 34.9315% |
| EURUSD | キリ番 | 下 | 778 | 0.3107 | 58.6118% | 29.3860% |
| EURUSD | 偽 | 上 | 778 | 0.3053 | 59.7686% | 33.1183% |
| EURUSD | 偽 | 下 | 778 | 0.3229 | 61.5681% | 32.9854% |
| EURUSD | 大台 | 上 | 778 | 0.6498 | 33.1620% | 32.5581% |
| EURUSD | 大台 | 下 | 778 | 0.6208 | 37.5321% | 25.3425% |
| GBPUSD | キリ番 | 上 | 778 | 0.2304 | 66.5810% | 34.1699% |
| GBPUSD | キリ番 | 下 | 778 | 0.2580 | 65.2956% | 33.8583% |
| GBPUSD | 偽 | 上 | 778 | 0.2578 | 66.7095% | 36.8015% |
| GBPUSD | 偽 | 下 | 778 | 0.2302 | 69.4087% | 32.9630% |
| GBPUSD | 大台 | 上 | 778 | 0.4690 | 44.8586% | 37.8223% |
| GBPUSD | 大台 | 下 | 778 | 0.4823 | 44.3445% | 31.0145% |
| XAUUSD | キリ番 | 上 | 764 | 0.0965 | 86.2565% | 36.1153% |
| XAUUSD | キリ番 | 下 | 764 | 0.0924 | 85.2094% | 37.3272% |
| XAUUSD | 偽 | 上 | 764 | 0.0884 | 87.8272% | 34.7243% |
| XAUUSD | 偽 | 下 | 764 | 0.0948 | 85.8639% | 39.1768% |
| XAUUSD | 大台 | 上 | 764 | 0.1845 | 73.8220% | 31.9149% |
| XAUUSD | 大台 | 下 | 764 | 0.1848 | 71.0733% | 33.5175% |
計算 3.2 種類ごとの中央
| 種類 | 触れた率の中央 | 跳ね返り率の中央 | 距離の中央 |
|---|---|---|---|
| キリ番 | 68.1877% | 34.1199% | 0.2085 |
| 偽 | 70.3728% | 33.9213% | 0.2142 |
| 大台 | 46.9152% | 32.0334% | 0.4275 |
観察 3.3:触れた率の差は −2.1851 ポイントで、偽の方が高い。 そして八つのセルすべてで偽の方が高かった。
観察 3.4:偽の水準の方が、始値から遠い(距離の中央 0.2142 対 0.2085)。遠いのに触れた率が高い。引き寄せがあるなら向きが逆である。
観察 3.5:跳ね返り率の差は +0.1986 ポイントで、ほぼ同じである(34.1199% 対 33.9213%)。「キリ番では跳ね返る」も成立しない。
観察 3.6:大台(100 pips 刻み)の触れた率は 46.9152% で、キリ番より低い。これは大台が特別だからではなく、距離の中央が 0.4275 と二倍遠いからである。
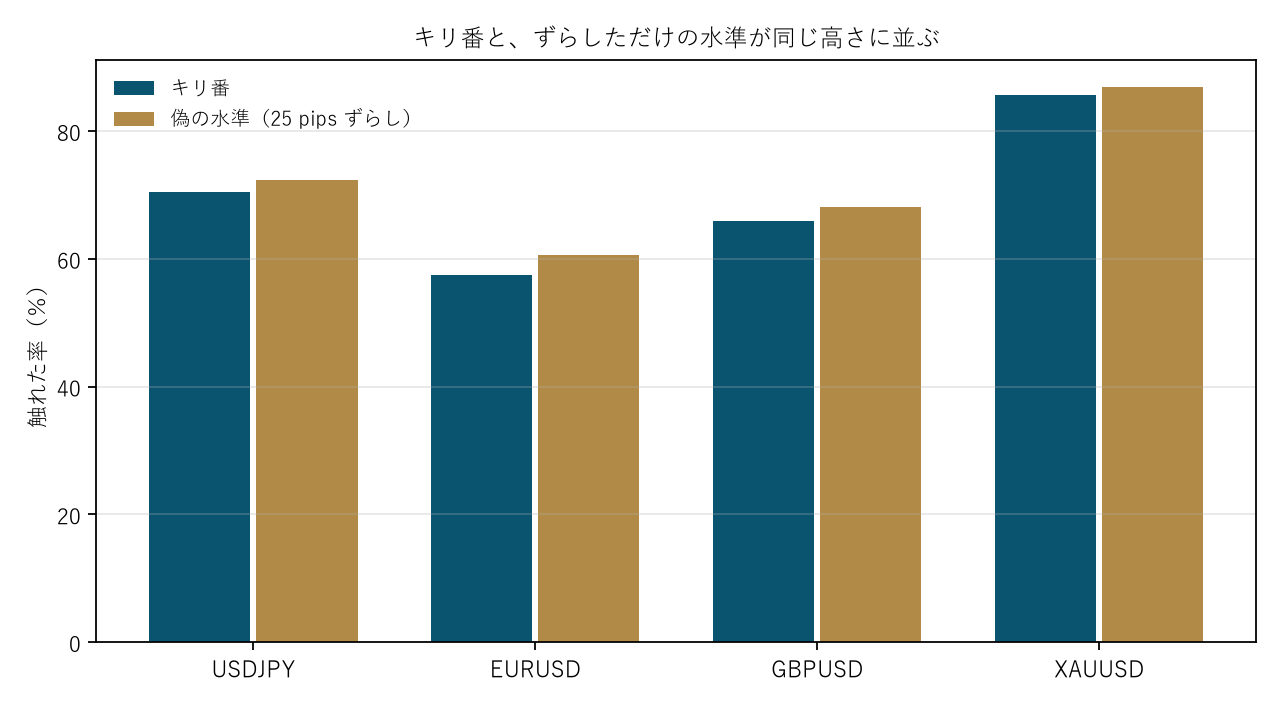
図1:銘柄ごとの触れた率(上下の平均)。濃い棒(キリ番)が薄い棒(偽)より低い。
4. 距離をそろえて比べる
計算 4.1 距離の五分位の中で比べる(評価期間)
| 銘柄 | 帯 | 距離 ÷ ATR | キリ番 件数 | キリ番 | 偽 件数 | 偽 | 差(ポイント) |
|---|---|---|---|---|---|---|---|
| USDJPY | 1 | 0.0404 | 311 | 93.8907% | 312 | 95.5128% | −1.6221 |
| USDJPY | 2 | 0.1120 | 314 | 82.8025% | 308 | 82.1429% | +0.6597 |
| USDJPY | 3 | 0.1869 | 319 | 71.4734% | 303 | 70.9571% | +0.5163 |
| USDJPY | 4 | 0.2650 | 300 | 62.0000% | 322 | 65.2174% | −3.2174 |
| USDJPY | 5 | 0.4074 | 312 | 41.6667% | 311 | 48.2315% | −6.5648 |
| EURUSD | 1 | 0.0625 | 291 | 90.0344% | 332 | 93.3735% | −3.3391 |
| EURUSD | 2 | 0.1883 | 331 | 71.9033% | 291 | 76.2887% | −4.3853 |
| EURUSD | 3 | 0.3140 | 330 | 54.8485% | 292 | 59.9315% | −5.0830 |
| EURUSD | 4 | 0.4436 | 302 | 42.7152% | 320 | 44.6875% | −1.9723 |
| EURUSD | 5 | 0.6445 | 302 | 27.8146% | 321 | 29.2835% | −1.4689 |
| GBPUSD | 1 | 0.0515 | 307 | 91.8567% | 316 | 96.2025% | −4.3459 |
| GBPUSD | 2 | 0.1460 | 313 | 82.4281% | 309 | 81.5534% | +0.8747 |
| GBPUSD | 3 | 0.2431 | 317 | 69.4006% | 305 | 68.5246% | +0.8760 |
| GBPUSD | 4 | 0.3601 | 311 | 51.4469% | 311 | 51.7685% | −0.3215 |
| GBPUSD | 5 | 0.5101 | 308 | 34.4156% | 315 | 42.2222% | −7.8066 |
| XAUUSD | 1 | 0.0196 | 306 | 97.0588% | 305 | 95.7377% | +1.3211 |
| XAUUSD | 2 | 0.0552 | 303 | 90.0990% | 308 | 91.5584% | −1.4594 |
| XAUUSD | 3 | 0.0925 | 307 | 84.6906% | 305 | 89.8361% | −5.1455 |
| XAUUSD | 4 | 0.1305 | 309 | 77.6699% | 301 | 83.0565% | −5.3866 |
| XAUUSD | 5 | 0.1894 | 303 | 79.2079% | 309 | 74.1100% | +5.0979 |
観察 4.2:差の中央は −1.7972 ポイント、絶対値の中央は 2.5948 ポイント、幅は −7.8066 から +5.0979 である。
観察 4.3:キリ番の方が高かったのは 20 帯のうち 6 である。偶然なら 10.0 なので、偶然を下回っている。 引き寄せがあるなら 10 より多くなるはずである。
観察 4.4:差の幅は 13 ポイント近くあり、符号も帯ごとに入れ替わる。 これは効果ではなく、一帯あたり 300 件前後という件数の揺らぎである。揺らぎが効果より大きいときは、どの一帯を取り出しても意味が無い。
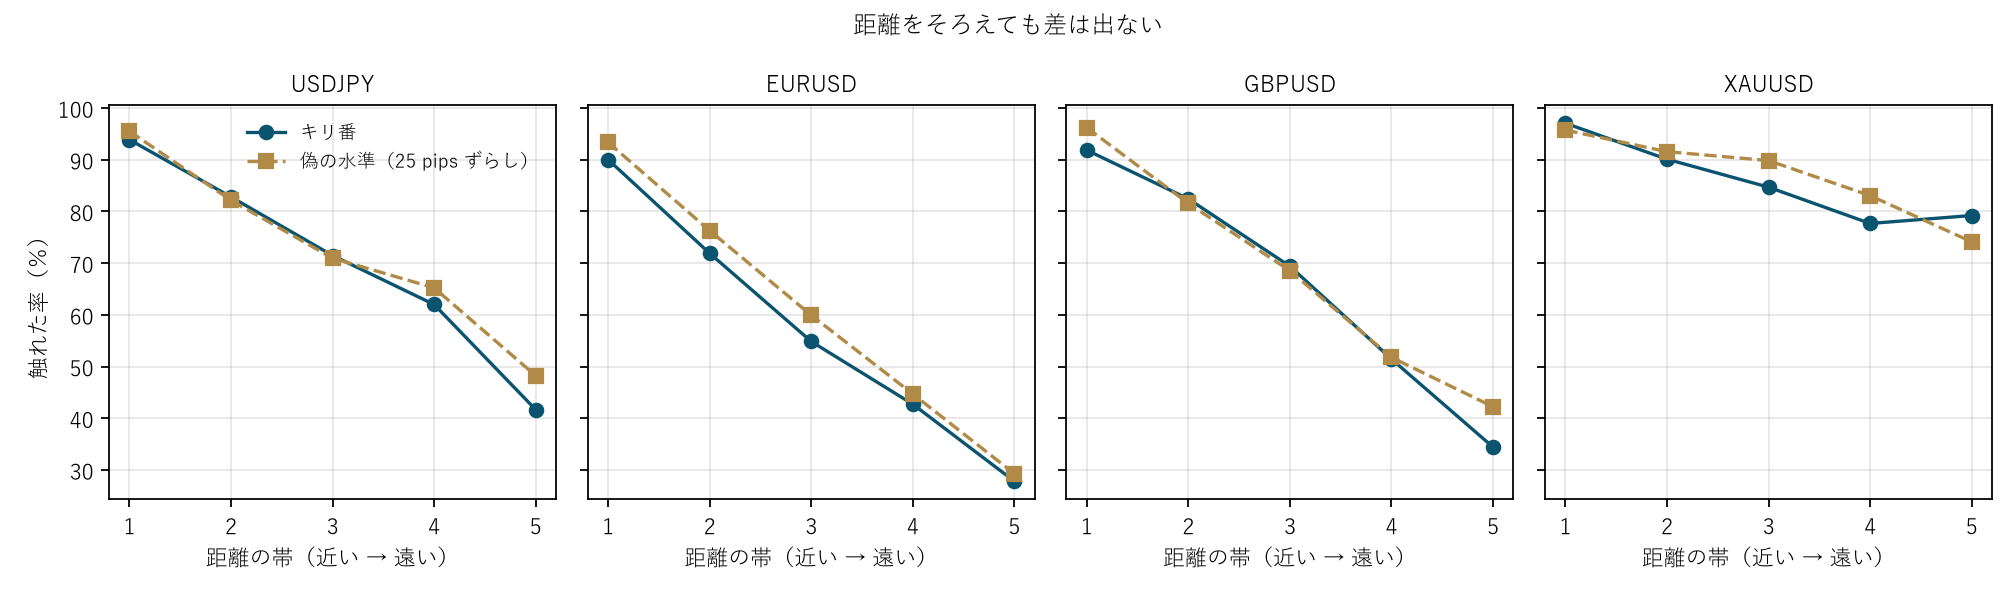
図2:銘柄ごとに、距離の帯(近い → 遠い)に対する触れた率。キリ番(濃い実線)と偽(薄い破線)が重なる。
5. 終値はキリ番の近くで終わるか
計算 5.1 終値と最も近い水準の距離(評価期間・pips)
| 銘柄 | キリ番 中央 | 偽 中央 | キリ番 平均 | 偽 平均 | 無作為なら |
|---|---|---|---|---|---|
| USDJPY | 13.2000 | 11.8000 | 13.0005 | 11.9995 | 12.5000 |
| EURUSD | 12.8250 | 12.1750 | 12.7450 | 12.2550 | 12.5000 |
| GBPUSD | 12.5000 | 12.5000 | 12.6923 | 12.3077 | 12.5000 |
| XAUUSD | 12.8675 | 12.1325 | 12.6304 | 12.3696 | 12.5000 |
観察 5.2:刻みが 50 pips なので、終値が一様に散らばるなら、最も近い水準との距離の平均は 12.5 pips になる。 これが基準線である。
観察 5.3:キリ番との距離の平均は、無作為な場合より 0.2186 pips 遠い。 偽の水準との距離は逆に 0.2186 pips 近い。引き寄せがあるなら、キリ番との距離だけが 12.5 より小さくなるはずである。符号が逆に出ている。
観察 5.4:ただし 0.2186 pips という差は、スプレッド(0.30 から 3.67 pips)より小さい。 ★ 本稿はこれを「キリ番が価格を遠ざける」とは読まない。 読むべきは「引き寄せが見つからなかった」であって、「反発が見つかった」ではない。
観察 5.5:四銘柄すべてで同じ向き(キリ番の方が遠い)である。符号がそろうことと、雑音と区別できることは別である。
6. 触れた足から先の方向の情報
計算 6.1 水準に触れた足に信号を置く(評価期間)
| 銘柄 | 種類 | 件数 | D(pips) | Dd(日次平均) | 日次 t | スプレッド | 買/売 |
|---|---|---|---|---|---|---|---|
| USDJPY | キリ番 | 1,066 | −2.9051 | −14.0399 | −5.32 | 0.70 | 514/552 |
| USDJPY | 偽 | 1,105 | −0.4553 | −12.5107 | −4.76 | 0.70 | 535/570 |
| EURUSD | キリ番 | 891 | 3.2300 | −2.6786 | −1.56 | 0.30 | 453/438 |
| EURUSD | 偽 | 941 | 1.9870 | −4.1043 | −2.57 | 0.30 | 476/465 |
| GBPUSD | キリ番 | 1,022 | −0.5125 | −9.3316 | −4.24 | 0.90 | 505/517 |
| GBPUSD | 偽 | 1,057 | 3.1725 | −5.3558 | −2.55 | 0.90 | 538/519 |
| XAUUSD | キリ番 | 1,269 | −0.8251 | −19.6345 | −4.11 | 3.67 | 611/658 |
| XAUUSD | 偽 | 1,288 | −1.8262 | −21.2039 | −4.77 | 3.67 | 618/670 |
観察 6.2:方向の情報の中央は、キリ番 −0.6688 pips・偽 +0.7658 pips である。偽の方が良い。
観察 6.3:日次 t の絶対値が 2 以上のセルは、キリ番 4 のうち 3・偽 4 のうち 4 である。偽の水準の方が「有意」になっている。
観察 6.4:これは偽の水準に情報があるという意味ではない。 両方とも Dd が大きく負で、どちらも「水準に触れたあと跳ね返りに賭けると負ける」という同じ形を出している。キリ番と偽の区別ではなく、跳ね返りに賭けること自体の性質である。
観察 6.5:この測定は h = 24 本先を見ており、隣り合う観測が重なりうる。ただし件/日が 1.0 から 2.0 なので、日をまたぐ重なりは限られる。それでも Dd と D の符号が食い違っているセルがあるので、どちらか一方だけを書いてはいけない。
7. 基準線、合成乱数にはキリ番も大台も無い
計算 7.1 足の中まで独立な正規増分で作った系列(10 系列・評価期間)
| 銘柄 | 種類 | 実測 触れた率 | 合成乱数 | 差(ポイント) |
|---|---|---|---|---|
| USDJPY | キリ番 | 70.4370% | 70.9062% | −0.4692 |
| USDJPY | 偽 | 72.3650% | 71.0668% | +1.2982 |
| EURUSD | キリ番 | 57.4550% | 60.7069% | −3.2519 |
| EURUSD | 偽 | 60.6684% | 60.7712% | −0.1028 |
| GBPUSD | キリ番 | 65.9383% | 70.4820% | −4.5437 |
| GBPUSD | 偽 | 68.0591% | 70.7005% | −2.6414 |
| XAUUSD | キリ番 | 85.7330% | 86.3220% | −0.5890 |
| XAUUSD | 偽 | 86.8455% | 86.3743% | +0.4712 |
観察 7.2:実測と乱数の差の中央は −0.5291 ポイント、絶対値の中央は 0.9436 ポイントである。
観察 7.3:合成乱数には注文も心理もキリ番も無い。それでも同じ率が出る。 したがって触れた率は、相場について何も言っていない。
観察 7.4:合成乱数でもキリ番と偽の差が −0.4692 から +1.2982 と散らばる。この散らばりが、実測の差 −2.1851 と同じ桁である。 ★ 実測の差を効果として読む前に、乱数でも同じ幅が出ることを見る。
8. 時間帯で分ける
設計:協定世界時で重ならない五区分に分ける。信号は第6節のキリ番である。
計算 8.1 五区分それぞれの方向の情報(評価期間)
| 銘柄 | 東京 0–7 | ロンドン 7–12 | 重複 12–16 | NY後半 16–21 | 夜間 21–24 |
|---|---|---|---|---|---|
| USDJPY | −0.78(t −1.49) | 2.88(t 0.32) | −7.67(t −0.77) | −42.79(t −2.46) | 件数不足 |
| EURUSD | 1.30(t 0.38) | 0.92(t 0.16) | 7.89(t 1.82) | 12.39(t 1.79) | 件数不足 |
| GBPUSD | −2.08(t −0.89) | 1.36(t 0.06) | 3.85(t 0.72) | −13.09(t −0.94) | 件数不足 |
| XAUUSD | 0.05(t −1.28) | −13.38(t −0.86) | 9.51(t 0.58) | 件数不足 | 件数不足 |
観察 8.2:日次 t の絶対値が 2 以上になったセルは 15 のうち 1 である。偶然なら およそ 0.7 セルなので、偶然と同じ程度である。
観察 8.3:有意に見えたのは USDJPY の NY後半(−42.79・t −2.46)である。本稿はこれを主張しない。 四銘柄 × 五区分を試している以上、どれか一つがこう見えるのは当たり前である。
観察 8.4:夜間帯は四銘柄とも、NY後半は XAUUSD が、件数不足で測れなかった。水準に触れるのは市場が動いている時間に偏るためである。
9. 限界
- ★ 刻みを 50 pips と 100 pips に固定している。 10 pips 刻みや、銘柄ごとに「意識される」とされる特定の水準(例えば歴史的な高値安値と一致するキリ番)は扱っていない。本稿が否定したのは、刻みとして機械的に引いたキリ番である。
- ★ 注文板を見ていない。 「大台に注文が溜まる」という主張のうち、板に注文があるかどうかは価格の足からは測れない。否定したのは、その溜まりが価格の動きに現れるかである。
- 偽の水準の置き方は一通りである。 25 pips ずらした。別のずらし方では数字が変わる。ただし第4節は距離をそろえて比べているので、ずらし方には依らない。
- 跳ね返りの判定を真の値幅の 0.5 倍に固定している。 別の幅では跳ね返り率が変わる。キリ番と偽で同じ幅を使っているので、比較は成り立つ。
- 第6節は h = 24 本先を見ており、観測が重なりうる。 件/日は 1.0 から 2.0 なので日をまたぐ重なりは限られるが、D と Dd の符号が食い違うセルがある。
- 合成乱数は独立な正規増分である。 ボラティリティの群れは入っていない。
- 四銘柄・六年である。 他の市場、他の期間について述べるものではない。
結び
キリ番には、その日のうちに 68.1877% の割合で触れる。触れたあと 34.1199% の割合で反対へ戻る。「意識されている」と読める数字である。
だが同じ 50 pips 刻みを 25 pips ずらしただけの、名前も意味も無い水準では、触れた率が 70.3728%、跳ね返り率が 33.9213% だった。八つのセルすべてで、偽の方が触れた率が高い。 しかも偽の方が始値から遠い。
距離をそろえて比べても、キリ番の方が高かったのは 20 帯のうち 6(偶然なら 10.0)である。終値との距離は、無作為な場合の 12.5 pips に対して 0.2186 pips 遠い。合成乱数でも同じ率が出る。
キリのよさは、価格の側に現れない。 引き寄せられているのは価格ではなく、その数字が目に入りやすい私たちの側である。
そして本稿が測れたのは、価格の足に現れる分だけである。板に何が置かれているかについては、ここでは何も答えていない。
データと再現
| データ | 為替は Dukascopy 由来のティック(2019 年以降はミリ秒・bid・ask まで一致することを確認済み)。金は Dukascopy |
| 期間 | 2019–2024(六年)。評価 2022–2024 |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 足 | 1 時間足・中値・完成足の終値のみ。ティックの無い足は作らない |
| 日の区切り | 協定世界時の 0 時。足が 12 本に満たない日は使わない |
| 検算 | 検算/F011.py(--zu で図も書き出す)。本文の数字はすべて 検算/F011_output.txt から取っている |
| 図 | 図/F011_zu1・図/F011_zu2(png・svg・英語版) |
| 乱数の種 | 0〜9 に固定。再実行しても同じ値が出る |
| 土台の検査 | _ツール/audit_bars.py(足の先読み・夏時間・日の区切り)。記録は _土台の検査.txt |
参考文献
- 山岸勇輝 (2026). フィボナッチの比率に特権はない [F008]. Zenodo. 10.5281/zenodo.22881668
- 山岸勇輝 (2026). ピボットの水準に触る確率は、その水準までの距離の言い換えである [F009]. Zenodo. 10.5281/zenodo.22881708
作成にあたって:本稿の着想と内容は、著者自身の考察に基づくものです。文章の構成整理や英訳、数式の確認には AI(大規模言語モデル)の助力を得ました。最終的な内容の解釈や誤りがあれば、それらはすべて著者の責に帰します。お気づきの点があれば、ご教示いただければ幸いです。
書誌
山岸勇輝(2026)「キリ番は、価格を引き寄せない」[F011]. Zenodo.
DOI: 10.5281/zenodo.22891487
日付の証拠(OpenTimestamps):日本語版の .ots・英語版の .ots・SHA256SUMS
予備の置き場所(ミラー。中身は上と同じです):PDF 日本語・PDF English・SHA256SUMS
住所:https://www.yamagishiyuuki.com/yoi/F011・DOI 10.5281/zenodo.22891487・CC BY 4.0・プレプリント(査読を経ていません)・ORCID 0009-0006-8587-3450
引用するとき
山岸勇輝 (2026). キリ番は、価格を引き寄せない [F011]. YOI: https://www.yamagishiyuuki.com/yoi/F011 ・ DOI: 10.5281/zenodo.22891487
Yamagishi, Y. (2026). Round Numbers Do Not Attract Price [F011]. YOI: https://www.yamagishiyuuki.com/yoi/F011; DOI: 10.5281/zenodo.22891487
@misc{yamagishi2026yoiF011,
  author = {Yamagishi, Yuuki},
  title = {Round Numbers Do Not Attract Price},
  year = {2026},
  howpublished = {YOI: https://www.yamagishiyuuki.com/yoi/F011},
  doi = {10.5281/zenodo.22891487},
  note = {Preprint}
}
指紋(SHA-256)と確かめ方
e3baa1b5c89f9b5f9912362938dd6278bcbbb9ecfb04b07cbf9bfad70118a3a6 yamagishi_F011__20260922_jp.pdfdb2db1683bd4eabf112c72177d8f1fc4cbcc0183b6df96a654a110153228a579 yamagishi_F011__20260922_en.pdfPDF と .ots を同じ場所に保存し、opentimestamps.org に .ots、続けて PDF を落とすと、記録された日時が表示されます。PDF が 1 バイトでも変わっていれば通りません。