要旨
本稿が問うのは、本系列が使ってきた基準線がどこまで正しい対照なのか、である。答えは、方向については正しく、大きさについては対照にならない。新しい数学定理も新しい法則も主張しない。
第一に、方向については、合成乱数は正しい対照である。 符号つきリターンの自己相関は、絶対値の中央で実測 0.0061、乱数 0.0046 である。最大でも実測 0.0353、乱数 0.0125 にとどまる(第3節)。
第二に、これが本稿の芯である。★ 符号を外した途端に、両者はまったく違う量になる。 リターンの絶対値の自己相関は、中央で実測 0.1746、乱数 0.0187 である。ラグ 240 本(十日)でも実測は 0.1529 残る(第4節)。
第三に、★ 乱数側に残った 0.0184 すら、群れではない。 生の差の絶対値で測れば乱数は −0.0013 である。対数を取って価格の水準で割ったことの産物で、水準が最も動いた XAUUSD(最大 ÷ 最小 = 2.5736)で最も大きく出ている(第5節)。
第四に、実測の群れは本物である。 生の差で測っても 0.1754 で、対数版の 0.1809 とほとんど変わらない(第5節)。
第五に、★ この一つの差が、三つの場面をそのまま説明する。 時間切れの割合は実測 0.3061 対 乱数 0.0362、ATR の五分位で分けた先の値動きの比は実測 2.1064 対 乱数 0.9981 である(第6節)。
第六に、★ したがって本系列の基準線は、「方向の情報がゼロ」であると同時に「大きさの構造もゼロ」である。 前者は狙ったとおりで、後者は副作用である。F027・F028・F030 の三つの限界は、この一つの事実から出ている(第6節)。
本稿の射程(scope note):新しい数学定理も新しい法則も主張しない。ボラティリティの群れ、自己相関、ランダムウォークはすべて既知である。特定の商材や提唱者を論じない。実在の教材、その著者、販売元は主題ではなく、一切名指さない。本稿の主題は著者自身の道具である。本系列が使ってきた基準線が、どこまで正しい対照かを測っている。売買を論じない。本稿は売買の成績を測っていない(第7節)。群れの機序を説明しない。なぜ群れがあるのかは本稿の問いではない(第7節)。八点の相関は強さの証拠にならない。第6節の相関は実測と乱数が二つの塊に分かれているだけでもありうる(第6節・第7節)。より良い基準線を作っていない。群れを持つ合成系列の作り方は、本稿では扱わない(第7節)。射程は日中・少数銘柄に限る。四銘柄・六年・1 時間足の測定である。月次の時系列モメンタム(数十市場・保有1〜12ヶ月)は学術的に文書化されており、本稿はそれを否定しない。予測を主張しない。
1. 記法と問い
本系列は「足の中まで独立な正規増分で作った合成乱数」を基準線に使ってきた。
| 基準線に期待していたこと | 確かめていなかったこと |
|---|---|
| 方向の情報がゼロであること | 大きさの構造もゼロになっていないか |
| 同じ本数・同じ時刻であること | 実測と何がどれだけ違うのか |
| 「何も無いときに何が出るか」を示すこと | どの量については対照にならないのか |
観察 1.1:F027・F028・F030 で三度、基準線が使えない場面に出くわした。 F027 では合成乱数に時間切れがほとんど出ず、F028 と F030 では層が大きさを分けなかった。
観察 1.2:★ 三度とも、同じ言い訳を書いた。 「ボラティリティの群れが無いから」である。だが測っていなかった。
観察 1.3:★ 本稿はその言い訳を、測って数字にする。 自分の道具の射程を測るのも、測定である。
観察 1.4:分離子は、実測か合成乱数かである。 同じ量・同じラグ・同じ銘柄・同じ期間で、系列だけを入れ替える。
問い:本系列の基準線は、どこまで正しい対照なのか。
2. 測る量と設計を、先に書く
予言(走らせる前に書いた)
① 符号つきリターンの自己相関は、実測でも合成乱数でもほぼ 0 である。⇒ 方向については、合成乱数は正しい対照である。
② リターンの絶対値の自己相関は、実測では大きく正で長く残る。 合成乱数では 0 である。
③ したがって合成乱数は「方向の情報がゼロの系列」であると同時に「大きさの構造もゼロの系列」である。
④ ★ そしてその差は、F027・F028・F030 で見た三つの数字をそのまま説明するはずである。
設計(走らせる前に宣言し、実行時に変えていない)
| 項目 | 決めたこと |
|---|---|
| 格子 | 1 時間足・中値・完成足のみ |
| 量 | 対数リターンと、その絶対値 |
| ラグ | 1・2・4・8・24・72・120・240 本 |
| 群れの強さ | リターンの絶対値の自己相関の、ラグ 1・2・4・8・24 の平均 |
| 時間切れ | 利確 = 損切り = 20 pips・期限 6 本での時間切れの割合(F027・F028 と同じ) |
| ATR | ATR(14)の 5 分位で分けた、24 本先の値動きの大きさの比(F030 と同じ) |
| 基準線 | 足の中まで合成乱数(5 系列) |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 期間 | 2019–2024 |
観察 2.1:★ 合成乱数は、一定のばらつきの差を足して作っている。 一本あたりの標準偏差を実データに合わせ、足の中も同じばらつきで歩かせている。 ★ つまり群れは、作り方の上で存在しない。
観察 2.2:★ だからこれは「群れがあるか」の検定ではない。 合成乱数には無いことが分かっている。本稿が測るのは、その差がどれだけ大きいかである。
観察 2.3:三つの場面の数字は、本稿の中で測り直している。 F027・F028・F030 から引き写すのではなく、同じ計算を本稿の検算の中で走らせている。
3. 符号つきリターンの自己相関、方向については同じか
計算 3.1 ラグごとの自己相関(符号つきリターン)
| ラグ | USDJPY | EURUSD | GBPUSD | XAUUSD | 実測 中央 | 乱数 中央 |
|---|---|---|---|---|---|---|
| 1 | −0.0051 | −0.0237 | −0.0353 | −0.0158 | −0.0197 | 0.0005 |
| 2 | 0.0058 | 0.0009 | 0.0060 | 0.0183 | 0.0059 | −0.0046 |
| 8 | 0.0121 | −0.0037 | −0.0047 | −0.0061 | −0.0042 | −0.0043 |
| 24 | −0.0098 | 0.0107 | 0.0072 | 0.0013 | 0.0042 | 0.0020 |
| 120 | 0.0091 | 0.0052 | −0.0143 | −0.0148 | −0.0046 | 0.0041 |
| 240 | 0.0052 | 0.0025 | −0.0035 | 0.0082 | 0.0038 | −0.0061 |
観察 3.2:予言①は当たった。 自己相関の絶対値は、中央で実測 0.0061、乱数 0.0046 である。最大でも実測 0.0353、乱数 0.0125 にとどまる。
観察 3.3:★ したがって、方向については合成乱数は正しい対照である。 実測の側にも、符号の自己相関はほとんど無い。
観察 3.4:ラグ 1 で実測が −0.0197 とわずかに負である。 一本先の折り返しだが、0.02 という大きさは、本系列が方向の情報として扱ってきた量よりずっと小さい。
観察 3.5:★ ここが両方 0 だということが、本系列のこれまでの基準線を支えている。 方向を測る論文で合成乱数を対照にしたのは、正しかった。
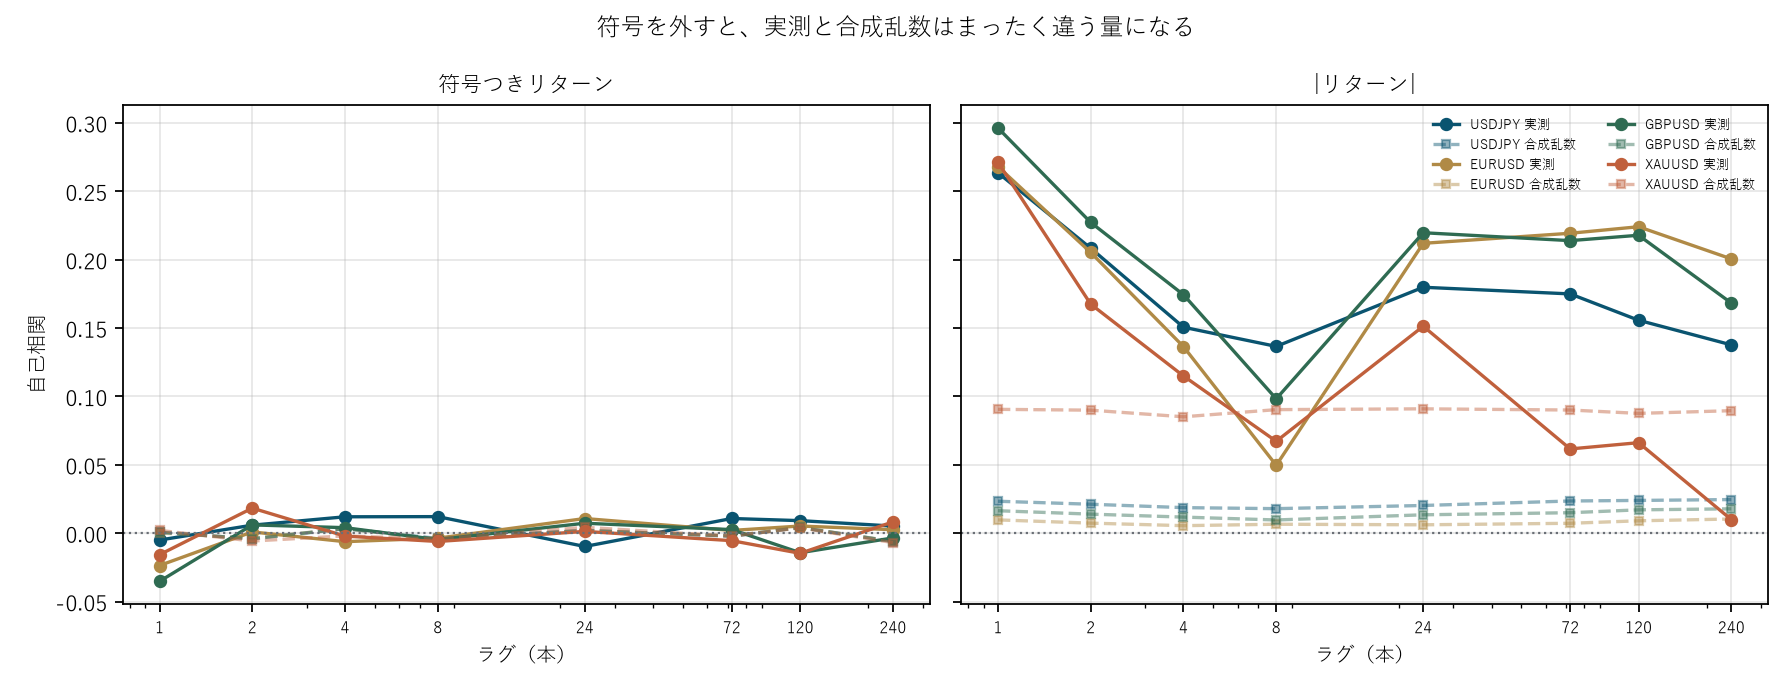
図1:横がラグ(対数)、縦が自己相関。左が符号つきリターン、右がリターンの絶対値で、実線が実測・破線が合成乱数である。
4. リターンの絶対値の自己相関、大きさについてはどうか
計算 4.1 ラグごとの自己相関(リターンの絶対値)
| ラグ | USDJPY | EURUSD | GBPUSD | XAUUSD | 実測 中央 | 乱数 中央 | 差 |
|---|---|---|---|---|---|---|---|
| 1 | 0.2634 | 0.2679 | 0.2962 | 0.2710 | 0.2695 | 0.0201 | 0.2493 |
| 2 | 0.2083 | 0.2052 | 0.2271 | 0.1674 | 0.2067 | 0.0178 | 0.1890 |
| 4 | 0.1505 | 0.1363 | 0.1743 | 0.1149 | 0.1434 | 0.0164 | 0.1271 |
| 8 | 0.1365 | 0.0496 | 0.0982 | 0.0671 | 0.0827 | 0.0171 | 0.0655 |
| 24 | 0.1798 | 0.2119 | 0.2196 | 0.1512 | 0.1958 | 0.0197 | 0.1761 |
| 72 | 0.1749 | 0.2192 | 0.2138 | 0.0615 | 0.1944 | 0.0199 | 0.1745 |
| 120 | 0.1556 | 0.2240 | 0.2178 | 0.0661 | 0.1867 | 0.0180 | 0.1687 |
| 240 | 0.1376 | 0.2005 | 0.1682 | 0.0099 | 0.1529 | 0.0237 | 0.1292 |
観察 4.2:★ これが本稿の芯である。 同じ系列の、符号を外しただけの量で、実測は中央 0.1746、乱数は 0.0187 になる。
観察 4.3:★ そして実測は長く残る。 ラグ 240 本、つまり十日先でも 0.1529 ある。ラグ 8 でいったん 0.0827 に落ちてから、ラグ 24 で 0.1958 に戻る。 一日の周期が入っているためと読めるが、本稿はそれを測っていない。
観察 4.4:群れの強さ(ラグ 1・2・4・8・24 の平均)は、実測 0.1809、乱数 0.0184 である。 ★ 十倍近い。
観察 4.5:XAUUSD だけ、長いラグで落ちる。 ラグ 240 で 0.0099 である。他の三銘柄は 0.1376 から 0.2005 残る。 ★ 金の群れは短いということでありうるが、本稿は機序を調べていない。
観察 4.6:乱数の側も、幅は −0.0099 から 0.2248 と広い。 中央は 0.0187 だが、ゼロではない。 ★ 作り方の上で群れは無いはずなので、これは次節で追う。
5. 乱数側に残った分は、どこから来るか
計算 5.1 対数リターンと、生の差で測り直す
| 銘柄 | リターンの絶対値の群れ | 生の差の絶対値の群れ | 価格の最大 ÷ 最小 | |
|---|---|---|---|---|
| USDJPY | 実測 | 0.1877 | 0.2056 | 1.5866 |
| USDJPY | 乱数 | 0.0215 | −0.0013 | 1.6153 |
| EURUSD | 実測 | 0.1742 | 0.1644 | 1.2936 |
| EURUSD | 乱数 | 0.0070 | −0.0013 | 1.3766 |
| GBPUSD | 実測 | 0.2031 | 0.1861 | 1.3691 |
| GBPUSD | 乱数 | 0.0146 | −0.0013 | 1.5078 |
| XAUUSD | 実測 | 0.1543 | 0.1646 | 2.1997 |
| XAUUSD | 乱数 | 0.0893 | −0.0011 | 2.5736 |
観察 5.2:★ 乱数の群れは、生の差で測れば消える。 中央 −0.0013 である。★ 作り方どおり、まったく無い。
観察 5.3:★ だから乱数側に残っていた 0.0184 は、群れではない。 対数を取って価格の水準で割ったことの産物である。 水準がゆっくり動けば、同じ大きさの差でも対数リターンは伸び縮みする。
観察 5.4:★ それは水準が最も動いた銘柄で最も大きい。 XAUUSD の乱数は、価格の最大 ÷ 最小が 2.5736 と四つの中で最大で、群れも 0.0893 と最大である。EURUSD は 1.3766 で 0.0070 である。
観察 5.5:★ 一方、実測の群れは本物である。 生の差で測っても中央 0.1754 で、対数版の 0.1809 とほとんど変わらない。割り方を変えても消えない。
観察 5.6:これは本系列が繰り返してきた形である。 正規化は中立ではない。 ★ 対数を取るという当たり前の操作が、無かったはずの模様を 0.0893 まで作った。
6. 三つの場面を、本稿の中で測り直す
計算 6.1 時間切れの割合と、ATR の五分位の比
| 銘柄 | 時間切れの割合 | ATR 五分位の比 | 群れの強さ | |
|---|---|---|---|---|
| USDJPY | 実測 | 0.3538 | 3.3143 | 0.1877 |
| USDJPY | 乱数 | 0.0340 | 0.9981 | 0.0215 |
| EURUSD | 実測 | 0.4561 | 1.9352 | 0.1742 |
| EURUSD | 乱数 | 0.2154 | 0.9980 | 0.0070 |
| GBPUSD | 実測 | 0.2584 | 1.8978 | 0.2031 |
| GBPUSD | 乱数 | 0.0373 | 0.9981 | 0.0146 |
| XAUUSD | 実測 | 0.0203 | 2.2776 | 0.1543 |
| XAUUSD | 乱数 | 0.0000 | 0.9941 | 0.0893 |
観察 6.2:★ ATR の五分位の比が、いちばんはっきりしている。 実測は中央 2.1064、乱数は 0.9981 である。乱数では四銘柄すべてが 0.9941 から 0.9981、つまり 1 である。
観察 6.3:★ これは F030 が測ったことと同じである。 ATR が高い時期と低い時期という区別が、合成乱数には存在しない。 一定のばらつきで作ってあるのだから、当然である。
観察 6.4:時間切れの割合は、実測 中央 0.3061、乱数 中央 0.0362 である。 ただし幅は広く、実測 0.0203 から 0.4561、乱数 0.0000 から 0.2154 である。
観察 6.5:XAUUSD の実測は時間切れが 0.0203 しかない。 柵を pips で固定しているので、値動きの大きい銘柄では届きやすいためである。 ★ 時間切れは群れだけで決まる量ではない。
観察 6.6:群れの強さとの相関は、時間切れで +0.5682、ATR の五分位の比で +0.8102 である。 八点しかないので、相関の値そのものは強さの証拠にならない。 ★ そして実測と乱数が二つの塊に分かれているだけの相関でもありうる。本稿はこれを関係の証拠として使わない。
観察 6.7:★ 本稿が言えるのは、二つの塊がはっきり分かれているということである。 群れの強さで 0.0184 と 0.1809、ATR の五分位の比で 0.9981 と 2.1064 である。
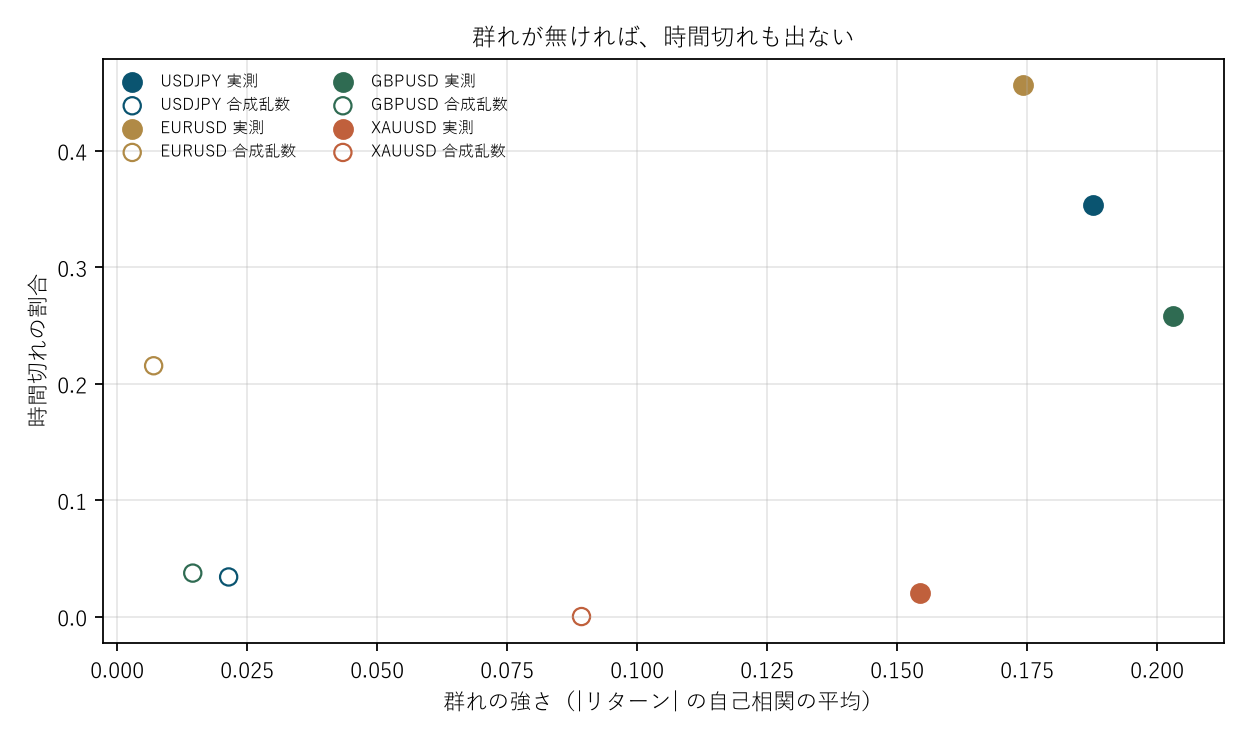
図2:横が群れの強さ、縦が時間切れの割合。塗りつぶしが実測、白抜きが合成乱数である。
7. 限界
- ⚠️ 群れの機序を説明していない。 なぜ相場に群れがあるのかは、本稿の問いではない。
- より良い基準線を作っていない。 群れを持つ合成系列の作り方は、本稿では扱わない。本稿がしたのは、今の基準線の射程を測ることだけである。
- 八点の相関は強さの証拠にならない。 第6節の相関は、実測と乱数が二つの塊に分かれているだけでもありうる。
- 時間切れは群れだけで決まらない。 柵を pips で固定しているので、値動きの大きい銘柄では届きやすい。
- XAUUSD の長いラグの落ち込みを調べていない。 ラグ 240 で 0.0099 になる理由は測っていない。
- ラグ 8 での落ち込みと、ラグ 24 での戻りを調べていない。 一日の周期と読めるが、測っていない。
- 一時間足に固定している。 別の足種では群れの見え方が変わる。
- 四銘柄・六年である。 他の市場、他の期間について述べるものではない。
結び
本系列は「足の中まで独立な正規増分で作った合成乱数」を基準線に使ってきた。そして F027・F028・F030 で三度、基準線が使えない場面に出くわし、三度とも同じ言い訳を書いた。「ボラティリティの群れが無いから」である。本稿はその言い訳を、測って数字にした。
方向については、合成乱数は正しい対照である。 符号つきリターンの自己相関は、絶対値の中央で実測 0.0061、乱数 0.0046、最大でも 0.0353 と 0.0125 である。★ 方向を測る論文で合成乱数を対照にしたのは、正しかった。
★ だが符号を外した途端に、両者はまったく違う量になる。 リターンの絶対値の自己相関は、中央で実測 0.1746、乱数 0.0187 である。ラグ 240 本、つまり十日先でも実測は 0.1529 残る。 群れの強さは 0.1809 対 0.0184 で、十倍近い。
★ そして乱数側に残った 0.0184 すら、群れではない。 生の差の絶対値で測れば乱数は −0.0013、つまり作り方どおりまったく無い。残っていたのは、対数を取って価格の水準で割ったことの産物で、水準が最も動いた XAUUSD(最大 ÷ 最小 = 2.5736)で最も大きく 0.0893 出ている。 正規化は中立ではない。対数を取るという当たり前の操作が、無かったはずの模様を作った。
一方、実測の群れは本物である。 生の差で測っても 0.1754 で、対数版の 0.1809 とほとんど変わらない。
★ この一つの差が、三つの場面をそのまま説明する。 ATR の五分位で分けた先の値動きの比は、実測 2.1064 に対し乱数は四銘柄すべて 0.9941 から 0.9981、つまり 1 である。時間切れの割合は実測 0.3061 対 乱数 0.0362 である。
★ したがって本系列の基準線は、「方向の情報がゼロ」であると同時に「大きさの構造もゼロ」である。前者は狙ったとおりで、後者は副作用である。
だから基準線を使うときは、測っている量が方向の側か大きさの側かを先に見なければならない。 ★ そして本稿は、より良い基準線を作っていない。したのは、今の道具の射程を測ることだけである。
データと再現
| データ | 為替は Dukascopy 由来のティック(2019 年以降はミリ秒・bid・ask まで一致することを確認済み)。金は Dukascopy |
| 期間 | 2019–2024(六年) |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 足 | 1 時間足・中値・完成足の終値のみ。ティックの無い足は作らない |
| 量 | 対数リターンとその絶対値、生の差の絶対値 |
| ラグ | 1・2・4・8・24・72・120・240 本 |
| 三つの場面 | 時間切れ(利確 = 損切り = 20 pips・期限 6 本)/ ATR(14) の五分位で分けた 24 本先の値動きの比 |
| 基準線 | 足の中まで合成乱数(5 系列)。一定のばらつきの差を足して作る |
| 検算 | 検算/F033.py(--zu で図も書き出す)。本文の数字はすべて 検算/F033_output.txt から取っている |
| 図 | 図/F033_zu1・図/F033_zu2(png・svg・英語版) |
| 乱数の種 | 固定。再実行しても同じ値が出る |
| 土台の検査 | _ツール/audit_bars.py(足の先読み・夏時間・日の区切り)。記録は _土台の検査.txt |
参考文献
- 山岸勇輝 (2026). 時間切れをどこへ入れたかで、「両方負け」の割合が決まる [F027]. Zenodo. 10.5281/zenodo.22892724
- 山岸勇輝 (2026). 手前の水準までの距離が動かすのは、勝率ではなく時間切れである [F028]. Zenodo. 10.5281/zenodo.22892891
- 山岸勇輝 (2026). 大きさの量で層別しても、方向は出ない [F030]. Zenodo. 10.5281/zenodo.22893420
作成にあたって:本稿の着想と内容は、著者自身の考察に基づくものです。文章の構成整理や英訳、数式の確認には AI(大規模言語モデル)の助力を得ました。最終的な内容の解釈や誤りがあれば、それらはすべて著者の責に帰します。お気づきの点があれば、ご教示いただければ幸いです。
書誌
山岸勇輝(2026)「合成乱数には、ボラティリティの群れが無い」[F033]. Zenodo.
DOI: 10.5281/zenodo.22893674
日付の証拠(OpenTimestamps):日本語版の .ots・英語版の .ots・SHA256SUMS
予備の置き場所(ミラー。中身は上と同じです):PDF 日本語・PDF English・SHA256SUMS
住所:https://www.yamagishiyuuki.com/yoi/F033・DOI 10.5281/zenodo.22893674・CC BY 4.0・プレプリント(査読を経ていません)・ORCID 0009-0006-8587-3450
引用するとき
山岸勇輝 (2026). 合成乱数には、ボラティリティの群れが無い [F033]. YOI: https://www.yamagishiyuuki.com/yoi/F033 ・ DOI: 10.5281/zenodo.22893674
Yamagishi, Y. (2026). A Synthetic Random Walk Has No Volatility Clustering [F033]. YOI: https://www.yamagishiyuuki.com/yoi/F033; DOI: 10.5281/zenodo.22893674
@misc{yamagishi2026yoiF033,
  author = {Yamagishi, Yuuki},
  title = {A Synthetic Random Walk Has No Volatility Clustering},
  year = {2026},
  howpublished = {YOI: https://www.yamagishiyuuki.com/yoi/F033},
  doi = {10.5281/zenodo.22893674},
  note = {Preprint}
}
指紋(SHA-256)と確かめ方
a49ca9c10c916f4c088980e8ecca429f73dd51faaa93694e2e9d5ef156c0c087 yamagishi_F033__20261002_jp.pdfac158604fda4f8ae874c72ee1e9deb48eca69b37898a5e136005de466fd2031a yamagishi_F033__20261002_en.pdfPDF と .ots を同じ場所に保存し、opentimestamps.org に .ots、続けて PDF を落とすと、記録された日時が表示されます。PDF が 1 バイトでも変わっていれば通りません。