要旨
本稿が問うのは、損切りの幅を数値で選ぶことと、先に宣言した σ の倍率で決めることの違いである。答えは、数値は銘柄ごとに別の量を指し、後出しで選んだ差は合成乱数でも同じだけ買える。新しい数学定理も新しい法則も主張しない。
第一に、同じ「20 pips」が、銘柄によって別の量である。 24 本先の値動きの標準偏差 σ は、銘柄で 43.1287 から 167.3431 pips まで 3.8801 倍動く。20 pips は EURUSD で 0.4637σ、XAUUSD で 0.1195σ である(第3節)。
第二に、選択期間で最良の幅(pips)は、銘柄でばらばらである。 四銘柄で 20 / 50 / 50 / 100 pips になる(第5節)。
第三に、σ の倍率で決めると、そろう方向へ向かう。 選択期間で最良の倍率は四銘柄で 1σ / 6σ / 1σ / 1σ である。★ EURUSD だけ外れるので、「そろう」と言い切れるほどではない(第5節)。
第四に、これが本稿の芯である。★ 予言③は外れた。後出しの差は、標準誤差より小さくなかった。 差が一回の標準誤差より小さかったのは四銘柄のうち 2 である。USDJPY では +2.1432 pips(標準誤差 0.7053)、XAUUSD では +3.8800 pips(標準誤差 1.4490)を買っている(第5節)。
第五に、★ だがその差は、何の証拠にもならない。 合成乱数で同じ手続きを踏むと、後出し(数値)の差は中央 +1.8017 pips で、実測の +0.8007 pips より大きい(第6節)。
第六に、★ 予言④も外れた。期待値は幅で動く。 44 通りで −1.0502 から 4.6842 まで、幅 5.7345 pips である。だがこれも合成乱数で起きる。倍率 5 通りの期待値の幅は、実測 中央 1.7123 pips に対し合成乱数 0.8354 pips である(第4節・第6節)。
本稿の射程(scope note):新しい数学定理も新しい法則も主張しない。過剰最適化、選択バイアス、ボラティリティで正規化した損切りはすべて既知である。特定の商材や提唱者を論じない。実在の教材、その著者、販売元は主題ではなく、一切名指さない。売買を論じない。コストもスリッページも入れておらず、中値で測っている(第7節)。損切りを勧めも否定もしない。本稿は幅の決め方を比べているだけである(第7節)。利確を置いていない。出口は時間か損切りだけで、利確のある形は測っていない(第7節)。足の中を見ていない。損切りの判定は足の高安で行い、足の中の順序は見ていない(第7節)。予言③④が外れた。後出しの差は標準誤差を超え、期待値も幅で動いた(第5節・第6節・第7節)。射程は日中・少数銘柄に限る。四銘柄・六年・1 時間足の測定である。月次の時系列モメンタム(数十市場・保有1〜12ヶ月)は学術的に文書化されており、本稿はそれを否定しない。予測を主張しない。
1. 記法と問い
「損切りは 20 pips がいちばん良かった」。よく書かれる。
| 言われること | 言われないこと |
|---|---|
| 損切りは 20 pips が最良だった | その 20 を、成績を見る前に決めたのか |
| 幅を変えたら成績が変わった | 同じだけの変化が、何も無い系列でも出ないか |
| この幅が最適である | 20 pips が、その銘柄にとって何 σ なのか |
観察 1.1:★ 成績を見てから幅を選ぶのは、後出しである。 数値は無限にあるので、いちばん良いものは必ず見つかる。
観察 1.2:対して、σ の倍率は「先に宣言できる」形をしている。 ★ 倍率を先に決め、σ は選択期間だけで推定すれば、評価期間の成績を見て数値を動かす余地が無い。
観察 1.3:分離子は、幅の決め方である。 銘柄・期間・入口・保有時間をすべて固定し、幅を数値で決めるか、σ の倍率で決めるかだけを変える。
問い:数値で選んだ幅は、σ の倍率で決めた幅より、何かを買っているのか。
2. 測る量と設計を、先に書く
走らせる前に宣言し、実行時には変えていない。
| 格子 | 1 時間足(中値・完成足のみ) |
| 入口 | 毎本。向きは直前の足の符号(順張り) |
| 出口 | 24 本後の終値。ただし逆行が幅を超えたら、その足でその水準で切る |
| 幅 | 数値 10 / 20 / 30 / 50 / 100 pips / 倍率 1 / 2 / 3 / 4 / 6 σ |
| σ | 選択期間(2019-01-01〜2022-01-01)の 24 本先の値動きの標準偏差。評価期間は見ない |
| 事前宣言の幅 | 4σ |
| 測る量 | 期待値(pips)/勝率/損切りの発火率/最悪の一回/一回の標準誤差/日次 t |
| 基準線 | 足の中まで合成乱数(3 系列) |
| 分離子 | 幅の決め方(数値か、σ の倍率か) |
| 銘柄・期間 | USDJPY・EURUSD・GBPUSD・XAUUSD/2019–2024 |
観察 2.1:★ 4σ を事前宣言の幅としたのは、本稿で決めたのではない。 この系列がすでに「シートベルト」として採っている値である。評価期間の成績を見て決めたのではない。
観察 2.2:σ は選択期間だけで推定する。 四銘柄で 44.8971・43.1287・71.2644・167.3431 pips である。
観察 2.3:件数は選択期間で 17,396 から 18,668 件、評価期間で 17,471 から 17,867 件である。 ★ 毎本入るので玉は重なる。日次 t も併記する。
観察 2.4:損切りの判定は足の高安で行う。 ★ 足の中の順序は見ていないので、同じ足で行って戻った場合の扱いは一通りに固定されている。
予言(測る前に書いた)
① 選択期間で最良の幅(pips)は、銘柄で大きく動く。
② σ の倍率で決めると、銘柄をまたいでも同じ倍率あたりに来る。
③ 後出しで選んだ幅が買った差は、一回のばらつきの標準誤差より小さい。
④ 期待値は幅でほとんど動かない。動くのは勝率と最悪の一回である。
(この予言は、利確と損切りを四十九通りに置いても期待値が動かないと測った [F012] から来ている)
⑤ 合成乱数でも「最良の幅」は出る(=選べてしまう)。
3. 数値で決めた幅は、銘柄ごとに別の量である
計算 3.1 σ と、20 pips がその何倍か
| 銘柄 | σ(pips) | 4σ | 20 pips は何 σ か | 100 pips は何 σ か |
|---|---|---|---|---|
| USDJPY | 44.8971 | 179.5883 | 0.4455 | 2.2273 |
| EURUSD | 43.1287 | 172.5147 | 0.4637 | 2.3186 |
| GBPUSD | 71.2644 | 285.0577 | 0.2806 | 1.4032 |
| XAUUSD | 167.3431 | 669.3726 | 0.1195 | 0.5976 |
観察 3.2:★ σ は銘柄で 43.1287 から 167.3431 pips まで、3.8801 倍動く。
観察 3.3:★ だから同じ「20 pips」は、EURUSD では 0.4637σ、XAUUSD では 0.1195σ である。 前者は一回のばらつきの半分近くを許すが、後者は八分の一しか許さない。同じ数値が、別の厳しさを指している。
観察 3.4:「100 pips」でも同じである。 EURUSD では 2.3186σ、XAUUSD では 0.5976σ で、片方は実質的に損切りが効かない幅、もう片方はよく当たる幅である。
4. 幅を変えると何が動いて、何が動かないか
計算 4.1 USDJPY(評価期間 2022-2024)
| 幅の決め方 | 幅(pips) | 期待値 | 勝率 | 損切り発火 | 最悪の一回 | 一回のSE | 日次 t |
|---|---|---|---|---|---|---|---|
| なし | 、 | 0.6609 | 0.5044 | 0.0000 | −702.30 | 0.7411 | 0.5420 |
| 10 pips | 10.00 | 1.8045 | 0.1254 | 0.8724 | −10.00 | 0.2953 | 2.2953 |
| 20 pips | 20.00 | 2.6196 | 0.2306 | 0.7541 | −20.00 | 0.3920 | 2.1356 |
| 50 pips | 50.00 | 3.3791 | 0.4048 | 0.4825 | −50.00 | 0.5443 | 2.4722 |
| 100 pips | 100.00 | 2.4459 | 0.4838 | 0.2221 | −100.00 | 0.6421 | 1.3862 |
| 1σ | 44.90 | 3.3832 | 0.3866 | 0.5203 | −44.90 | 0.5244 | 2.3987 |
| 4σ | 179.59 | 1.2400 | 0.5021 | 0.0687 | −179.59 | 0.7053 | 0.4154 |
| 6σ | 269.38 | 0.4631 | 0.5041 | 0.0233 | −269.38 | 0.7342 | 0.1368 |
観察 4.2:★ 勝率は幅で大きく動く。 10 pips の 0.1254 から 6σ の 0.5041 までである。幅を詰めるほど勝率は下がり、損切りの発火率は 0.8724 まで上がる。
観察 4.3:★ 最悪の一回は、幅そのものである。 損切りを置けば最悪は −幅に固定され、置かなければ USDJPY で −702.30 pips、XAUUSD で −1056.95 pips になる。これは定義から当然で、検算にはなるが発見ではない。
観察 4.4:★ 予言④は外れた。期待値も幅で動く。 44 通りで −1.0502 から 4.6842 まで、幅 5.7345 pips である。
観察 4.5:動き方は銘柄で違う。 XAUUSD は 10 pips の 1.1628 から 1σ の 4.6842 まで上がってから、6σ の 0.9727 まで下がる。GBPUSD はどの幅でも負で、−1.0502 から −0.3652 の間にある。
計算 4.6 なぜ期待値が動くのか(★ 後から足した)
ここは後出しである。予言④が外れてから、その外れ方を測った。
| 銘柄 | 向き=直前の符号 | 向き=ランダム | 評価期間の漂い |
|---|---|---|---|
| USDJPY | 2.9201 | 2.5428 | 5.6539 |
| EURUSD | 0.2512 | 0.2171 | −1.3693 |
| GBPUSD | 0.5045 | 0.3997 | −1.3651 |
| XAUUSD | 3.8800 | 3.8183 | 10.9192 |
観察 4.7:方向をランダムにしても、期待値の幅はほとんど縮まない(中央 1.7123 → 1.4713)。★ 損切りは非対称な操作なので、向きをランダムにしても漂いは片側から入る。この対照では分けられなかった。
観察 4.8:★ 分けるのは第6節の基準線である。 作り方の上で漂いの無い増分から作った系列で、同じことが起きるかを見る。
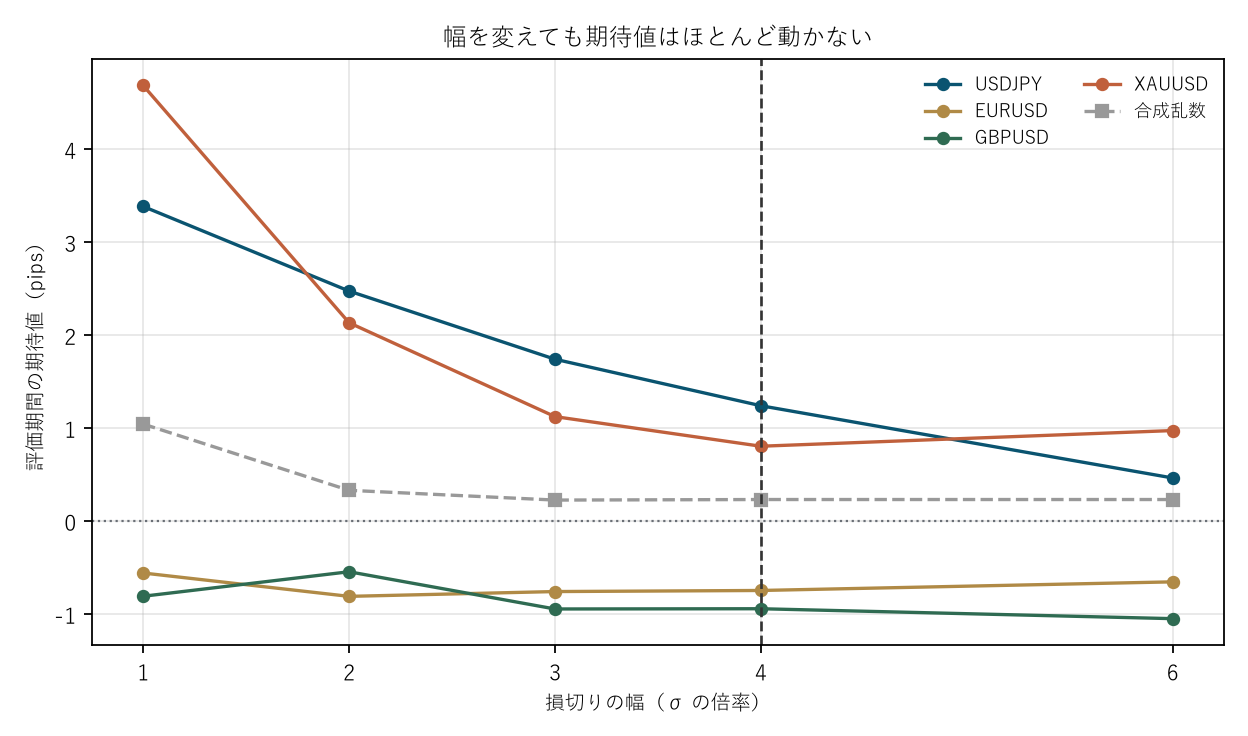
図1:横が損切りの幅(σ の倍率)、縦が評価期間の期待値(pips)。色つきが四銘柄、灰色の破線が合成乱数の中央、縦の破線が事前宣言の 4σ である。
5. 後出しで選んだ幅は、何を買ったか
選択期間で最良の幅を選び、評価期間で事前宣言の 4σ と比べる。
計算 5.1 選ばれた幅と、その評価期間の成績
| 銘柄 | 選択で最良(数値) | 選択で最良(倍率) | 評価 数値 | 評価 倍率 | 評価 4σ |
|---|---|---|---|---|---|
| USDJPY | 20 pips | 1σ | 2.6196 | 3.3832 | 1.2400 |
| EURUSD | 50 pips | 6σ | −0.8184 | −0.6545 | −0.7472 |
| GBPUSD | 50 pips | 1σ | −0.7219 | −0.8093 | −0.9436 |
| XAUUSD | 100 pips | 1σ | 4.5433 | 4.6842 | 0.8043 |
観察 5.2:予言①は当たった。 選択期間で最良の数値は 20 / 50 / 50 / 100 pips で、銘柄ごとにばらばらである。
観察 5.3:予言②は、半分当たった。 最良の倍率は 1σ / 6σ / 1σ / 1σ で、四銘柄のうち 3 つが 1σ に来る。 ★ だが EURUSD だけ 6σ なので、「そろう」と言い切れるほどではない。
計算 5.4 後出しの差と、一回の標準誤差
| USDJPY | EURUSD | GBPUSD | XAUUSD | 中央 | |
|---|---|---|---|---|---|
| 後出し(数値)− 4σ | +1.3796 | −0.0712 | +0.2217 | +3.7390 | +0.8007 |
| 後出し(倍率)− 4σ | +2.1432 | +0.0927 | +0.1343 | +3.8800 | +1.1388 |
| 一回の標準誤差 | 0.7053 | 0.4023 | 0.5356 | 1.4490 | 0.6205 |
観察 5.5:★ 予言③は外れた。 差が一回の標準誤差より小さかったのは、数値で 2、倍率で 2、いずれも四銘柄のうちである。USDJPY と XAUUSD では、後出しの幅がはっきり大きな差を買っている。
観察 5.6:選択期間で最良だった幅が、評価期間でも最良だったのは少ない。 数値で四銘柄のうち 1、倍率で 2 である。
観察 5.7:★ したがって、「後出しには中身が無い」と本稿の数字で言うことはできない。 言えるのは、この四銘柄ではそうならなかった、ということだけである。 では、この差は何なのか。それは次節で決まる。
6. 基準線、合成乱数で同じ手続きを踏む
作り方の上で、選ぶべき幅は存在しない系列である。
計算 6.1 実測と合成乱数
| 実測 | 合成乱数 | |
|---|---|---|
| 後出し(数値)− 4σ 中央 | 0.8007 | 1.8017 |
| 後出し(倍率)− 4σ 中央 | 1.1388 | 0.8354 |
| 一回の標準誤差 中央 | 0.6205 | 0.5671 |
| 倍率 5 通りの期待値の幅 中央 | 1.7123 | 0.8354 |
観察 6.2:★ ここが答えである。合成乱数でも、後出しの幅は差を買う。 数値で中央 +1.8017 pips で、実測の +0.8007 pips より大きい。
観察 6.3:★ だから「後出しの差が標準誤差を超えた」ことは、何の証拠にもならない。 選ぶべきものが無い系列で、実測より大きな差が買えているからである。
観察 6.4:予言⑤は当たった。 合成乱数でも選択期間の最良の幅は必ず一つ決まり、12 通りすべてで選べた。 評価期待値は −0.3432 から 5.3144 まで散る。
観察 6.5:★ 期待値が幅で動くことも、合成乱数で起きる。 倍率 5 通りの期待値の幅は、実測 中央 1.7123 pips に対し合成乱数 0.8354 pips である。実測は倍ほど大きいが、桁は同じである。
観察 6.6:★ したがって「損切りの幅を変えたら期待値が変わった」は、それだけでは何も言っていない。 同じことが、選ぶべきものが無い系列でも起きる。 その基準線が何についてゼロなのかは、[F033] で測ってある。
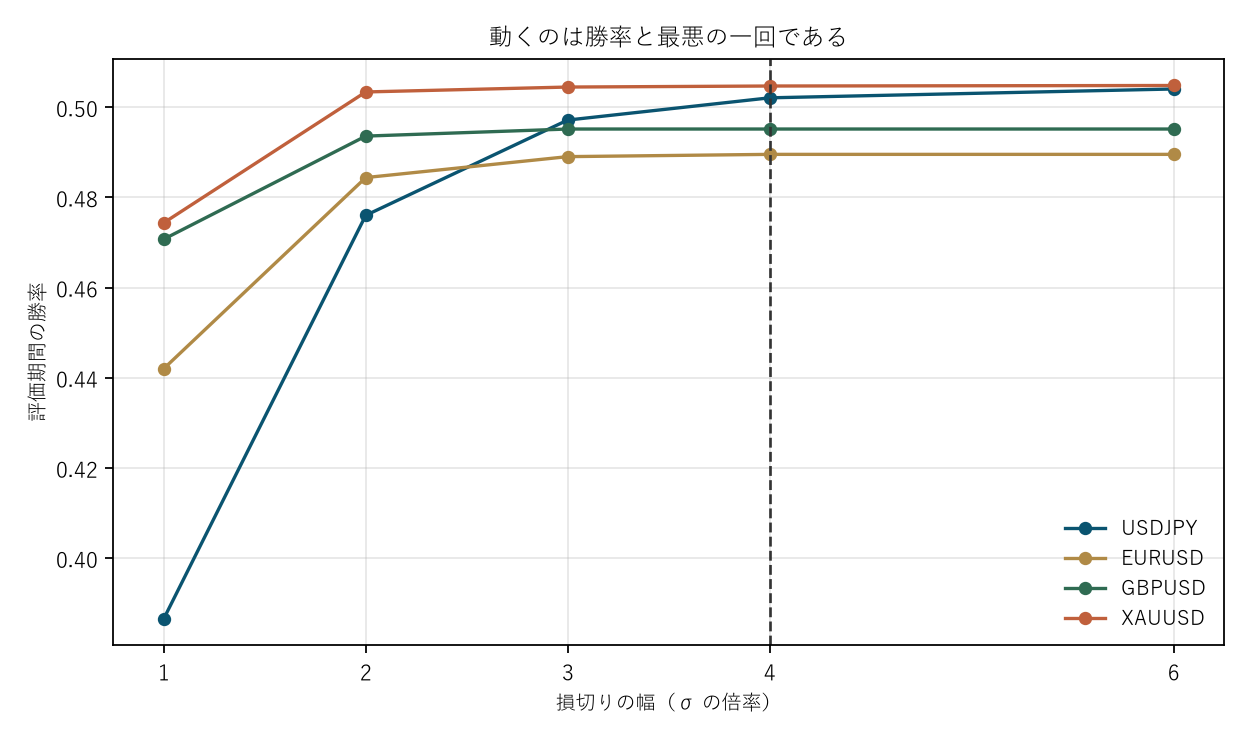
図2:横が損切りの幅(σ の倍率)、縦が評価期間の勝率。色つきが四銘柄、縦の破線が事前宣言の 4σ である。 幅を詰めるほど勝率が下がることが、四銘柄で共通している。
7. 限界
- ⚠️ 予言③と④が外れた。 後出しの差は標準誤差を超え、期待値も幅で動いた。本稿はその外れを書き、合成乱数と比べることで「差はあるが証拠にならない」ところまで進めている。
- 後出しに中身が無いことを示していない。 示したのは「合成乱数でも同じだけ買える」ことだけである。
- 利確を置いていない。 出口は時間か損切りだけで、利確のある形は測っていない。
- 入口を一つに固定している。 毎本・直前の足の符号だけで、他の入口では測っていない。
- 保有時間を 24 本に固定している。
- 足の中を見ていない。 損切りの判定は足の高安で行い、足の中の順序は見ていない。
- コストを入れていない。 中値で測っており、スリッページも約定拒否も入っていない。
- 四銘柄・六年・1 時間足である。 他の市場、他の期間について述べるものではない。
結び
「損切りは 20 pips がいちばん良かった」。だがその 20 は、何に対する 20 なのか。
24 本先の値動きの標準偏差 σ は、四銘柄で 43.1287 から 167.3431 pips まで、3.8801 倍動く。 ★ 同じ「20 pips」は、EURUSD では 0.4637σ、XAUUSD では 0.1195σ である。 片方は一回のばらつきの半分近くを許し、もう片方は八分の一しか許さない。同じ数値が、別の厳しさを指している。
選択期間で最良の数値は 20 / 50 / 50 / 100 pips で、銘柄ごとにばらばらである。 倍率で決めると 1σ / 6σ / 1σ / 1σ で、四銘柄のうち 3 つが 1σ に来る。だが EURUSD だけ外れるので、そろうと言い切れるほどではない。
★ 予言は二つ外れた。 後出しで選んだ幅が事前宣言の 4σ に対して買った差は、一回の標準誤差より小さかったのが四銘柄のうち 2 にとどまり、USDJPY で +2.1432 pips(標準誤差 0.7053)、XAUUSD で +3.8800 pips(標準誤差 1.4490)を買っている。 期待値も幅で動き、44 通りで −1.0502 から 4.6842 まで、幅 5.7345 pips である。
★ だが基準線が、その二つを同時に無効にする。 合成乱数で同じ手続きを踏むと、後出し(数値)の差は中央 +1.8017 pips で、実測の +0.8007 pips より大きい。 期待値の幅も、実測 中央 1.7123 pips に対し合成乱数 0.8354 pips で、桁は同じである。
★ 選ぶべきものが無い系列で、実測より大きな差が買える。 だから「後出しの差が標準誤差を超えた」ことも、「幅を変えたら期待値が変わった」ことも、それだけでは何の証拠にもならない。
動いたことがはっきり分かるのは、勝率と最悪の一回である。 勝率は 0.0527 から 0.5048 まで動き、最悪の一回は損切りを置けば −幅に固定され、置かなければ −1056.95 pips まで開く。★ ただし最悪の一回が幅に一致するのは定義からであって、検算にはなるが発見ではない。
したがって、損切りの幅を報告するときに必要なのは、数値ではなく、その数値をどう決めたかである。 ★ 成績を見てから選んだ数値は、合成乱数でも同じだけ良く見える。先に倍率を宣言し、σ を選択期間だけで推定すれば、少なくとも「見てから動かす」余地は無くなる。
データと再現
| データ | 為替は Dukascopy 由来のティック(2019 年以降はミリ秒・bid・ask まで一致することを確認済み)。金は Dukascopy |
| 期間 | 2019–2024(六年) |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 足 | 1 時間足・中値・完成足のみ。ティックの無い足は作らない |
| 入口 | 毎本。向きは直前の足の符号 |
| 出口 | 24 本後の終値。逆行が幅を超えた足では、その水準で切る |
| 幅 | 数値 10・20・30・50・100 pips / 倍率 1・2・3・4・6 σ |
| σ | 選択期間(2019-01-01〜2022-01-01)の 24 本先の値動きの標準偏差 |
| 分割 | 選択 2019-01-01〜2022-01-01 / 評価 2022-01-01〜2025-01-01 |
| 測る量 | 期待値/勝率/損切りの発火率/最悪の一回/一回の標準誤差/日次 t |
| 基準線 | 足の中まで合成乱数(3 系列)。一定のばらつきの差を足して作る |
| 検算 | 検算/F037.py(--zu で図も書き出す)。本文の数字はすべて 検算/F037_output.txt から取っている |
| 図 | 図/F037_zu1・図/F037_zu2(png・svg・英語版) |
| 乱数の種 | 固定。再実行しても同じ値が出る |
| 土台の検査 | _ツール/audit_bars.py(足の先読み・夏時間・日の区切り)。記録は _土台の検査.txt |
参考文献
- 山岸勇輝 (2026). 利確と損切りを四十九通りに置いても、期待値は動かない [F012]. Zenodo. 10.5281/zenodo.22891608
- 山岸勇輝 (2026). 合成乱数には、ボラティリティの群れが無い [F033]. Zenodo. 10.5281/zenodo.22893674
作成にあたって:本稿の着想と内容は、著者自身の考察に基づくものです。文章の構成整理や英訳、数式の確認には AI(大規模言語モデル)の助力を得ました。最終的な内容の解釈や誤りがあれば、それらはすべて著者の責に帰します。お気づきの点があれば、ご教示いただければ幸いです。
書誌
山岸勇輝(2026)「損切りの幅を数値で選ぶのは、後出しである」[F037]. Zenodo.
DOI: 10.5281/zenodo.22893941
日付の証拠(OpenTimestamps):日本語版の .ots・英語版の .ots・SHA256SUMS
予備の置き場所(ミラー。中身は上と同じです):PDF 日本語・PDF English・SHA256SUMS
住所:https://www.yamagishiyuuki.com/yoi/F037・DOI 10.5281/zenodo.22893941・CC BY 4.0・プレプリント(査読を経ていません)・ORCID 0009-0006-8587-3450
引用するとき
山岸勇輝 (2026). 損切りの幅を数値で選ぶのは、後出しである [F037]. YOI: https://www.yamagishiyuuki.com/yoi/F037 ・ DOI: 10.5281/zenodo.22893941
Yamagishi, Y. (2026). Choosing a Stop Width as a Number Is Hindsight [F037]. YOI: https://www.yamagishiyuuki.com/yoi/F037; DOI: 10.5281/zenodo.22893941
@misc{yamagishi2026yoiF037,
  author = {Yamagishi, Yuuki},
  title = {Choosing a Stop Width as a Number Is Hindsight},
  year = {2026},
  howpublished = {YOI: https://www.yamagishiyuuki.com/yoi/F037},
  doi = {10.5281/zenodo.22893941},
  note = {Preprint}
}
指紋(SHA-256)と確かめ方
9292ef933c812f4f8da6bf338c4ea245dea97f18c2dba22ee511a2053c90e437 yamagishi_F037__20260922_jp.pdf64fe33f26420872153144b9d9a0264ab8184203986f033fa8e73604fec4de1d6 yamagishi_F037__20260922_en.pdfPDF と .ots を同じ場所に保存し、opentimestamps.org に .ots、続けて PDF を落とすと、記録された日時が表示されます。PDF が 1 バイトでも変わっていれば通りません。