要旨
本稿が問うのは、「ブレイクの七割はだましだ」という言い方の七割が何で決まるのか、である。答えは、失敗の定義である。新しい数学定理も新しい法則も主張しない。
第一に、同じブレイクに二十通りの「失敗」の定義(いつまでに戻ったか 5 通り × どこまで戻ったか 4 通り)を当てると、失敗率は 21.5038% から 91.6747% まで動く。中央は 70.8895% である(第3節)。
第二に、これが本稿の芯である。銘柄ごとの動く幅は 67.3477・67.1632・67.4601・66.6121 ポイントで、四銘柄ともほぼ同じだけ動く。 動いているのは市場ではなく、物差しである(第3節)。
第三に、「いつまでに」を 3 本から 48 本へ延ばすと、失敗率の中央は 47.6242% から 84.4440% へ上がる。「どこまで」を水準ちょうどから 1.00 ATR へ深くすると、80.2616% から 49.3404% へ下がる。どちらの向きにも、好きな数字が作れる(第3節)。
第四に、同じブレイクの方向の情報は、中央 +0.7580 pips である。スプレッドの中央は 0.7500 pips である。失敗率が二十通りで 67 ポイント動いても、この値は一つしかない。失敗の定義は出口の話であって、入口の方向を何も変えない(第4節)。
第五に、「失敗しなかったブレイク」だけを取り出すと、方向の情報は中央 +48.6814 pips 良くなる。だがこれは先を見てから選んでいる。 失敗したかどうかは、あとにならないと分からない(第5節)。
第六に、足の中まで独立な正規増分で作った合成系列で同じ測定をすると、失敗率の差の中央は −1.2751 ポイント、絶対値の中央は 2.1631 ポイントである。合成乱数には本物のブレイクもだましも無いのに、同じ率が出る(第6節)。
本稿の射程(scope note):新しい数学定理も新しい法則も主張しない。ブレイクの定義、真の値幅、ランダムウォークはすべて既知である。特定の商材や提唱者を論じない。実在の教材、その著者、販売元は主題ではなく、一切名指さない。扱うのは公知の言い回しそのものである。売買を論じない。本稿が測るのは失敗率と方向の情報であって、手数料・約定・資金管理を含む売買の成績ではない。射程は日中・少数銘柄に限る。四銘柄・三年・1 時間足の測定である。月次の時系列モメンタム(数十市場・保有1〜12ヶ月)は学術的に文書化されており、本稿はそれを否定しない。ブレイクの定義を一つに固定する。終値が直近 20 本の高安を抜けた場合である。ヒゲで抜けた場合や、別の本数は扱わない(第8節)。「だまし」の定義を二次元に限る。いつまでに、どこまで、の二つである。出来高や形を条件に足す定義は扱わない。重複を除いていない。24 本先まで見ており、一日あたり 2 件から 3 件ある(第4節・第8節)。予測を主張しない。既刊との関係:本系列は、率を報告するときに、それが偶然なら何%になるかを必ず併記する。F012 は利確と損切りの置き方で勝率が大きく動くのに期待値が動かないことを示した。本稿は同じ形を、「だまし」という言葉に当てる。加えたのは、失敗の定義を二次元に開いて二十通り数え直したこと、同じブレイクの方向の情報が定義に依らないことを示したこと、合成乱数のブレイクの失敗率を並べたことである。
1. 記法と問い
「ブレイクの七割はだましだ」「本物のブレイクは戻らない」という言い方がある。
| 言い方 | 決めていること | 決めていないこと |
|---|---|---|
| ブレイクした | どの水準を、どう抜けたか | 、 |
| だましだった | 。 | いつまでに、どこまで戻ったら失敗か |
| 本稿が問うこと | その二つを決めると、七割はどう動くか |
観察 1.1:「失敗率 70%」だけでは何も言えない。 失敗の定義が書かれていないからである。
観察 1.2:失敗を決めるには、少なくとも二つ要る。いつまでに戻ったら失敗か、そしてどこまで戻ったら失敗か、である。
観察 1.3:決着させるには、二つを二次元に開けばよい。 五つの期限 × 四つの深さ = 二十通りで数え直す。大きく動くなら、失敗率は定義の言い換えである。
観察 1.4:そして同じブレイクの方向の情報も測る。 失敗の定義は出口の話であって、入口の方向とは別である。失敗率が動いて方向の情報が動かないなら、動いたのは定義だけである。
問い:「ブレイクの七割はだましだ」の七割は、何で決まるのか。
2. 測る量と設計を、先に書く
設計(走らせる前に宣言し、実行時に変えていない)
| 項目 | 決めたこと |
|---|---|
| 格子 | 1 時間足・中値・完成足のみ |
| ブレイク | 終値が直近 20 本の高値を上抜け(安値を下抜け)。★ その足を含まない高安で決める |
| 失敗(いつまでに) | 3・6・12・24・48 本のうちに |
| 失敗(どこまで) | 水準から 0.00・0.25・0.50・1.00 ATR 戻ったら |
| 方向の情報 | ブレイクの足に信号を置き、24 本先までの値動き(順張りの向き・pips) |
| 基準線 | 足の中まで合成乱数(10 系列) |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 期間 | 2019–2024。評価 2022–2024 |
観察 2.1:直近 20 本の高安は、その足を含まない。 含めると、抜けたかどうかの判定に自分自身が入る。
観察 2.2:方向の信号は、ブレイクの足に置く。 失敗の定義を変えても、この信号は変わらない。だから二十通りの失敗率に対して、方向の情報は一つしかない。
観察 2.3:「どこまで」を ATR で測る。 pips で固定すると、銘柄ごとに意味が変わってしまう。
ブレイクの件数は USDJPY 2,088 件(上 1,322 / 下 766)、EURUSD 2,039 件(上 985 / 下 1,054)、GBPUSD 2,069 件(上 1,015 / 下 1,054)、XAUUSD 1,798 件(上 1,005 / 下 793)である。
3. 失敗率は、定義を変えると大きく動く。これが分離子である
計算 3.1 二十通りの定義で数え直した失敗率(USDJPY・評価期間・%)
| いつまでに \ どこまで | 0.00 ATR | 0.25 ATR | 0.50 ATR | 1.00 ATR |
|---|---|---|---|---|
| 3 本 | 67.1456 | 52.8257 | 40.5651 | 21.5038 |
| 6 本 | 73.8860 | 63.2487 | 51.7968 | 33.4451 |
| 12 本 | 79.8178 | 72.3394 | 63.7584 | 48.8015 |
| 24 本 | 85.1248 | 79.7505 | 73.5605 | 61.5163 |
| 48 本 | 88.8515 | 85.1514 | 80.2979 | 71.6002 |
計算 3.2 銘柄ごとの幅
| 銘柄 | 最小 | 最大 | 幅(ポイント) |
|---|---|---|---|
| USDJPY | 21.5038% | 88.8515% | 67.3477 |
| EURUSD | 23.7862% | 90.9493% | 67.1632 |
| GBPUSD | 24.2146% | 91.6747% | 67.4601 |
| XAUUSD | 22.9143% | 89.5265% | 66.6121 |
計算 3.3 どちらの軸がどう効くか(四銘柄の中央・%)
| 軸 | 値 | 失敗率の中央 |
|---|---|---|
| いつまでに | 3 本 | 47.6242 |
| いつまでに | 6 本 | 58.7147 |
| いつまでに | 12 本 | 68.3801 |
| いつまでに | 24 本 | 78.4312 |
| いつまでに | 48 本 | 84.4440 |
| どこまで | 0.00 ATR | 80.2616 |
| どこまで | 0.25 ATR | 72.4909 |
| どこまで | 0.50 ATR | 64.0928 |
| どこまで | 1.00 ATR | 49.3404 |
観察 3.4:失敗率は 21.5038% から 91.6747% まで動く。 全体の中央は 70.8895% である。「七割はだまし」はたしかに出る。同時に「二割しかだましでない」も「九割がだまし」も出る。
観察 3.5:★ 銘柄ごとの幅は 66.6121 から 67.4601 ポイントで、四銘柄ともほぼ同じである。 動いているのは市場ではなく、物差しである。 市場の性質なら、銘柄ごとに幅が違ってよいはずである。
観察 3.6:期限を延ばすと失敗率は単調に上がる(47.6242% → 84.4440%)。待てば待つほど、いつかは戻る。
観察 3.7:深さを深くすると失敗率は単調に下がる(80.2616% → 49.3404%)。深い戻りを要求すれば、失敗は減る。
観察 3.8:★ 二つの軸は逆向きに効くので、好きな数字を作れる。 「48 本以内に水準まで戻ったら失敗」なら 88.8515%、「3 本以内に 1.00 ATR 割り込んだら失敗」なら 21.5038% である。同じブレイクを数えている。
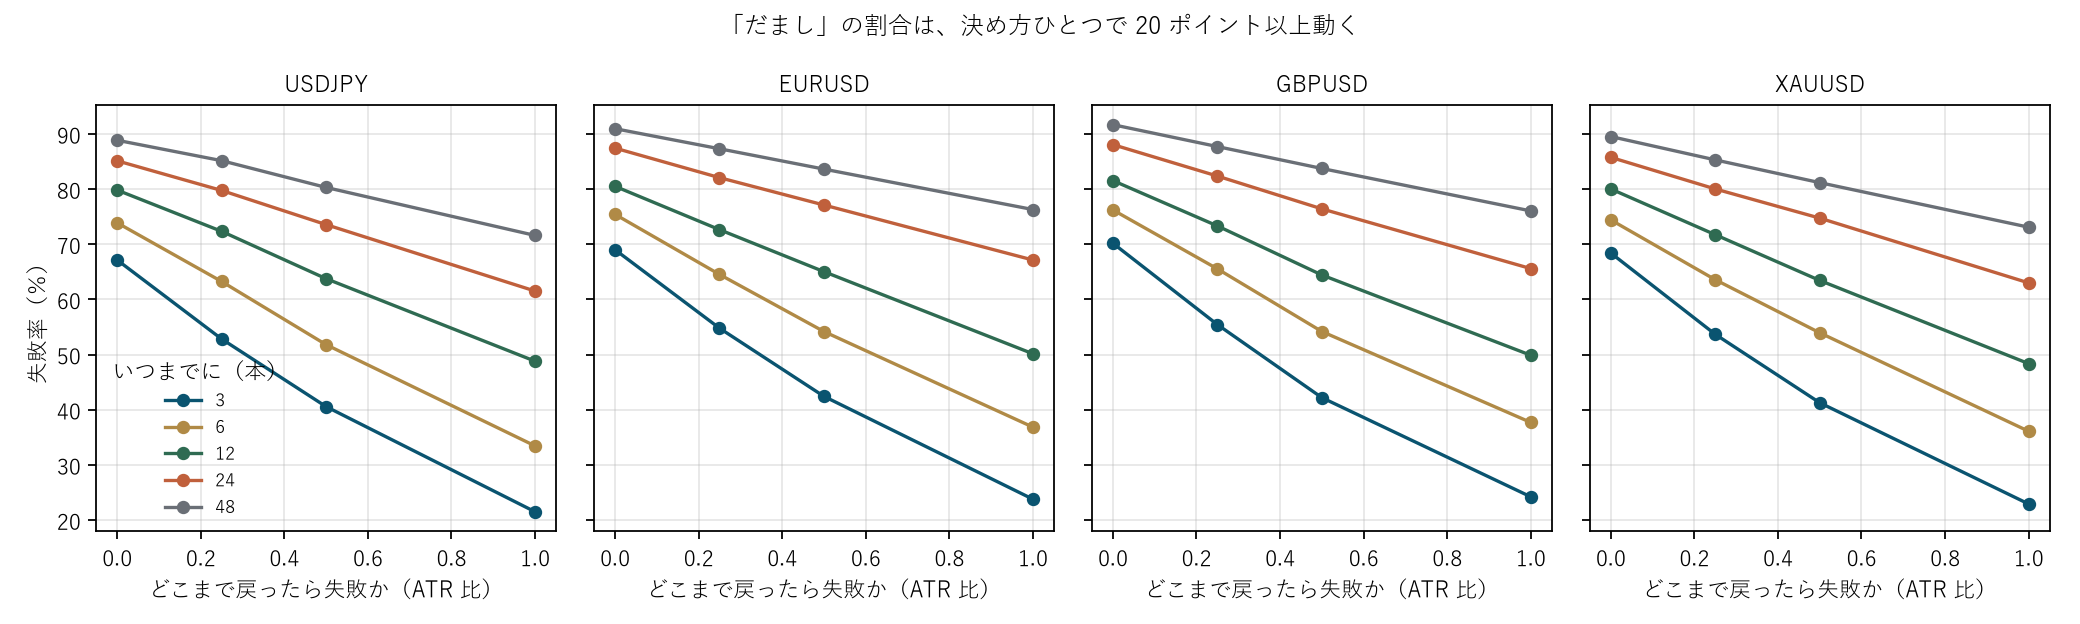
図1:銘柄ごとに、横が「どこまで」、線が「いつまでに」。どの銘柄でも同じ形に散らばる。
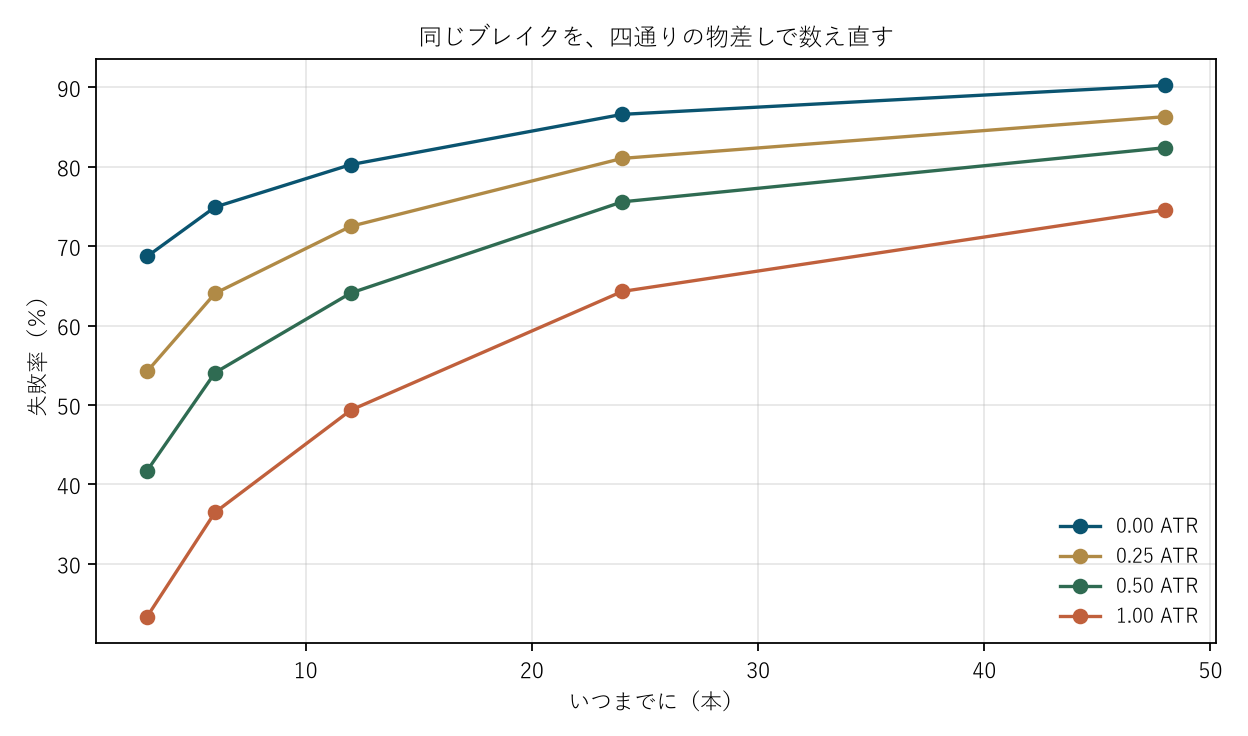
図2:横が「いつまでに」、線が「どこまで」。四本の線が上下に大きく離れる。
4. 同じブレイクの、方向の情報
計算 4.1 ブレイクの足に信号を置く(評価期間)
| 銘柄 | 件数 | D(pips) | Dd(日次平均) | 日次 t | 日数 | 件/日 | スプレッド | 買/売 |
|---|---|---|---|---|---|---|---|---|
| USDJPY | 2,084 | 4.7369 | −6.1986 | −2.05 | 711 | 2.0 | 0.60 | 1320/764 |
| EURUSD | 2,036 | −2.9264 | −7.4862 | −4.68 | 706 | 3.0 | 0.30 | 985/1051 |
| GBPUSD | 2,069 | 0.3576 | −6.6898 | −3.10 | 713 | 3.0 | 0.90 | 1015/1054 |
| XAUUSD | 1,797 | 1.1583 | −20.5466 | −3.48 | 655 | 2.0 | 3.50 | 1004/793 |
観察 4.2:方向の情報の中央は +0.7580 pips で、スプレッドの中央は 0.7500 pips である。同じ桁である。
観察 4.3:★ 失敗率は二十通りで 67 ポイント動いたのに、この表は一つしかない。 失敗の定義は出口の話であって、入口の方向を何も変えない。
観察 4.4:D と Dd の符号が四銘柄とも食い違う。 全体の平均は +4.7369 から −2.9264 に散らばるのに、日ごとの平均は −6.1986 から −20.5466 まですべて負である。件数の多い日が全体の平均を作っている。
観察 4.5:日次 t の絶対値が 2 以上のセルは 4 のうち 4 である。偶然なら およそ 0.2 である。だがこれを「ブレイクは負ける」と読んではいけない。 24 本先まで見ており、一日あたり 2 件から 3 件あるので、観測は重なっている。 F010 と F014 が示したとおり、重なりは日次クラスタでも残る。
5. 「失敗しなかったブレイク」だけを選ぶと
計算 5.1 先を見てから選んだ場合(評価期間)
| 銘柄 | いつまでに | どこまで | 失敗率 | 残った件数 | 残りの D | 全体の D | 差 |
|---|---|---|---|---|---|---|---|
| USDJPY | 3 | 0.00 | 67.1785% | 684 | 32.2260 | 4.7369 | +27.4891 |
| USDJPY | 12 | 0.25 | 72.3129% | 577 | 52.3307 | 4.7369 | +47.5938 |
| USDJPY | 24 | 0.50 | 73.5605% | 551 | 76.7590 | 4.7369 | +72.0221 |
| USDJPY | 48 | 1.00 | 71.6002% | 591 | 84.1438 | 4.7672 | +79.3766 |
| EURUSD | 3 | 0.00 | 69.0079% | 631 | 6.3745 | −2.9264 | +9.3009 |
| EURUSD | 12 | 0.25 | 72.6424% | 557 | 20.6346 | −2.9264 | +23.5610 |
| EURUSD | 24 | 0.50 | 77.1120% | 466 | 42.0089 | −2.9264 | +44.9353 |
| EURUSD | 48 | 1.00 | 76.2912% | 482 | 46.8619 | −2.9071 | +49.7690 |
| GBPUSD | 3 | 0.00 | 70.1788% | 617 | 17.0118 | 0.3576 | +16.6541 |
| GBPUSD | 12 | 0.25 | 73.3204% | 552 | 34.3677 | 0.3576 | +34.0100 |
| GBPUSD | 24 | 0.50 | 76.4137% | 488 | 58.9293 | 0.3576 | +58.5717 |
| GBPUSD | 48 | 1.00 | 76.0407% | 495 | 67.6130 | 0.3820 | +67.2310 |
| XAUUSD | 3 | 0.00 | 68.4474% | 567 | 44.8329 | 1.1583 | +43.6746 |
| XAUUSD | 12 | 0.25 | 71.7307% | 508 | 93.8529 | 1.1583 | +92.6945 |
| XAUUSD | 24 | 0.50 | 74.7357% | 454 | 154.0638 | 1.1583 | +152.9055 |
| XAUUSD | 48 | 1.00 | 73.0919% | 483 | 161.9278 | 1.3318 | +160.5961 |
観察 5.2:差の中央は +48.6814 pips、幅は +9.3009 から +160.5961 である。とても大きい。
観察 5.3:★ だがこれは先を見てから選んでいる。 「失敗しなかった」かどうかは、ブレイクした時点では分からない。 48 本待たないと決まらない定義もある。
観察 5.4:この数字は売買にならない。 本稿がこれを出したのは、「本物のブレイクだけを選べれば勝てる」が正しいことを示すためではなく、その「選べれば」が何を要求しているかを額で見せるためである。
観察 5.5:★ 深い定義ほど差が大きい(USDJPY で +27.4891 → +79.3766)。深い定義ほど、先を長く見ているからである。 差の大きさは、覗いた未来の長さの関数である。
6. 基準線、合成乱数のブレイクは何割だましか
計算 6.1 足の中まで合成乱数で作った系列(10 系列・評価期間)
| 銘柄 | いつまでに | どこまで | 実測 | 合成乱数 | 差(ポイント) |
|---|---|---|---|---|---|
| USDJPY | 3 | 0.00 | 67.1456% | 66.8624% | +0.2832 |
| USDJPY | 12 | 0.25 | 72.3394% | 75.2980% | −2.9586 |
| USDJPY | 24 | 0.50 | 73.5605% | 76.8001% | −3.2396 |
| USDJPY | 48 | 1.00 | 71.6002% | 76.6027% | −5.0025 |
| EURUSD | 3 | 0.00 | 69.0044% | 66.8646% | +2.1398 |
| EURUSD | 12 | 0.25 | 72.6424% | 75.2829% | −2.6404 |
| EURUSD | 24 | 0.50 | 77.1120% | 76.7957% | +0.3163 |
| EURUSD | 48 | 1.00 | 76.2912% | 76.6120% | −0.3208 |
| GBPUSD | 3 | 0.00 | 70.1788% | 66.8647% | +3.3141 |
| GBPUSD | 12 | 0.25 | 73.3204% | 75.2992% | −1.9788 |
| GBPUSD | 24 | 0.50 | 76.4137% | 76.7962% | −0.3824 |
| GBPUSD | 48 | 1.00 | 76.0407% | 76.6121% | −0.5715 |
| XAUUSD | 3 | 0.00 | 68.4093% | 66.9991% | +1.4103 |
| XAUUSD | 12 | 0.25 | 71.7307% | 75.3966% | −3.6659 |
| XAUUSD | 24 | 0.50 | 74.7357% | 76.9220% | −2.1864 |
| XAUUSD | 48 | 1.00 | 73.0919% | 76.6397% | −3.5478 |
観察 6.2:実測と乱数の差の中央は −1.2751 ポイント、絶対値の中央は 2.1631 ポイント、幅は −5.0025 から +3.3141 である。
観察 6.3:合成乱数には、支持も抵抗も、仕掛ける人も、損切りの溜まりも無い。それでもブレイクの 66.8624% から 76.9220% が「だまし」になる。
観察 6.4:★ したがって「ブレイクの七割はだましだ」という観察は、相場について何も言っていない。 言っているのは、価格が行ったり来たりするということだけである。
観察 6.5:実測がわずかに低い(差の中央 −1.2751 ポイント)。乱数よりだましが少ない、と読める向きではある。 だが絶対値の中央 2.1631 ポイントの散らばりの中で、本稿はこれを主張しない。
7. 時間帯で分ける
設計:協定世界時で重ならない五区分に分ける。信号は第4節と同じブレイクである。
計算 7.1 五区分それぞれの方向の情報(評価期間)
| 銘柄 | 東京 0–7 | ロンドン 7–12 | 重複 12–16 | NY後半 16–21 | 夜間 21–24 |
|---|---|---|---|---|---|
| USDJPY | 4.94(t −0.64) | 4.40(t 0.68) | 3.81(t −1.34) | 3.52(t −0.50) | 12.51(t 1.61) |
| EURUSD | −3.25(t −0.66) | −0.89(t −0.98) | −3.93(t −3.05) | −3.48(t −0.89) | −4.30(t −0.76) |
| GBPUSD | 1.80(t −0.61) | 2.36(t −0.56) | −2.00(t −2.02) | −2.08(t −1.05) | 8.04(t 0.51) |
| XAUUSD | 2.90(t −0.80) | 6.07(t 0.01) | 5.44(t −1.32) | −2.97(t −0.79) | −59.68(t −1.88) |
観察 7.2:日次 t の絶対値が 2 以上になったセルは 20 のうち 2 である。偶然なら およそ 0.9 セルなので、やや多い。
観察 7.3:有意に見えた二つはどちらも 重複 12–16 で、符号は負である。本稿はこれを主張しない。 第4節と同じく、観測が重なっているので日次 t も膨らんでいる。
観察 7.4:XAUUSD の夜間帯に −59.68 pips という大きな値が出ているが、t は −1.88 である。額の大きさは金の値幅の大きさから来ている。
8. 限界
- ★ ブレイクの定義を一つに固定している。 終値が直近 20 本の高安を抜けた場合である。ヒゲで抜けた場合、別の本数、出来高を条件に足す定義は扱っていない。ただし「定義を動かすと失敗率が動く」という結論は、むしろ定義を増やすほど強くなる。
- 「だまし」の定義を二次元に限っている。 いつまでに、どこまで、の二つである。形や出来高を条件に足す定義は扱っていない。
- ★ 重複を除いていない。 24 本先まで見ており、一日あたり 2 件から 3 件ある。第4節と第7節の日次 t は膨らんでいる。 本稿は「ブレイクは負ける」とは言っていない。
- 第5節は先読みである。 失敗しなかったかどうかは後で分かる。上限を測っているだけである。
- ATR の期間を 14 に固定している。 別の期間では「どこまで」の実際の幅が変わる。実測と乱数で同じ期間を使っているので、比較は成り立つ。
- 合成乱数は独立な正規増分である。 ボラティリティの群れは入っていない。
- 四銘柄・三年である。 他の市場、他の期間について述べるものではない。
結び
「ブレイクの七割はだましだ」は、当たっている。全体の中央は 70.8895% である。
だが同じブレイクに二十通りの定義を当てると、失敗率は 21.5038% から 91.6747% まで動く。「二割しかだましでない」も「九割がだまし」も、同じデータから出る。 期限を延ばせば上がり、深さを深くすれば下がる。二つの軸は逆向きに効くので、好きな数字が作れる。
そして銘柄ごとの幅は 66.6121 から 67.4601 ポイントで、四銘柄ともほぼ同じだった。動いているのは市場ではなく、物差しである。
同じブレイクの方向の情報は中央 +0.7580 pips、スプレッドの中央は 0.7500 pips で、二十通りに対して一つしかない。 失敗の定義は出口の話であって、入口の方向を何も変えない。
合成乱数のブレイクとの差は中央 −1.2751 ポイントである。支持も抵抗も無い系列でも、七割前後がだましになる。
「七割はだまし」が言っているのは、価格が行ったり来たりするということだけである。
データと再現
| データ | 為替は Dukascopy 由来のティック(2019 年以降はミリ秒・bid・ask まで一致することを確認済み)。金は Dukascopy |
| 期間 | 2019–2024(六年)。評価 2022–2024 |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 足 | 1 時間足・中値・完成足の終値のみ。ティックの無い足は作らない |
| ブレイク | 終値が直近 20 本(その足を含まない)の高安を抜けた場合 |
| 検算 | 検算/F015.py(--zu で図も書き出す)。本文の数字はすべて 検算/F015_output.txt から取っている |
| 図 | 図/F015_zu1・図/F015_zu2(png・svg・英語版) |
| 乱数の種 | 0〜9 に固定。再実行しても同じ値が出る |
| 土台の検査 | _ツール/audit_bars.py(足の先読み・夏時間・日の区切り)。記録は _土台の検査.txt |
参考文献
- 山岸勇輝 (2026). 多時間軸をそろえても、そろえた分だけ件数が減る [F010]. Zenodo. 10.5281/zenodo.22891380
- 山岸勇輝 (2026). 利確と損切りを四十九通りに置いても、期待値は動かない [F012]. Zenodo. 10.5281/zenodo.22891608
- 山岸勇輝 (2026). 素朴な t 値は、一日あたりの件数で膨らむ [F014]. Zenodo. 10.5281/zenodo.22891694
作成にあたって:本稿の着想と内容は、著者自身の考察に基づくものです。文章の構成整理や英訳、数式の確認には AI(大規模言語モデル)の助力を得ました。最終的な内容の解釈や誤りがあれば、それらはすべて著者の責に帰します。お気づきの点があれば、ご教示いただければ幸いです。
書誌
山岸勇輝(2026)「「だまし」の失敗率は、定義で決まる」[F015]. Zenodo.
DOI: 10.5281/zenodo.22891741
日付の証拠(OpenTimestamps):日本語版の .ots・英語版の .ots・SHA256SUMS
予備の置き場所(ミラー。中身は上と同じです):PDF 日本語・PDF English・SHA256SUMS
住所:https://www.yamagishiyuuki.com/yoi/F015・DOI 10.5281/zenodo.22891741・CC BY 4.0・プレプリント(査読を経ていません)・ORCID 0009-0006-8587-3450
引用するとき
山岸勇輝 (2026). 「だまし」の失敗率は、定義で決まる [F015]. YOI: https://www.yamagishiyuuki.com/yoi/F015 ・ DOI: 10.5281/zenodo.22891741
Yamagishi, Y. (2026). The Failure Rate of a “Fakeout” Is Set by the Definition [F015]. YOI: https://www.yamagishiyuuki.com/yoi/F015; DOI: 10.5281/zenodo.22891741
@misc{yamagishi2026yoiF015,
  author = {Yamagishi, Yuuki},
  title = {The Failure Rate of a "Fakeout" Is Set by the Definition},
  year = {2026},
  howpublished = {YOI: https://www.yamagishiyuuki.com/yoi/F015},
  doi = {10.5281/zenodo.22891741},
  note = {Preprint}
}
指紋(SHA-256)と確かめ方
c39582db15870ecff280fab77f909de38325322a9b29be5de8f6af0bb8256519 yamagishi_F015__20260922_jp.pdf01fb9e8b8bafbbae706561bc32dae81245933a967b4e926734c54f6a93028a05 yamagishi_F015__20260922_en.pdfPDF と .ots を同じ場所に保存し、opentimestamps.org に .ots、続けて PDF を落とすと、記録された日時が表示されます。PDF が 1 バイトでも変わっていれば通りません。