要旨
本稿が問うのは、ボリンジャーバンドの σ 倍率を変えると何が動いて何が動かないのか、である。答えは、触れる回数は三十分の一まで動き、方向の情報は行き先が定まらない、である。新しい数学定理も新しい法則も主張しない。
第一に、標準の設定(期間 20・倍率 2.0)で測ると、日ごとに平均してからの値は 8 通りすべてで負であり、全体の平均とは 8 通りのうち 5 通りで符号が食い違う。一日あたりの件数は中央 3.0 件である(第3節)。
第二に、これが本稿の芯である。倍率を 1.0 から 3.0 へ上げると件数は 0.0335 倍に減る。そのとき方向の情報の幅は 4.3252 pips あるが、標準の 2.0 が最良だったのは 8 通りのうち 1 通りで、最良の倍率が選択期間と評価期間で一致した銘柄は 4 つのうち 0 である(第4節)。
第三に、「2σ の外に出るのは 4.55%」という正規分布の値に対し、実測は 13.4769%(2.9620 倍)である。だが裾を持たない合成乱数でも 11.5897%(2.1388 倍)出る(第7節)。
第四に、したがって裾の重さに帰せられるのは 1.1628 倍だけである。しかも倍率 1.0 と 1.5 では実測の方が少なく(0.9426 倍・0.9406 倍)、裾が効くのは 2.5 以上で、3.0 では 6.6768 倍になる(第7節)。
第五に、バンドの幅(上へも下へも同じように広がる量)で五分位に分けると、四銘柄すべてで単調にならない(第6節)。
第六に、時間帯を重ならない五区分に分けると、日次クラスタの t の絶対値が 2 以上になったセルは 20 のうち 2 である。偶然なら およそ 0.9 セルであり、その二つはどちらも負である(第8節)。
本稿の射程(scope note):新しい数学定理も新しい法則も主張しない。移動平均、移動する標準偏差、ランダムウォークはすべて既知である。特定の商材や提唱者を論じない。実在の教材、その著者、販売元は主題ではなく、一切名指さない。扱うのは公知の指標そのものである。売買を論じない。本稿が測るのは方向の情報であって、手数料・約定・資金管理を含む売買の成績ではない。射程は日中・少数銘柄に限る。四銘柄・六年・1 時間足の測定である。すべての市場、すべての時間尺度について述べるものではない。とくに、月次の時系列モメンタムのようにより長い保有で文書化されている結果を、本稿は否定しない。順張りだけを測る。逆張りは信号の符号を反転しただけなので、方向の情報も符号が反転するだけである。だから片方だけを測り、もう一方は読み替える。予測を主張しない。バンドから先の値動きを当てる方法は提案しない。既刊との関係:論文264 は閾値が自分の格子に属することを示した。ここでは倍率という数が、自分の選んだ期間と足に属している。論文422 は、規則の核心と名指された条件を外しても成績が動かないことを示した。本稿はその形を、指標の目盛りに当てる。論文423 は、正しい部品から誤った結論が出ることを示した。正規分布の値は正しく、誤るのはそれを基準に使うことである。本系列の F002 は、一目均衡表の雲をずらす本数を変えても答えが変わらないことを示した。本稿は同じ形を、バンドの倍率という別の目盛りで測る。加えたのは、倍率を分離子として先に宣言し、五通りで測ったこと、正規の理論値・合成乱数・実測の三つを並べて、正規からのずれの出どころを分けたこと、時間帯を重ならない五区分に分け、多重比較の分母を併記したことである。
1. 記法と問い
ボリンジャーバンドは、次の三本の線からできている。
| 線 | 定義 |
|---|---|
| 中心 | 直近 n 本の終値の単純移動平均 |
| 上のバンド | 中心 + k × 直近 n 本の終値の標準偏差 |
| 下のバンド | 中心 − k × 直近 n 本の終値の標準偏差 |
n は期間、k は倍率である。よく使われるのは n = 20・k = 2.0 で、このとき「バンドの外に出るのは稀である」と言われる。その稀という言葉の中身は、正規分布を仮定した 4.55% から来ている。
観察 1.1:k には二つの役目が混ざっている。どれだけ稀な出来事を選ぶかと、そのとき方向が当たるかである。この二つは別の量であり、片方が動いてももう片方は動かなくてよい。
観察 1.2:k を大きくすれば件数は必ず減る。減ることは当たり前なので、それ自体は何の情報でもない。 見るべきは、減らしたぶん方向の当たりが良くなるかどうかである。
問い:倍率を動かすと、何が動いて、何が動かないのか。
2. 測る量と設計を、先に書く
測る量は、方向の情報である。
“`
D = 平均( 信号の符号 × これから h 本先までの値動き ) 単位 pips
“`
信号は、価格が上のバンドより上なら +1(買い)、下のバンドより下なら −1(売り)、間なら 0(何もしない)とする。これは順張りの読み方である。
観察 2.1:逆張り(上で売り・下で買い)は、この信号の符号を反転しただけである。したがって方向の情報も符号が反転するだけになる。だから片方だけを測り、もう一方は符号を読み替える。 二通り測って良い方を選ぶことはしない。
設計(走らせる前に宣言し、実行時に変えていない)
| 項目 | 決めたこと |
|---|---|
| 足 | 1 時間足・中値・完成足の終値のみ(その足の最後のティック) |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 期間 | 2019–2024。選択 2019–2021 / 評価 2022–2024(評価は選択に一切使わない) |
| 先までの長さ | h = n(一期間ぶん先) |
| 分離子 | σ の倍率 k = 1.0・1.5・2.0・2.5・3.0 |
| 期間 n | 10・20・50(標準は 20) |
| コスト | 同じ足のスプレッドの中央値を必ず並べて書く |
| 平均 | 全体の平均と、日ごとに平均してからの値の両方を書く |
観察 2.2:本稿は利確と損切りで切る出口では測らない。足の中で上下どちらに先に触れたかは、足の高値と安値からは決まらないからである。
本数は USDJPY 36,534 本・EURUSD 36,554 本・GBPUSD 36,535 本・XAUUSD 34,892 本である。
3. 標準の設定で測る
計算 3.1 期間 20・倍率 2.0
| 銘柄 | 期間 | 件数 | D(全体の平均) | Dd(日次平均) | 日次 t | 件/日 | spr |
|---|---|---|---|---|---|---|---|
| USDJPY | 選択 | 2,391 | 2.9255 | −1.9918 | −1.54 | 3.0 | 0.30 |
| USDJPY | 評価 | 2,310 | 8.2906 | −3.0631 | −1.09 | 3.0 | 0.60 |
| EURUSD | 選択 | 2,605 | −0.7991 | −4.4607 | −4.27 | 3.0 | 0.30 |
| EURUSD | 評価 | 2,489 | −2.5100 | −7.6099 | −5.58 | 3.0 | 0.30 |
| GBPUSD | 選択 | 2,709 | 0.3716 | −6.7302 | −3.73 | 4.0 | 0.80 |
| GBPUSD | 評価 | 2,468 | −1.2035 | −7.9907 | −4.15 | 3.0 | 0.80 |
| XAUUSD | 選択 | 2,231 | 16.9158 | −12.7621 | −2.54 | 3.0 | 3.37 |
| XAUUSD | 評価 | 2,293 | 8.5412 | −14.8270 | −2.82 | 3.0 | 3.43 |
観察 3.2:日ごとに平均してからの値は、8 通りすべてで負である。 全体の平均とは 8 通りのうち 5 通りで符号が食い違う。太字にしたのがその五つである。
観察 3.3:一日あたりの件数は中央 3.0 件である。件数が少ない日と多い日が混ざると、件数の多い日が全体の平均を強く引く。USDJPY の評価期間では全体の平均が 8.2906 なのに日次平均は −3.0631 で、符号が変わる。
観察 3.4:どちらが正しいという話ではない。 「一回あたりいくらか」を知りたいなら全体の平均、「ある日に建てるといくらか」を知りたいなら日次平均である。二つは別の量であり、両方を書く以外に正しい書き方が無い。
観察 3.5:全体の平均の絶対値は四銘柄すべてでスプレッドを上回る(4 / 4)。だが日次クラスタの t は、正の側では 1.54 を超えず、有意に見えるのは負の側だけである。負の側が有意ということは、順張りの逆に賭けたときの話になる。本稿はそれを勧めない。逆張りの側も、第4節で倍率を動かせば同じように定まらない。
4. 倍率を変える。これが分離子である
倍率 k を 1.0・1.5・2.0・2.5・3.0 と変え、他はすべて同じにして測る。
計算 4.1 倍率と、件数と、方向の情報(評価期間)
| 銘柄 | k=1.0 | k=1.5 | k=2.0 | k=2.5 | k=3.0 |
|---|---|---|---|---|---|
| USDJPY 件数 | 9,632 | 5,293 | 2,310 | 835 | 245 |
| USDJPY D | 4.4920 | 5.1570 | 8.2906 | 10.5912 | 16.5180 |
| EURUSD 件数 | 9,267 | 5,200 | 2,489 | 1,002 | 333 |
| EURUSD D | −1.2602 | −2.0476 | −2.5100 | −2.9278 | 2.2075 |
| GBPUSD 件数 | 9,289 | 5,136 | 2,468 | 986 | 308 |
| GBPUSD D | −0.6788 | −1.1642 | −1.2035 | −1.0493 | 2.2821 |
| XAUUSD 件数 | 9,192 | 5,110 | 2,293 | 879 | 312 |
| XAUUSD D | 4.1868 | 4.1424 | 8.5412 | 13.2720 | 9.9579 |
計算 4.2:件数と方向の情報の動き方を比べる。
| 銘柄 | 期間 | 件数の比(k=3 ÷ k=1) | 方向の情報の幅 | spr |
|---|---|---|---|---|
| USDJPY | 選択 | 0.0269 | 3.5151 | 0.30 |
| USDJPY | 評価 | 0.0254 | 12.0260 | 0.60 |
| EURUSD | 選択 | 0.0319 | 1.0010 | 0.30 |
| EURUSD | 評価 | 0.0359 | 5.1353 | 0.30 |
| GBPUSD | 選択 | 0.0338 | 1.0258 | 0.80 |
| GBPUSD | 評価 | 0.0332 | 3.4857 | 0.80 |
| XAUUSD | 選択 | 0.0338 | 11.4073 | 3.37 |
| XAUUSD | 評価 | 0.0339 | 9.1296 | 3.43 |
観察 4.3:倍率を 1.0 から 3.0 へ上げると、件数は中央 0.0335 倍に減る(0.0254 から 0.0359)。約三十分の一である。 八通りすべてでほぼ同じ割合なので、これは市場の性質ではなく、正規に近い分布から外側を切り出す操作の性質である。
観察 4.4:そのとき方向の情報の幅は中央 4.3252 pips ある(1.0010 から 12.0260)。スプレッドは 0.30 から 3.43 なので、幅はコストを上回る。つまり「倍率を選ぶ」という一手だけで、コストを超える見かけの差が作れる。
観察 4.5:だが標準の 2.0 が最良だったのは 8 通りのうち 1 通りである。五通りから無作為に選べば 1.6 通りになるので、実測はそれより少ない。
観察 4.6:そして最良の倍率が選択期間と評価期間で一致した銘柄は、4 つのうち 0 である。 幅は広いのに行き先が定まらない。これは情報ではなく、選ぶ余地である。
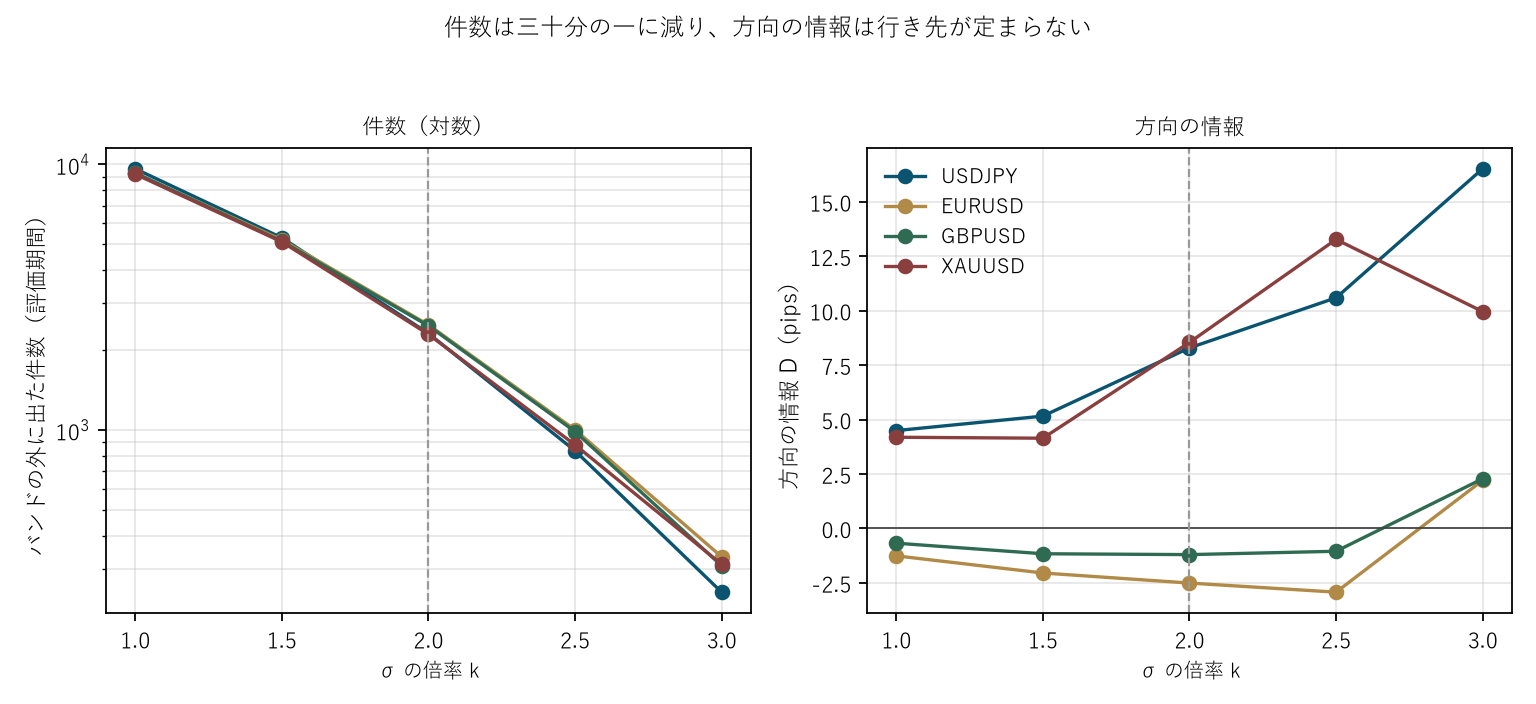
図1:左が件数(対数)、右が方向の情報。破線が標準の 2.0 である。左は四銘柄とも同じ傾きでまっすぐ落ちるのに、右は銘柄ごとにばらばらの向きへ動く。
5. 期間を変えたときと比べる
倍率だけでなく期間 n も選べる。倍率を 2.0 に固定して n を変える。
計算 5.1 期間を変える(評価期間・倍率 2.0 固定)
| 銘柄 | n=10 件数 | n=10 D | n=20 件数 | n=20 D | n=50 件数 | n=50 D |
|---|---|---|---|---|---|---|
| USDJPY | 1,849 | 3.5112 | 2,310 | 8.2906 | 2,651 | 1.1580 |
| EURUSD | 1,969 | −1.0660 | 2,489 | −2.5100 | 2,421 | −7.0110 |
| GBPUSD | 1,940 | −1.7177 | 2,468 | −1.2035 | 2,425 | −4.2383 |
| XAUUSD | 1,796 | 3.4732 | 2,293 | 8.5412 | 2,603 | 4.5215 |
観察 5.2:期間を変えると、件数だけでなく先までの長さも変わる(h = n としてあるため)。だから第4節のように「一つだけを動かした」比較にはならない。動かした量が二つ以上あるときは、どちらが効いたかを言えない。
観察 5.3:それでも読めることはある。n を 10 から 50 へ五倍にしても、件数は USDJPY で 1,849 から 2,651 へ、EURUSD で 1,969 から 2,421 へしか増えない。倍率が件数を三十分の一にしたのと比べると、期間は件数をほとんど動かさない。 件数を決めているのは倍率の方である。
6. 向きを持たない量で分ける
計算 6.1 バンドの幅で五分位に分ける(評価期間)
| 銘柄 | Q1(狭) | Q2 | Q3 | Q4 | Q5(広) | 単調か |
|---|---|---|---|---|---|---|
| USDJPY | 12.1123 | 10.3721 | 8.5104 | 4.8736 | 5.5830 | 単調でない |
| EURUSD | −1.6066 | −0.2769 | 0.1564 | −7.8912 | −2.9500 | 単調でない |
| GBPUSD | −2.8968 | 3.4584 | −1.1705 | −4.0611 | −1.3354 | 単調でない |
| XAUUSD | 8.1930 | 13.0206 | 18.0371 | 11.6947 | −8.2117 | 単調でない |
観察 6.2:バンドの幅は、上へも下へも同じように広がる向きを持たない量である。向きを持たない量で分けても、方向の情報は原理的に並ばない。四銘柄すべてで単調にならなかったのは、その予想と整合する。
観察 6.3:USDJPY は Q1 から Q4 まで単調に下がっている(12.1123 → 4.8736)。四つのうち一つが途中まで並ぶのは、偶然として珍しくない。 単調かどうかは、五点すべてで見る。
7. 「2σ の外は 4.55%」は、どこから外れるのか
「バンドの外に出るのは稀である」という言い方の根拠は、正規分布を仮定した値である。倍率 2.0 なら 4.5500%、3.0 なら 0.2700% になる。実測はどうか。
計算 7.1 正規の理論値・合成乱数・実測を並べる
合成乱数は、足の中の動きまで独立な正規増分で作った系列である(種は 0 から 4 に固定)。裾は重くない。 それでも移動する窓で平均と標準偏差を推定する点だけは、実測と同じにしてある。
| k | ① 正規の理論値 | ② 合成乱数 | ③ 実測 | ③÷① | ③÷② | ②÷① |
|---|---|---|---|---|---|---|
| 1.0 | 31.7311% | 55.5055% | 52.3201% | 1.6489 | 0.9426 | 1.7492 |
| 1.5 | 13.3614% | 31.0242% | 29.1817% | 2.1840 | 0.9406 | 2.3219 |
| 2.0 | 4.5500% | 11.5897% | 13.4769% | 2.9620 | 1.1628 | 2.5472 |
| 2.5 | 1.2419% | 2.6562% | 5.2760% | 4.2483 | 1.9863 | 2.1388 |
| 3.0 | 0.2700% | 0.2630% | 1.7561% | 6.5042 | 6.6768 | 0.9741 |
観察 7.2:実測と理論の比は中央 2.9620 倍である。ここで止めると「相場の裾は正規より重い」と読みたくなる。
観察 7.3:だが裾を持たない合成乱数でも、理論の 2.1388 倍出る。 中心も幅も同じ 20 本から推定しているので、価格は自分で作った帯から出やすくなる。これは裾とは関係がない。
観察 7.4:裾の重さに帰せられるのは、実測と乱数の比である。中央は 1.1628 倍にすぎない。2.9620 倍のうち、2.1388 倍ぶんは推定の仕方から来ている。
観察 7.5:さらに細かく見ると、倍率 1.0 と 1.5 では実測の方が外に出にくい(0.9426 倍・0.9406 倍)。裾が効き始めるのは 2.5 からで(1.9863 倍)、3.0 では 6.6768 倍になる。「裾が重い」は倍率によって成り立ったり成り立たなかったりする。
観察 7.6:この検算は外に出る割合についてのものであって、方向については何も言っていない。裾が重いことと、方向が当たることは別である。
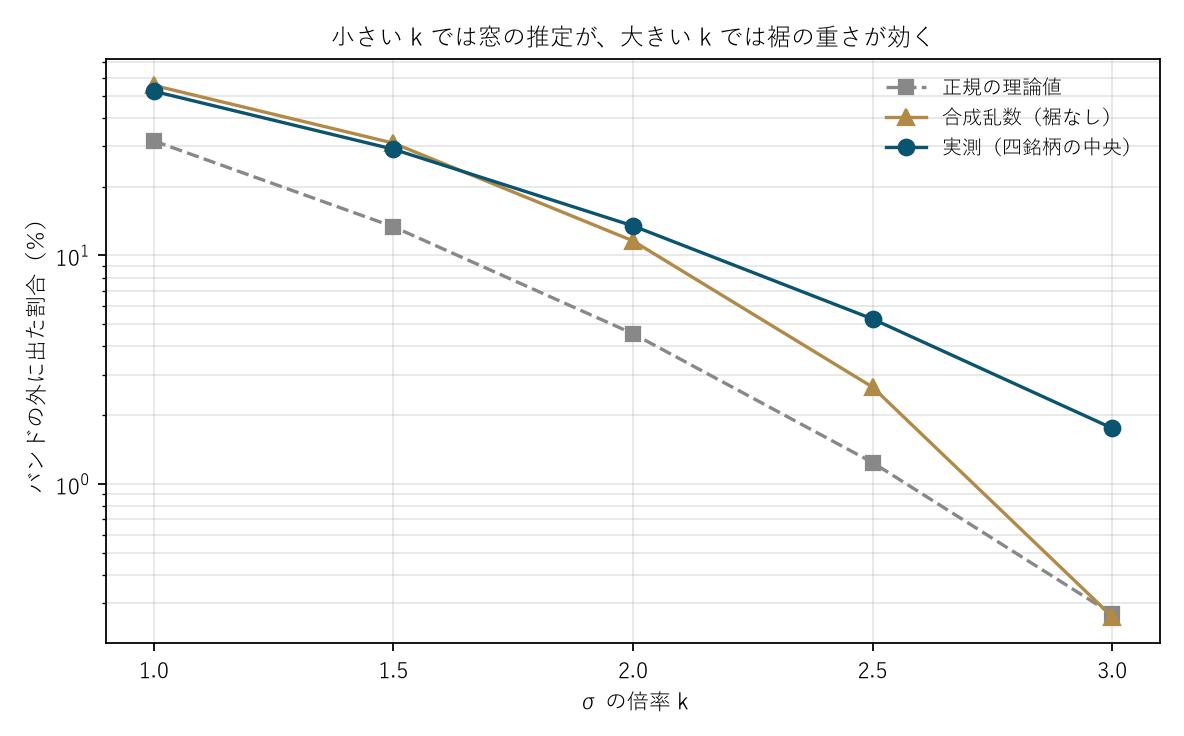
図2:縦軸は対数。破線が正規の理論値、三角が合成乱数、丸が実測である。左端では乱数と実測がほぼ重なり、右端で離れる。
計算 7.7 基準線、方向の情報の側(評価期間・期間 20・倍率 2.0)
| 銘柄 | 実測 D | 乱数 D の中央 | 乱数の最小 | 乱数の最大 | 幅の中か |
|---|---|---|---|---|---|
| USDJPY | 8.2906 | −0.6392 | −6.6683 | 3.3975 | いいえ |
| EURUSD | −2.5100 | −0.5007 | −4.5645 | 2.2158 | はい |
| GBPUSD | −1.2035 | −0.6678 | −6.5850 | 3.3351 | はい |
| XAUUSD | 8.5412 | −0.8058 | −16.4605 | 10.3403 | はい |
観察 7.8:4 銘柄のうち 3 銘柄で、実測は乱数 20 系列の幅の中にある。 外に出たのは USDJPY 一つである。ただしこれは全体の平均で見た値で、同じ USDJPY の日次平均は −3.0631 と負である(計算 3.1)。外に出たという判定は、どちらの平均で見るかに依存する。
8. 時間帯で分ける
「時間帯で分けたのか」は、この種の結果に対していちばん先に来る問いである。
設計:協定世界時で重ならない五区分に分ける。東京 0–7 時、ロンドン 7–12 時、重複 12–16 時、ニューヨーク後半 16–21 時、夜間 21–24 時である。
観察 8.1:区分を重ねてはいけない。重なる区分を並べると、隣と中身が同じ場所ができ、どこかが良く見えるようになる。
計算 8.2 五区分それぞれの方向の情報(評価期間)
| 銘柄 | 東京 0–7 | ロンドン 7–12 | 重複 12–16 | NY後半 16–21 | 夜間 21–24 |
|---|---|---|---|---|---|
| USDJPY | 9.58(t −0.66) | 7.59(t 0.04) | 6.32(t 0.01) | 11.01(t 0.20) | 8.83(t 1.23) |
| EURUSD | −4.53(t −1.07) | −3.31(t −1.89) | −0.17(t −2.53) | −4.96(t −1.66) | 0.00(t −0.26) |
| GBPUSD | −3.05(t −0.90) | −0.28(t −1.17) | −0.01(t −2.31) | −3.90(t −1.77) | −2.96(t −0.05) |
| XAUUSD | 25.96(t 1.16) | 12.06(t 0.61) | 5.57(t −1.37) | 7.57(t −0.85) | −54.51(t −1.66) |
観察 8.3:日次クラスタの t の絶対値が 2 以上になったセルは、20 のうち 2 である。偶然なら およそ 0.9 セルなので、実測はそれをやや上回る。
観察 8.4:その二つは EURUSD と GBPUSD の重複時間帯で、どちらも負である。しかも方向の情報そのものは −0.17 と −0.01 で、スプレッド(0.30・0.80)よりはるかに小さい。t が立っているのに額が小さいのは、ばらつきが小さい区分だからである。
観察 8.5:見るのは個々のセルではない。五区分を試している以上、どれか一つが有意に見えるのは当たり前だからである。見るのは、有意になった数が偶然より多いかである。2 対 0.9 は、多いとも少ないとも言い切れない。
9. 限界
- 固定の先までのリターンで測っている。 利確と損切りで切る出口では測っていない。足の中でどちらに先に触れたかは、高値と安値からは決まらないからである。
- 格子を一つしか使っていない。 1 時間足に固定してある。日足や 5 分足で同じ形が出るかは測っていない。
- 順張りだけを測っている。 逆張りは符号の反転なので読み替えられるが、バンドに触れてから戻るまで待つといった、符号の反転では書けない読み方は扱っていない。
- 期間を変えた比較は、動かした量が二つある。 期間と先までの長さを同時に動かしているので、どちらが効いたかを分けていない(観察 5.2)。
- 合成乱数は独立な正規増分である。 ボラティリティの群れは入っていない。実測との差の一部はそこから来ている可能性があるが、測っていない。
- 時間帯の区切りは協定世界時で固定した。 夏時間で市場の側の区切りは一時間動くが、本稿はそれに合わせていない。
- 四銘柄・六年である。 他の市場、他の期間について述べるものではない。
結び
倍率を上げると、件数は三十分の一まで減る。これは確実に起きる。だが減らしたぶん方向が当たるようにはならなかった。 標準の 2.0 が最良だったのは 8 通りのうち 1 通りで、最良の位置は四銘柄すべてで期間をまたいで一致しなかった。
そして「2σ の外は 4.55%」という言い方は外れる。ただし外れる理由の大半は、相場の裾ではなく、中心と幅を同じ 20 本から推定していることである。裾の重さに帰せられるのは 1.1628 倍で、倍率が小さいところではむしろ実測の方が外に出にくい。
分けるものは一つ、倍率を動かしたとき、稀さが動いたのか、当たりが動いたのか、である。 動いたのは稀さだけだった。
そして本稿が測れたのは、バンドの外に出た瞬間に建てる形だけである。触れてから戻るのを待つ読み方については、ここでは何も答えていない。
データと再現
| データ | 為替は Dukascopy 由来のティック(2019 年以降はミリ秒・bid・ask まで一致することを確認済み)。金は Dukascopy |
| 期間 | 2019–2024(六年)。選択 2019–2021 / 評価 2022–2024 |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 足 | 1 時間足・中値・完成足の終値のみ。ティックの無い足は作らない |
| 検算 | 検算/F003.py(--zu で図も書き出す)。本文の数字はすべて 検算/F003_output.txt から取っている |
| 図 | 図/F003_zu1・図/F003_zu2(png・svg・英語版) |
| 乱数の種 | 0〜19 に固定(計算 7.1 は 0〜4)。再実行しても同じ値が出る |
| 土台の検査 | _ツール/audit_bars.py(足の先読み・夏時間・日の区切り)。記録は _土台の検査.txt |
参考文献
- 山岸勇輝 (2026). 閾値は格子に属する [論文264]. Zenodo. 10.5281/zenodo.22169720
- 山岸勇輝 (2026). 規則の核心と名指された条件を外しても、成績が動かない [論文422]. Zenodo. 10.5281/zenodo.22700081
- 山岸勇輝 (2026). 表は当たっているのに、売買は負ける [論文423]. Zenodo. 10.5281/zenodo.22700114
- 山岸勇輝 (2026). 一目均衡表の雲は、二十六本先へ描いた過去である [F002]. Zenodo. 10.5281/zenodo.22880552
作成にあたって:本稿の着想と内容は、著者自身の考察に基づくものです。文章の構成整理や英訳、数式の確認には AI(大規模言語モデル)の助力を得ました。最終的な内容の解釈や誤りがあれば、それらはすべて著者の責に帰します。お気づきの点があれば、ご教示いただければ幸いです。
書誌
山岸勇輝(2026)「ボリンジャーバンドの σ 倍率は、触れる回数を変えて、方向を変えない」[F003]. Zenodo.
DOI: 10.5281/zenodo.22881085
日付の証拠(OpenTimestamps):日本語版の .ots・英語版の .ots・SHA256SUMS
予備の置き場所(ミラー。中身は上と同じです):PDF 日本語・PDF English・SHA256SUMS
住所:https://www.yamagishiyuuki.com/yoi/F003・DOI 10.5281/zenodo.22881085・CC BY 4.0・プレプリント(査読を経ていません)・ORCID 0009-0006-8587-3450
引用するとき
山岸勇輝 (2026). ボリンジャーバンドの σ 倍率は、触れる回数を変えて、方向を変えない [F003]. YOI: https://www.yamagishiyuuki.com/yoi/F003 ・ DOI: 10.5281/zenodo.22881085
Yamagishi, Y. (2026). The Multiplier of a Bollinger Band Changes How Often Price Leaves It, Not Which Way Price Goes [F003]. YOI: https://www.yamagishiyuuki.com/yoi/F003; DOI: 10.5281/zenodo.22881085
@misc{yamagishi2026yoiF003,
  author = {Yamagishi, Yuuki},
  title = {The Multiplier of a Bollinger Band Changes How Often Price Leaves It, Not Which Way Price Goes},
  year = {2026},
  howpublished = {YOI: https://www.yamagishiyuuki.com/yoi/F003},
  doi = {10.5281/zenodo.22881085},
  note = {Preprint}
}
指紋(SHA-256)と確かめ方
dfa6dca809de583ee05ae86e04c95de7ee3e5b12fc98481b443746792b181d66 yamagishi_F003__20260922_jp.pdff63fcf8b357f3869ae112d1a94fff8e93f0aa0b12a3f465c593c65beeab2cf79 yamagishi_F003__20260922_en.pdfPDF と .ots を同じ場所に保存し、opentimestamps.org に .ots、続けて PDF を落とすと、記録された日時が表示されます。PDF が 1 バイトでも変わっていれば通りません。