要旨
本稿が問うのは、ATR の「真の値幅」に前の終値を入れることが、実際にどれだけ効いているか、である。新しい数学定理も新しい法則も主張しない。
第一に、これが本稿の芯である。★ 飛びが効くのは足のごく一部である。 五分足で 0.0897、十五分足で 0.0575、一時間足で 0.0446、四時間足で 0.0370 である。しかも効いたときでも TR ÷ 値幅 は 1.0140 から 1.0761 しかない(第3節)。
第二に、★ だから ATR は、ふだんただの値幅である。 ATR ÷ 値幅だけの平均 の中央は、一時間足でも四時間足でも 1.0000 である。予言③は外れた(第3節)。
第三に、★★ ところが週明けの足だけは別物になる。 飛びが効く割合が 0.4841・0.5000・0.4586・0.3119 で、それ以外の足の 11.3968 倍である。時刻では UTC 21 時の 0.1113 が最大で、UTC 9 時の 0.0236 の 4.7187 倍である(第4節)。
第四に、★ 建玉の大きさは、ふだん動かず、たまに動く。 ATR ÷ 値幅だけの平均 の中央は 1.0000 だが、最大は 2.0116 である(第5節)。
第五に、★ 飛びは先の大きさを分ける力を足さない。 第5層 ÷ 第1層 は TR で 1.5752、値幅だけで 1.5703 である(比 1.0031)(第6節)。
第六に、★★ 予言④は外れ、そして外れ方が機序を教えた。 合成乱数のほうが実測より 5.6573 倍も飛びが効く。飛びが効く割合は、足の中を何回歩いたかで決まる(0.4919 から 0.0561 へ)(第7節)。
本稿の射程(scope note):新しい数学定理も新しい法則も主張しない。真の値幅の定義は公表されているものである。特定の商材や提唱者を論じない。実在の教材、その著者、販売元は主題ではなく、一切名指さない。特定の配信元を論じない。飛びの大きさは配信元で変わる(第7節)。売買を論じない。成績も損益も測っていない。予言③④が外れた。④は理由づけそのものが誤っていた(第7節)。期間を一つに固定している。14 本である(第7節)。射程は日中・少数銘柄に限る。四銘柄・六年の測定である。月次の時系列モメンタム(数十市場・保有1〜12ヶ月)は学術的に文書化されており、本稿はそれを否定しない。予測を主張しない。
1. 記法と問い
ATR は「平均的な値幅」と説明される。だが中身の真の値幅は次のように書かれる。
TR = max( 高値 − 安値 , |高値 − 前の終値| , |安値 − 前の終値| )
| 言われること | 言われないこと |
|---|---|
| ATR は平均的な値幅である | 前の終値が入っていること |
| 真の値幅は飛びも拾う | それが何パーセントの足で効くのか |
| ATR でロットを決めている | その ATR がいつ別の量になるのか |
観察 1.1:★ これは二つの量の混合である。 片方は市場が開いているあいだの動きで、もう片方は足と足のあいだに起きたことである。
観察 1.2:★ TR は max なので、飛びが効いていない足では TR と値幅がぴったり等しくなる。 だから「効いたかどうか」は数えられる。
観察 1.3:本稿の分離子は、前の終値を含めたかである。 銘柄・期間・格子・期間の長さをすべて固定し、前の終値を入れるか入れないかだけを変える。
問い:入れることは、実際にどれだけ効いているのか。
2. 測る量と設計を、先に書く
走らせる前に宣言し、実行時には変えていない。
| 格子 | 5分 / 15分 / 1時間 / 4時間(中値・完成足のみ) |
| TR | max(高値−安値, |高値−前終値|, |安値−前終値|) |
| 値幅 | 高値 − 安値(=前の終値を含めない版) |
| 期間 | 14 本(ATR の慣用) |
| 週明け | 直前の足との時刻の空きが 24 時間以上の足 |
| 先の長さ | 24 本/層 五分位 |
| 基準線 | 足の中まで合成乱数(3 系列) |
| 分離子 | 前の終値を含めたか |
| 銘柄・期間 | USDJPY・EURUSD・GBPUSD・XAUUSD/2019–2024 |
観察 2.1:★ 「効いた」の定義が要である。 TR > 値幅 になった足だけを数える。等しい足では、前の終値は何も足していない。
観察 2.2:一時間足は USDJPY 36,534・EURUSD 36,554・GBPUSD 36,535・XAUUSD 34,892 本である。 ★ 一本に入っているティックは中央で 3,671・3,369・3,740・6,743 である。 この数は第7節で効いてくる。
観察 2.3:★ 足の形が足の切り方に属することは [F020] で測ってある。 本稿が加えるのは、その形のうち「前の終値との差」の部分だけを取り出したらどうなるか、である。
予言(測る前に書いた)
① 足が長いほど、飛びが効く割合は小さい。
② ★ 飛びが効くのは特定の時刻に集中する(日の区切り・週明け)。
③ ATR ÷ 値幅だけの平均 は 1 より大きく、足が短いほど大きい。
④ ★★ 合成乱数では飛びが効かない。 足の中まで歩かせた乱数は前の足の終値から続けて始まるので、飛びが原理的に無い。
⑤ ★ 建玉の大きさの差は、週明けに最大になる。
⑥ 先の大きさを分ける力は、TR と値幅でほとんど変わらない。
3. 飛びが効くのは、足の 3.7 から 9.0 パーセントである
計算 3.1 足種ごと(四銘柄の中央)
| 足種 | 飛びが効いた割合 | 値幅中央(pips) | TR中央(pips) | ATR÷値幅の平均 | 効いた足での TR÷値幅 |
|---|---|---|---|---|---|
| 5m | 0.0897 | 3.7250 | 3.7500 | 1.0017 | 1.0285 |
| 15m | 0.0575 | 6.7500 | 6.8000 | 1.0004 | 1.0169 |
| 1h | 0.0446 | 14.0500 | 14.1250 | 1.0000 | 1.0140 |
| 4h | 0.0370 | 28.6875 | 28.9250 | 1.0000 | 1.0761 |
観察 3.2:予言①は当たった。 割合は 0.0897 から 0.0370 へ下がる。
観察 3.3:★★ 予言③は外れた。ATR ÷ 値幅だけの平均 は 1.0017 から 1.0000 で、一時間足と四時間足ではちょうど 1 である。 飛びが効く足が二十本に一本しかなく、効いても 1.0140 倍にしかならないので、14 本の平均では消えてしまう。
観察 3.4:★ つまり ATR は、ふだんただの値幅である。 名前に「真の」と付いている部分は、ほとんどの足で何も足していない。
計算 3.5 銘柄ごとの割合
| 銘柄 | 5m | 15m | 1h | 4h |
|---|---|---|---|---|
| USDJPY | 0.0903 | 0.0576 | 0.0445 | 0.0351 |
| EURUSD | 0.0891 | 0.0575 | 0.0469 | 0.0393 |
| GBPUSD | 0.0902 | 0.0586 | 0.0447 | 0.0389 |
| XAUUSD | 0.0705 | 0.0457 | 0.0313 | 0.0235 |
観察 3.6:★ 金だけ系統的に低い(五分足 0.0705・四時間足 0.0235)。一本に入っているティックが 6,743 と多いからだと読めるが、機序は第7節で測る。
4. 飛びが効くのはいつか
計算 4.1 週明けの足とそれ以外(1h)
| 銘柄 | 週明けの足 | それ以外 | 比 | 週明けの本数 |
|---|---|---|---|---|
| USDJPY | 0.4841 | 0.0407 | 11.8950 | 314 |
| EURUSD | 0.5000 | 0.0430 | 11.6378 | 314 |
| GBPUSD | 0.4586 | 0.0411 | 11.1557 | 314 |
| XAUUSD | 0.3119 | 0.0287 | 10.8508 | 311 |
観察 4.2:★★ 週明けの足では 11.3968 倍になる。 EURUSD では 0.5000、つまり二本に一本である。
観察 4.3:予言②は当たった。 時刻では UTC 21 時の 0.1113 が最大で、UTC 9 時の 0.0236 の 4.7187 倍である。
観察 4.4:★ UTC 21 時と 22 時(0.1113 と 0.1007)は、日の区切りにあたる時刻である。 つまり飛びが効くのは、市場が止まっていた直後に集中している。
観察 4.5:★ だから「ATR は飛びも拾う」という説明は、まちがってはいない。まちがっているのは、それが常に効いているという感じ方のほうである。 314 本の週明けの足でだけ効いている。
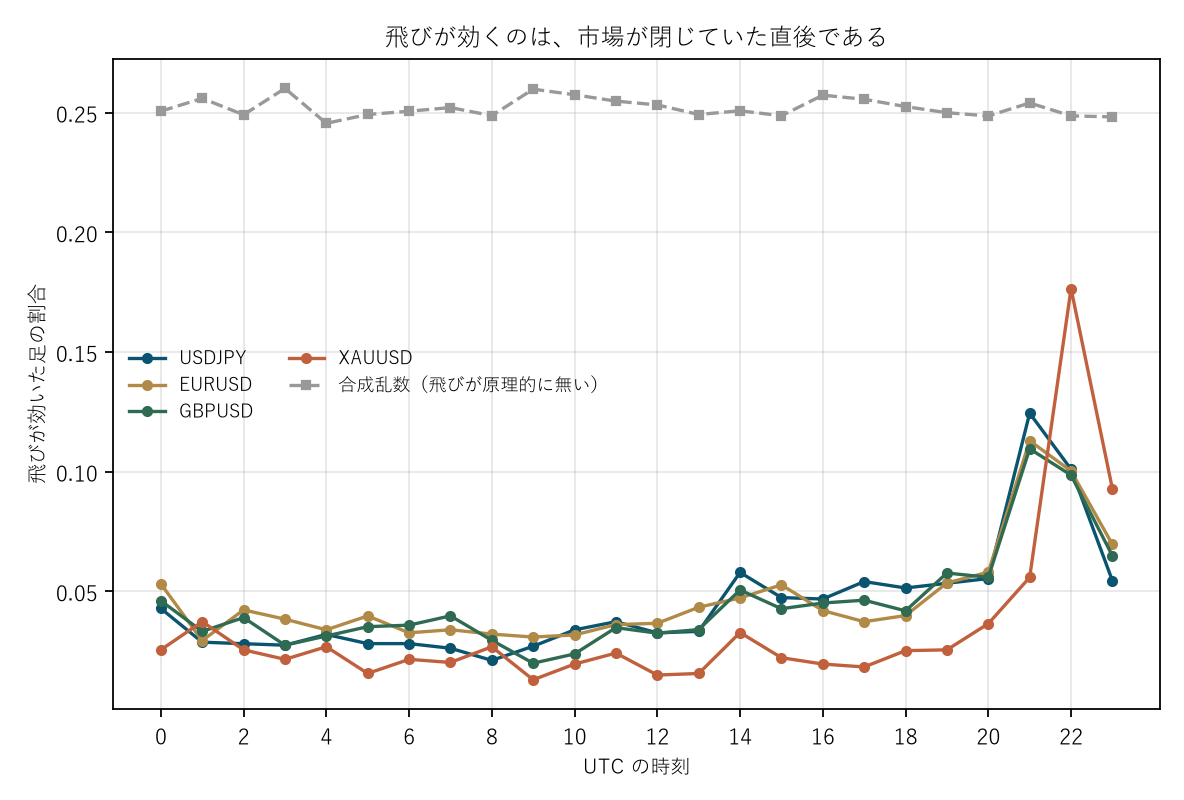
図1:横が UTC の時刻、縦が飛びが効いた足の割合。四銘柄と、合成乱数を並べてある。
5. 建玉の大きさは、ふだん動かず、たまに動く
建玉 ∝ 1 ÷ ATR なら、ATR ÷ 値幅だけの平均 がそのまま「建玉が何分の一になるか」である。
計算 5.1 一時間足
| 銘柄 | ATR中央 | 値幅平均中央 | 比(中央) | 比(最大) | 週明けの比 |
|---|---|---|---|---|---|
| USDJPY | 14.0036 | 13.9464 | 1.0000 | 1.4912 | 1.0014 |
| EURUSD | 12.2500 | 12.1286 | 1.0000 | 1.4461 | 1.0025 |
| GBPUSD | 17.6571 | 17.4464 | 1.0000 | 1.5064 | 1.0012 |
| XAUUSD | 43.6336 | 43.5282 | 1.0000 | 2.0116 | 1.0000 |
観察 5.2:予言⑤は当たった。 週明けの比は中央 1.0013 で、ふだんの 1.0000 より大きい。★ ただし 1.0013 と 1.0000 の差でしかない。
観察 5.3:★★ 一方、いちばん大きいところでは 2.0116 倍になる。 金の ATR が、値幅だけの平均の二倍になる 14 本の窓が実在する。
観察 5.4:★ これが ATR の性格である。中央値では何も起きていないのに、分布の端では二倍になる。 「平均的な値幅」という言い方は、中央では正しく、端では正しくない。
6. 飛びは、先の大きさを分ける力を足すか
層の比 = その層の先の |値動き| ÷ 全体の平均(一時間足・先 24 本)。
計算 6.1 TR で分けるか、値幅だけで分けるか
| 分け方 | 第1層 | 第2層 | 第3層 | 第4層 | 第5層 | 第5÷第1 |
|---|---|---|---|---|---|---|
| TR(飛び込み) | 0.7977 | 0.9088 | 0.9714 | 1.0675 | 1.2566 | 1.5752 |
| 値幅だけ | 0.7992 | 0.9085 | 0.9725 | 1.0669 | 1.2550 | 1.5703 |
観察 6.2:予言⑥は当たった。 第5層 ÷ 第1層 は 1.5752 対 1.5703 で、比は 1.0031 である。
観察 6.3:★ 五つの層のどれを見ても、差は小数第二位に出ない。 前の終値を足しても、先の値動きの大きさを分ける力は変わらない。
観察 6.4:★ これは「飛びに情報が無い」という意味ではない。 足の 0.0446 でしか効かない量を、全部の足に混ぜて平均すれば、薄まって見えなくなるのは当然である。 本稿は薄まったあとしか測っていない。
7. 基準線と限界
計算 7.1 合成乱数で同じことをする(1h)
| 銘柄 | 実測の割合 | 合成乱数の割合 | 実測の ATR÷値幅 | 合成乱数の ATR÷値幅 |
|---|---|---|---|---|
| USDJPY | 0.0445 | 0.2523 | 1.0000 | 1.0284 |
| EURUSD | 0.0469 | 0.2523 | 1.0000 | 1.0284 |
| GBPUSD | 0.0447 | 0.2523 | 1.0000 | 1.0284 |
| XAUUSD | 0.0313 | 0.2529 | 1.0000 | 1.0285 |
観察 7.2:★★ 予言④は外れた。しかも逆だった。 合成乱数のほうが実測より 5.6573 倍も飛びが効く。
観察 7.3:★ どこを誤ったかを書いておく。 私は「足の中まで歩かせた乱数は前の足の終値から続けて始まるので、飛びが原理的に無い」と思っていた。だが足の高安は、その足の中で歩いた点からしか取らない。前の終値はそこに入っていないので、一本まるごと同じ向きに動けば飛びが効く。
観察 7.4:★★ そこで、足の中を歩く回数を変えて測った(★ 後から足した)。
計算 7.5 足の中を何回歩いたか
| 足の中を歩く回数 | 飛びが効いた割合 | ATR ÷ 値幅 |
|---|---|---|
| 5 | 0.4919 | 1.1574 |
| 20 | 0.2523 | 1.0284 |
| 100 | 0.1117 | 1.0041 |
| 400 | 0.0561 | 1.0003 |
| 実測 | 0.0446 | 1.0000 |
観察 7.6:★★ 歩く回数を 5 から 400 へ増やすと、割合は 0.4919 から 0.0561 へ 8.7628 倍下がる。 実測の 0.0446 は、この列の先にちょうど乗る。
観察 7.7:★★ つまり飛びが効くのは「市場が閉じていたから」ではなく、その足の中の道が前の終値まで戻らなかったからである。 実際の足には中央 3,706 ティック入っているので、道が細かく、ほとんどの足で前の終値まで戻る。
観察 7.8:★ これで第3節の金の低さも読める。 金は一本に 6,743 ティック入っていて、他の三銘柄の 3,369 から 3,740 より多い。
観察 7.9:★ この基準線が何についてゼロなのかは [F033] で測ってある。 そして「答えが分解能で決まる」形そのものは [F046] で測ってある。 ★ 本稿はその三例目である。
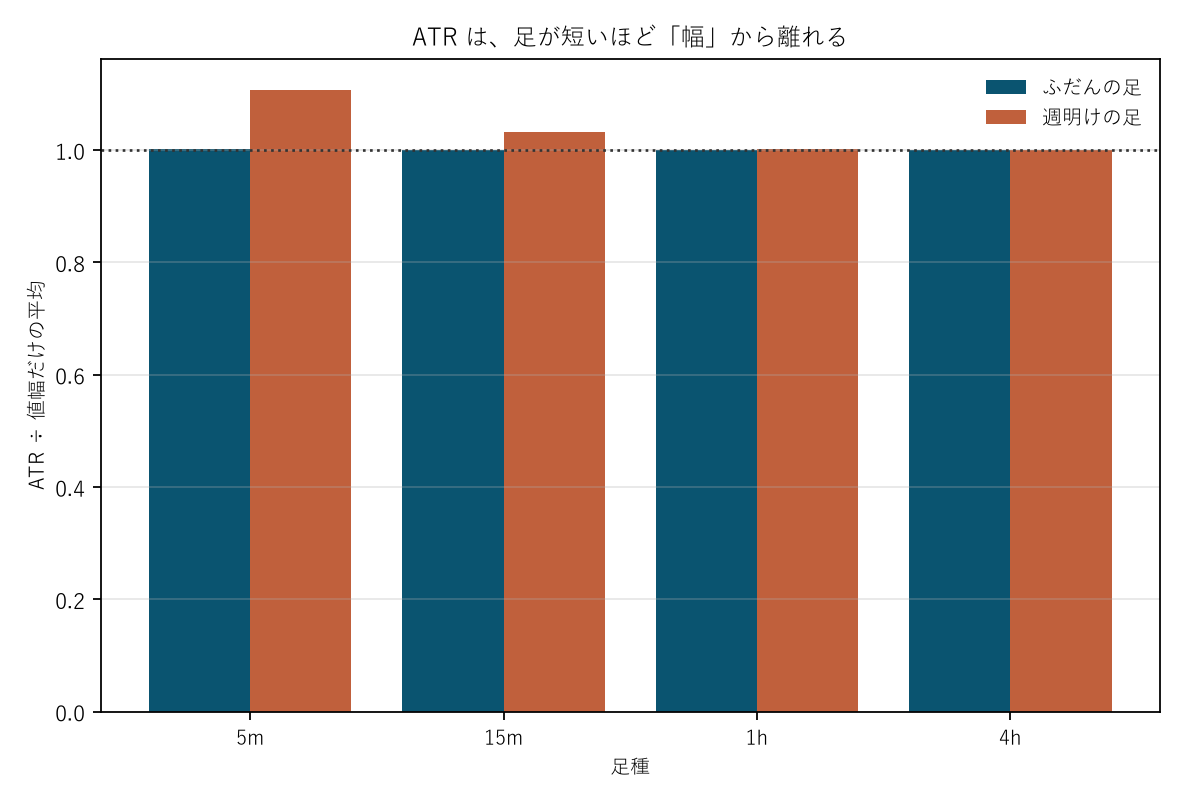
図2:横が足種、縦が ATR ÷ 値幅だけの平均。ふだんの足と週明けの足を並べ、1 の線を引いてある。
限界
- ⚠️ 予言④は理由づけそのものが誤っていた。 本稿はその誤りを書き、機序を測り直した。予言は書き換えていない。
- 予言③も外れた。 ATR ÷ 値幅だけの平均 は 1 より大きくならなかった。
- 期間を一つに固定している。 14 本である。別の期間なら薄まり方が変わる。
- 特定の配信元を論じていない。 飛びの大きさは配信元で変わる。ここで使ったのは一つである。
- 薄まったあとしか測っていない。 飛びが効く足だけを取り出して先の値動きを測ってはいない。
- 売買を論じていない。 成績も損益も測っていない。
- 四銘柄・六年である。 他の市場、他の期間について述べるものではない。
結び
ATR の中身にある「真の値幅」は、前の終値を含んでいる。では、それはどれだけ効いているのか。
★ 飛びが効くのは、足の 0.0370 から 0.0897 である。 効いたときでも TR ÷ 値幅 は 1.0140 から 1.0761 しかない。
★ だから 14 本で平均すると、消える。 ATR ÷ 値幅だけの平均 の中央は、一時間足でも四時間足でも 1.0000 である。ATR は、ふだんただの値幅である。
★★ ところが週明けの足だけは別物になる。 飛びが効く割合が 11.3968 倍になり、EURUSD では 0.5000、つまり二本に一本である。時刻では UTC 21 時の 0.1113 が最大で、UTC 9 時の 4.7187 倍である。
★ 建玉の大きさで言えば、中央では 1.0000 で何も起きないのに、最大では 2.0116 倍になる。 中央値では正しく、端では正しくない量である。
★ 飛びは、先の大きさを分ける力を足さない。 第5層 ÷ 第1層 は 1.5752 対 1.5703 で、比は 1.0031 である。ただしこれは、二十本に一本でしか効かない量を全部の足に混ぜて平均した結果である。
★★ そして予言④が外れ、外れ方が機序を教えた。 合成乱数のほうが 5.6573 倍も飛びが効く。足の中を歩く回数を 5 から 400 へ増やすと、割合は 0.4919 から 0.0561 へ 8.7628 倍下がり、実測の 0.0446 はその先にちょうど乗る。
★★ つまり飛びが効くのは「市場が閉じていたから」ではなく、その足の中の道が前の終値まで戻らなかったからである。 実際の足には中央 3,706 ティック入っているので、ほとんどの足で戻る。
したがって、ATR を「平均的な値幅」と呼ぶのは、ふだんは正確である。 ★ 正確でなくなるのは、市場が本当に止まっていた 314 本の足と、分布の端だけである。
データと再現
| データ | 為替は Dukascopy 由来のティック(2019 年以降はミリ秒・bid・ask まで一致することを確認済み)。金は Dukascopy |
| 期間 | 2019–2024(六年) |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 足 | 5分・15分・1時間・4時間、中値・完成足のみ。ティックの無い足は作らない |
| TR | max(高値−安値, |高値−前終値|, |安値−前終値|) |
| 値幅 | 高値 − 安値(前の終値を含めない版) |
| 期間 | 14 本。ATR も値幅の平均も同じ本数で取る |
| 週明け | 直前の足との時刻の空きが 24 時間以上の足 |
| 層 | 五分位。先の長さ 24 本、層の比は その層の先の |値動き| ÷ 全体の平均 |
| 基準線 | 足の中まで合成乱数(3 系列)。足の中を歩く回数を 5・20・100・400 に変えた版も測る |
| 検算 | 検算/F047.py(--zu で図も書き出す)。本文の数字はすべて 検算/F047_output.txt から取っている |
| 図 | 図/F047_zu1・図/F047_zu2(png・svg・英語版) |
| 乱数の種 | 固定。再実行しても同じ値が出る |
| 土台の検査 | _ツール/audit_bars.py(足の先読み・夏時間・日の区切り)。記録は _土台の検査.txt |
参考文献
- 山岸勇輝 (2026). ローソク足の形は、足の切り方に属している [F020]. Zenodo. 10.5281/zenodo.22891997
- 山岸勇輝 (2026). 合成乱数には、ボラティリティの群れが無い [F033]. Zenodo. 10.5281/zenodo.22893674
- 山岸勇輝 (2026). 引きつけの深さで層別した勝率は、柵に触れたかを何で測ったかに属している [F046]. Zenodo. 10.5281/zenodo.22895278
作成にあたって:本稿の着想と内容は、著者自身の考察に基づくものです。文章の構成整理や英訳、数式の確認には AI(大規模言語モデル)の助力を得ました。最終的な内容の解釈や誤りがあれば、それらはすべて著者の責に帰します。お気づきの点があれば、ご教示いただければ幸いです。
書誌
山岸勇輝(2026)「ATR の「真の値幅」は、ふだんはただの値幅である」[F047]. Zenodo.
DOI: 10.5281/zenodo.22896724
日付の証拠(OpenTimestamps):日本語版の .ots・英語版の .ots・SHA256SUMS
予備の置き場所(ミラー。中身は上と同じです):PDF 日本語・PDF English・SHA256SUMS
住所:https://www.yamagishiyuuki.com/yoi/F047・DOI 10.5281/zenodo.22896724・CC BY 4.0・プレプリント(査読を経ていません)・ORCID 0009-0006-8587-3450
引用するとき
山岸勇輝 (2026). ATR の「真の値幅」は、ふだんはただの値幅である [F047]. YOI: https://www.yamagishiyuuki.com/yoi/F047 ・ DOI: 10.5281/zenodo.22896724
Yamagishi, Y. (2026). The “True Range” in ATR Is, Most of the Time, Just the Range [F047]. YOI: https://www.yamagishiyuuki.com/yoi/F047; DOI: 10.5281/zenodo.22896724
@misc{yamagishi2026yoiF047,
  author = {Yamagishi, Yuuki},
  title = {The "True Range" in ATR Is, Most of the Time, Just the Range},
  year = {2026},
  howpublished = {YOI: https://www.yamagishiyuuki.com/yoi/F047},
  doi = {10.5281/zenodo.22896724},
  note = {Preprint}
}
指紋(SHA-256)と確かめ方
c22d699d19debefd618a9382ed564bf04f90f0b042b0b02da2581eff50e370bf yamagishi_F047_atr_20260922_jp.pdf5ddcc210d013b60162867e1d66823e49be58869d2357cab6beae458317b3053f yamagishi_F047_atr_20260922_en.pdfPDF と .ots を同じ場所に保存し、opentimestamps.org に .ots、続けて PDF を落とすと、記録された日時が表示されます。PDF が 1 バイトでも変わっていれば通りません。