要旨
本稿が問うのは、「上位の数日を除いたら符号が変わった」という報告が何を言っているのか、である。答えは、除き方の算術をほぼそのまま言っている。新しい数学定理も新しい法則も主張しない。
第一に、上位を除けば、どんな列でも平均は下がる。 日次平均の平均が正のセルで、上位 5 日を除くと 0.3076 のセルが 0 以下になり、上位 10% 日を除くと 0.8994 になる(第4節)。
第二に、これが本稿の芯である。★ 除いた日数を同じにして、無作為に選んで除くと、ほとんど何も起きない。 無作為 5 日で 0.0000、無作為 10% 日で 0.0036 である。値そのものも 1.2847 が 1.2900 になるだけで、動かない(第4節)。
第三に、方向の情報がゼロだと分かっている合成乱数でも、上位5日を除くと 0.1376 のセルが 0 以下になる。 この検定は、当たっていない系列にも同じように効く(第6節)。
第四に、寄与率は「ばらつき ÷ 平均」の言い換えに近い。 相関は 0.9990・0.9905・0.9995・0.9983 である。日数がほぼ一定なので、これは発見ではなくほぼ恒等式である(第5節)。
第五に、測る前に書いた予言のうち、「日数が少ないほど寄与率が上がる」は外れた。 寄与率と日数の相関は +0.0649 から +0.1175 で、日数の多い半分の方が寄与率が高い(第5節)。
第六に、実測の寄与率(中央 0.6394)は合成乱数(0.2853)より大きい。 ★ だがそれは裾が重いからではない。 ばらつきの中央は実測 55.0426 に対し乱数 59.6483 で乱数の方が大きく、違うのは平均の水準(1.7303 対 3.0074)である(第6節)。
本稿の射程(scope note):新しい数学定理も新しい法則も主張しない。順序統計量、選択バイアス、ランダムウォークはすべて既知である。特定の商材や提唱者を論じない。実在の教材、その著者、販売元は主題ではなく、一切名指さない。本稿が点検しているのは著者自身がこれまで使ってきた検定である。 売買を論じない。本稿が測るのは方向の情報であって、手数料・約定・資金管理を含む売買の成績ではない。射程は日中・少数銘柄に限る。四銘柄・六年・1 時間足の測定である。月次の時系列モメンタム(数十市場・保有1〜12ヶ月)は学術的に文書化されており、本稿はそれを否定しない。掃引の範囲を一通りに固定する。四つの族である(第7節)。正のセルだけを見ている。そのため実測と乱数の平均の差は、選び方の産物でありうる。本稿はそれを分離していない(第6節・第7節)。重複を除いていない。先の長さが 6・24・72 本で、観測は重なる。t 値は報告していない(第7節)。この検定を捨てよとは言わない。言うのは、対照と基準線を並べなければ読めない、である(結び)。予測を主張しない。既刊との関係:F021 は掃引の順位が期間をまたいで引き継がれないことを、F022 は最良の値が見たセル数の関数であることを示した。本稿は候補を潰す側の検定を同じやり方で点検する。加えたのは、無作為に同じ日数を除く対照を置いたこと、寄与率が何の言い換えかを測ったこと、同じ検定を方向の情報がゼロの系列にかけたことである。
1. 記法と問い
候補を潰すとき、こう書くことがある。「上位5日を除いたら符号が反転した。だからこの候補は少数の日に乗っている」。
| 報告されること | 報告されないこと |
|---|---|
| 上位の数日を除いた後の値 | 無作為に同じ日数を除いたらどうなるか |
| 符号が変わったこと | 全部で何日あったか |
| 上位が合計に占める割合 | エッジが無い系列で同じ検定をしたらどうなるか |
観察 1.1:上位を除けば、どんな列でも平均は下がる。 最大の観測を取り除けば残りの平均は必ず下がるので、これは算術であって、その候補の脆さではない。
観察 1.2:★ したがって比べる相手が要る。 自然な相手は、同じ日数を、無作為に選んで除いた版である。無作為に除くのは不偏なので、平均は上がりも下がりもしないはずである。
観察 1.3:分離子は、どの日を除いたかである。 除いた日数・データ・期間・銘柄をすべて固定し、選び方だけを変える。
観察 1.4:★ そしてもう一つ要る。 方向の情報がゼロだと分かっている系列で同じ検定をしたとき、どれだけのセルが落ちるかである。
問い:「上位の数日を除いたら符号が変わった」は、何を言っているのか。
2. 測る量と設計を、先に書く
予言(走らせる前に書いた)
① 上位を除けば、どんな列でも平均は下がる。これは算術であって脆さではない。
② 無作為に同じ日数を除くと、平均は上がりも下がりもしない(不偏)。
③ 方向の情報がゼロの合成乱数でも、同じだけ落ちる。
④ 寄与率は、日数が少ないほど大きくなる。
設計(走らせる前に宣言し、実行時に変えていない)
| 項目 | 決めたこと |
|---|---|
| 格子 | 1 時間足・中値・完成足のみ |
| 移動平均のクロス | 短 3・5・8・12・20・30 × 長 20・30・50・80・120・200(短 < 長) |
| RSI | 期間 7・14・21 × 閾値 20・30・40 |
| バンドの外側 | 期間 10・20・40 × 倍率 1.5・2.0・2.5・3.0 |
| 高安のブレイク | 期間 10・20・50・100 |
| 先の長さ | 6・24・72 本 |
| 対象 | 日次平均の平均が正のセルだけ(「候補」と呼べるもの) |
| 除き方 | 上位 5 日 / 無作為 5 日 / 上位 10% 日 / 無作為 10% 日 |
| 無作為抽出 | 200 回の平均 |
| 基準線 | 足の中まで合成乱数(5 系列) |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 期間 | 2019–2024(六年をひとつにする。日数を多く取るため) |
観察 2.1:★ 除く日数は、上位でも無作為でも同じである。 違うのはどう選んだかだけである。
観察 2.2:日ごとに平均してから並べる。 件数の多い日が全体を作るのを防ぐためで、本系列が一貫して使っている作り方である。
観察 2.3:正のセルだけを見る。 元から負のセルでは「符号が変わる」が起こりえないからである。この絞り込み自体が選択であることは、第6節と第7節で扱う。
足の本数は 36,534・36,554・36,535・34,892 本である。
3. 上位の数日は、合計のどれだけを作っているか
計算 3.1 寄与率(日次平均の平均が正のセル)
| 銘柄 | セル | 日数の中央 | 上位5日の寄与率 | 上位10%日の寄与率 | ばらつき÷平均 |
|---|---|---|---|---|---|
| USDJPY | 137 | 1864 | 0.7591 | 7.8047 | 40.5226 |
| EURUSD | 124 | 1868 | 0.3282 | 4.9793 | 25.1954 |
| GBPUSD | 154 | 1864 | 0.7616 | 8.2757 | 43.2779 |
| XAUUSD | 132 | 1822 | 0.5197 | 6.9777 | 36.9448 |
観察 3.2:上位 5 日の寄与率は中央 0.6394 である。 日数の中央は 1,864 日なので、5 日は全体の 0.2682% にすぎない。 その 0.2682% が合計の六割を作っている。
観察 3.3:上位 10% 日の寄与率は中央 7.3912 で、1 を大きく超える。 ★ 比が 1 を超えるのは、合計そのものが小さいからである。 残りの日を足すと負になるので、上位だけの和が合計より大きくなる。
観察 3.4:★ したがって寄与率は、合計が 0 に近づくと発散する量である。 「上位の数件が利益の九割」という言い方は、裾の重さを言っているようで、合計の小ささを言っている場合がある。
観察 3.5:ばらつき ÷ 平均は 25.1954 から 43.2779 である。 一日あたりの平均が 1 pips 台なのに、一日ごとのばらつきは数十 pips ある。 この比が大きいこと自体が、上位の数日が目立つ理由である。
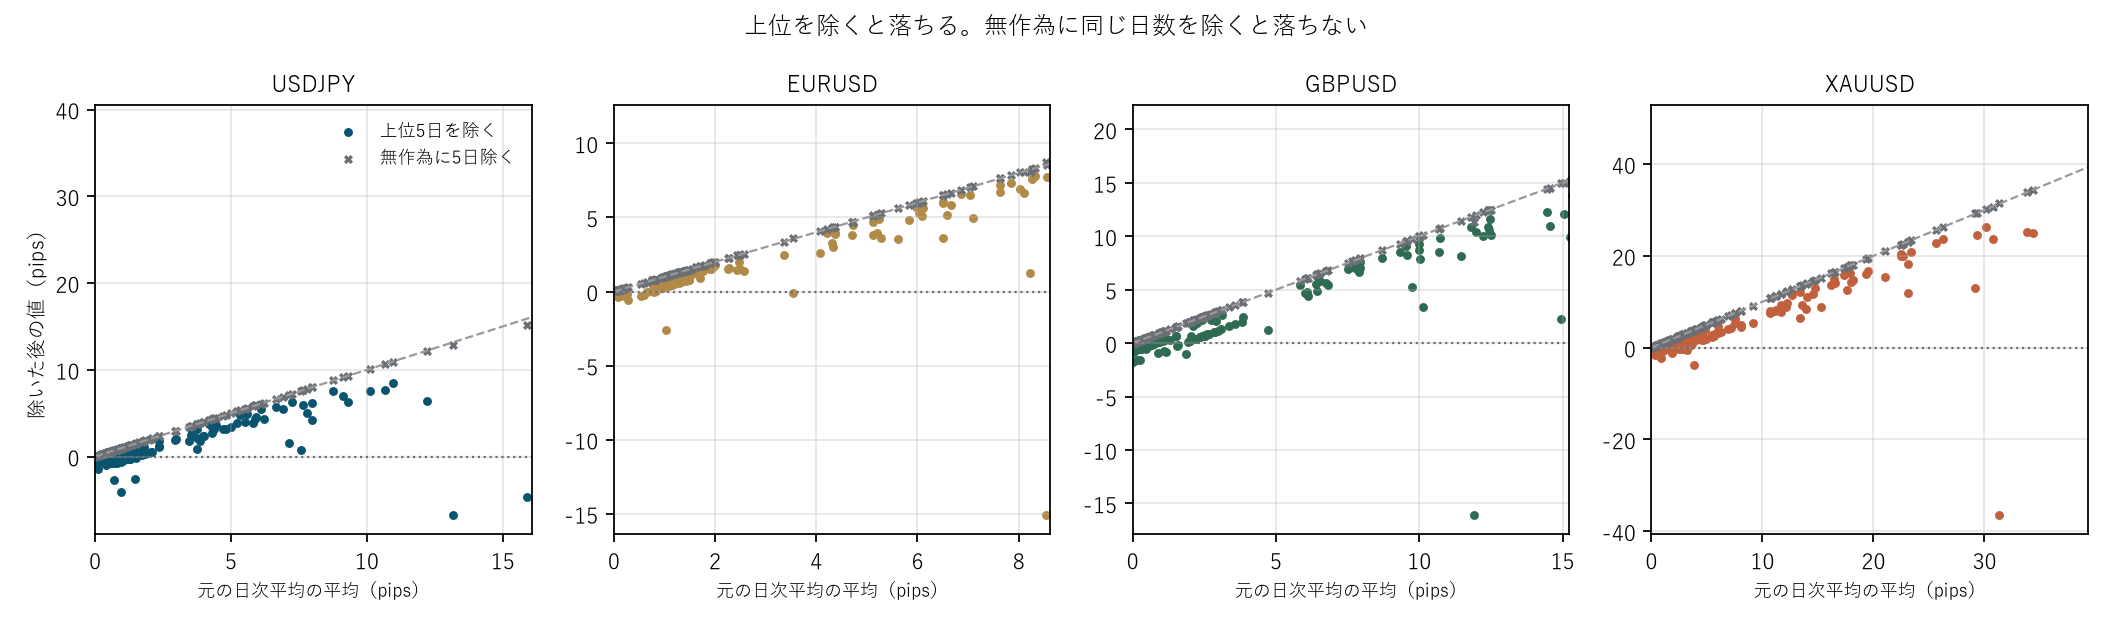
図1:横が元の日次平均の平均、縦が除いた後の値。丸が上位5日を除いた版、×が無作為に5日除いた版である。
4. 上位を除くのと、無作為に同じ日数を除くのを並べる
計算 4.1 除いた後の値(日次平均の平均・pips)
| 銘柄 | 元の値 | 上位5除去 | 無作為5除去 | 上位10%除去 | 無作為10%除去 |
|---|---|---|---|---|---|
| USDJPY | 1.2847 | 0.4020 | 1.2900 | −9.6098 | 1.3500 |
| EURUSD | 1.4635 | 0.9849 | 1.4656 | −5.5055 | 1.4922 |
| GBPUSD | 1.9971 | 0.3595 | 1.9987 | −9.5015 | 1.9912 |
| XAUUSD | 4.7896 | 2.1833 | 4.7755 | −25.2823 | 4.6726 |
計算 4.2 符号が 0 以下になったセルの割合
| 銘柄 | 上位5除去 | 無作為5除去 | 上位10%除去 | 無作為10%除去 |
|---|---|---|---|---|
| USDJPY | 0.3577 | 0.0073 | 0.9489 | 0.0073 |
| EURUSD | 0.2177 | 0.0000 | 0.8548 | 0.0000 |
| GBPUSD | 0.4026 | 0.0000 | 0.8896 | 0.0130 |
| XAUUSD | 0.2576 | 0.0000 | 0.9091 | 0.0000 |
観察 4.3:★ これが本稿の芯である。 上位 5 日を除くと 0.3076 のセルが 0 以下になり、無作為に 5 日除くと 0.0000 である。 上位 10% 日なら 0.8994 に対し、無作為 10% 日は 0.0036 である。
観察 4.4:値そのものも動かない。 USDJPY は 1.2847 が無作為5除去で 1.2900、無作為10%除去で 1.3500 になるだけである。除き方が不偏だからで、これは予言どおりである。
観察 4.5:上位 10% 日を除くと、値は −5.5055 から −25.2823 pips という大きな負になる。 元が +1.4635 から +4.7896 だったことを思えば、これは「脆い」のではなく、そもそも一日ごとのばらつきが平均の数十倍あるからである。
観察 4.6:★ したがって「上位N日を除いたら符号が変わった」は、それだけでは何も言っていない。 無作為に同じ日数を除いた版を並べて初めて、対比になる。
観察 4.7:本稿はこの検定を捨てよとは言わない。 上位を除く検定は「少数の日に乗っているか」を見るためのもので、その目的には合っている。言うのは、それを報告するときは対照と日数を並べなければ読めない、である。
5. 寄与率は、何で決まるか
計算 5.1 寄与率との相関
| 銘柄 | 寄与率と日数の相関 | 寄与率と「ばらつき÷平均」の相関 | 日数と「ばらつき÷平均」の相関 |
|---|---|---|---|
| USDJPY | 0.0649 | 0.9990 | 0.0806 |
| EURUSD | 0.1175 | 0.9905 | 0.1960 |
| GBPUSD | 0.0793 | 0.9995 | 0.0858 |
| XAUUSD | 0.1015 | 0.9983 | 0.1163 |
計算 5.2 日数で分けた寄与率(上位5日)
| 銘柄 | 日数 少ない半分 | 日数 多い半分 | 差 |
|---|---|---|---|
| USDJPY | 0.3651 | 1.0385 | −0.6734 |
| EURUSD | 0.2162 | 0.6176 | −0.4014 |
| GBPUSD | 0.2622 | 1.2017 | −0.9395 |
| XAUUSD | 0.2775 | 0.7775 | −0.4999 |
観察 5.3:★ 予言④は外れた。 「日数が少ないほど寄与率が上がる」と書いたが、相関は +0.0649 から +0.1175 と弱い正で、日数の多い半分の方が寄与率が高い(差 −0.4014 から −0.9395)。
観察 5.4:そのかわり、寄与率と「ばらつき ÷ 平均」の相関は 0.9905 から 0.9995 である。 ★ だがこれは発見ではない。 寄与率は「上位5日の和 ÷ 日数 × 平均」であり、日数がほぼ一定(1822 から 1868)なので、ばらつき ÷ 平均のほぼ一次関数になる。
観察 5.5:つまり 0.99 という相関は、ほぼ恒等式である。 別の量どうしの一致ではない。値が一致したときは、それが同じ量なのかを先に確かめなければならない。
観察 5.6:★ 読み替えると、寄与率は「集中しているか」ではなく「一日あたりのばらつきが平均の何倍か」を測っている。 相場の日次リターンではこの比がもともと数十倍あるので、寄与率が大きく出るのは既定である。
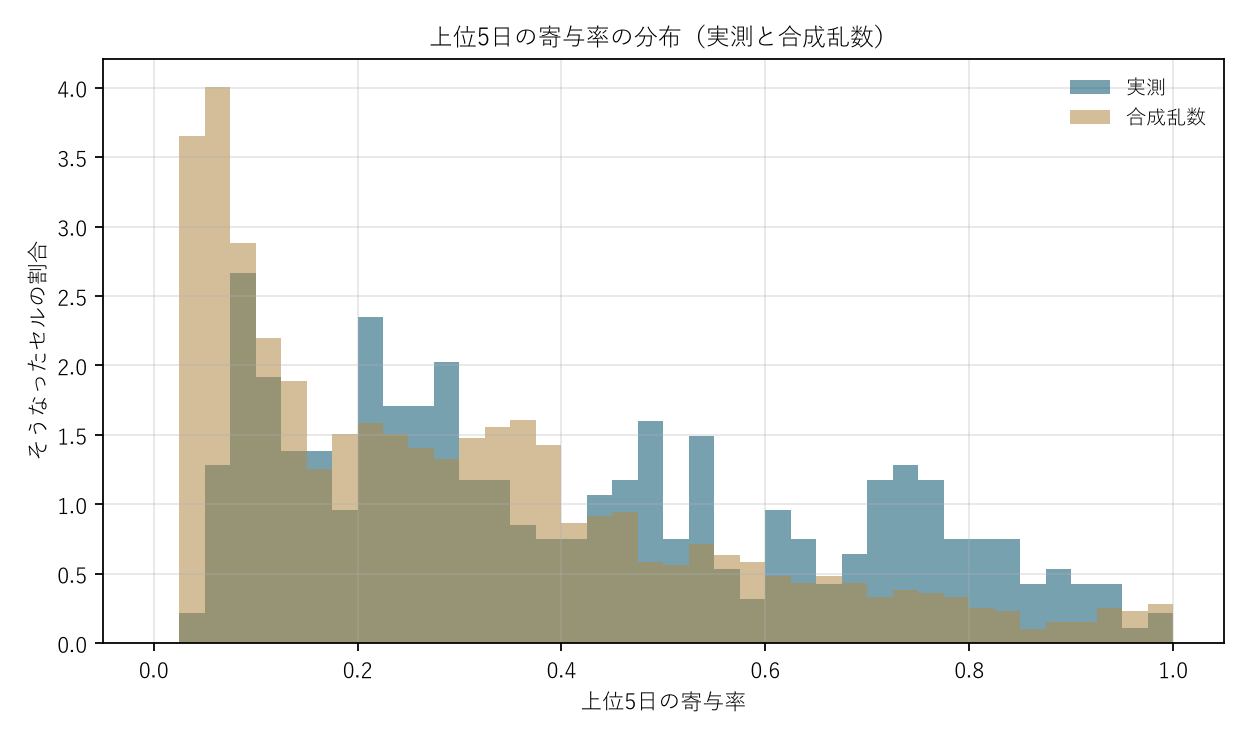
図2:横が上位5日の寄与率、縦がそうなったセルの割合。濃い方が実測、薄い方が合成乱数である。
6. 基準線、方向の情報がゼロの系列で、同じことをする
計算 6.1 合成乱数で同じ検定をする(5 系列)
| 銘柄 | 元の値 | 上位5除去 | 無作為5除去 | 上位5の寄与率 | 0以下の割合 | |
|---|---|---|---|---|---|---|
| USDJPY | 実測 | 1.2847 | 0.4020 | 1.2900 | 0.7591 | 0.3577 |
| USDJPY | 乱数 | 3.0702 | 2.0265 | 3.0533 | 0.2739 | 0.1135 |
| EURUSD | 実測 | 1.4635 | 0.9849 | 1.4656 | 0.3282 | 0.2177 |
| EURUSD | 乱数 | 1.9445 | 1.2248 | 1.9433 | 0.3351 | 0.1429 |
| GBPUSD | 実測 | 1.9971 | 0.3595 | 1.9987 | 0.7616 | 0.4026 |
| GBPUSD | 乱数 | 2.9447 | 1.9099 | 2.9099 | 0.2966 | 0.1333 |
| XAUUSD | 実測 | 4.7896 | 2.1833 | 4.7755 | 0.5197 | 0.2576 |
| XAUUSD | 乱数 | 9.3234 | 6.6309 | 9.4041 | 0.2607 | 0.1419 |
計算 6.2 その差は「裾が重い」のか「平均が小さい」のか
| 銘柄 | 平均 | ばらつき | ばらつき÷平均 | |
|---|---|---|---|---|
| USDJPY | 実測 | 1.2847 | 56.6532 | 40.5226 |
| USDJPY | 乱数 | 3.0702 | 60.2208 | 21.3132 |
| EURUSD | 実測 | 1.4635 | 35.7303 | 25.1954 |
| EURUSD | 乱数 | 1.9445 | 39.9935 | 26.0347 |
| GBPUSD | 実測 | 1.9971 | 53.4320 | 43.2779 |
| GBPUSD | 乱数 | 2.9447 | 59.0759 | 23.6314 |
| XAUUSD | 実測 | 4.7896 | 142.6234 | 36.9448 |
| XAUUSD | 乱数 | 9.3234 | 143.5704 | 17.1027 |
観察 6.3:★ 方向の情報がゼロの系列でも、上位5日を除くと 0.1376 のセルが 0 以下になる。 寄与率の中央も 0.2853 ある。この検定は、当たっていない系列にも同じように効く。
観察 6.4:実測の方が落ちる度合いは大きい。 寄与率の差は中央 +0.3620(幅 −0.0069 から +0.4851)、0 以下になる割合の差は中央 +0.1799(幅 +0.0749 から +0.2693)である。
観察 6.5:★ だがその差は「裾が重い」からではない。 ばらつきの中央は実測 55.0426 に対し乱数 59.6483 で、乱数の方が大きい。 違うのは平均の水準で、実測 1.7303 に対し乱数 3.0074 である。
観察 6.6:★ ばらつきが同じ程度で平均だけ小さければ、寄与率は自動的に大きくなる。 寄与率は「ばらつき ÷ 平均」のほぼ一次関数だからである(第5節)。実測が集中して見えるのは、一日あたりの利幅が小さいことの言い換えである。
観察 6.7:★ そしてこの平均の差自体が、選び方の産物でありうる。 本稿は日次平均の平均が正のセルだけを見ている。合成乱数はセルごとのばらつきが大きいので、そこから正だけを取れば水準は高く出る。本稿はこの交絡を分離していない。
7. 限界
- ⚠️ ★ 予言④が外れた。 「日数が少ないほど寄与率が上がる」は成り立たず、日数の多い半分の方が高かった。本稿はその外れを書いており、隠していない。
- ★ 正のセルだけを見ている。 そのため実測と乱数の平均の差は、選び方の産物でありうる。本稿はこの交絡を分離していない。
- 寄与率と「ばらつき ÷ 平均」の相関 0.99 は、ほぼ恒等式である。 日数がほぼ一定なので一次関係になる。独立な二量の一致ではない。
- 掃引の範囲を一通りに固定している。 四つの族である。別の族や別の粒度では数字が変わる。
- 重複を除いていない。 先の長さが 6・24・72 本で、観測は重なる。t 値は報告しておらず、有意性は論じていない。
- 除き方を四通りに限っている。 上位 5 日・無作為 5 日・上位 10% 日・無作為 10% 日である。
- 合成乱数は独立な正規増分である。 ボラティリティの群れは入っていない。群れがあれば乱数側の寄与率はもっと上がるはずで、実測との差はさらに縮む方向に動く。本稿はそれを測っていない。
- 四銘柄・六年である。 他の市場、他の期間について述べるものではない。
結び
上位 5 日を除くと 0.3076 のセルが 0 以下になり、上位 10% 日なら 0.8994 になる。符号は、確かによく変わる。
だが同じ日数を無作為に選んで除くと、0.0000 と 0.0036 である。 値そのものも 1.2847 が 1.2900 になるだけで動かない。
落ちたのは、除き方の算術である。
そして方向の情報がゼロだと分かっている合成乱数でも、上位5日を除けば 0.1376 のセルが 0 以下になり、寄与率の中央は 0.2853 ある。この検定は、当たっていない系列にも効く。
実測の方が落ちる度合いは大きい(0 以下の割合で中央 +0.1799)。★ だがそれは裾が重いからではない。 ばらつきの中央は実測 55.0426・乱数 59.6483 で乱数の方が大きく、違うのは平均の水準(1.7303 対 3.0074)である。そしてその平均の差自体が、正のセルだけを見たことの産物でありうる。
★ 寄与率は「集中しているか」ではなく、「一日あたりのばらつきが平均の何倍か」を測っている。 相場ではその比がもともと 25.1954 から 43.2779 あるので、上位の数日が目立つのは既定である。
本稿はこの検定を捨てよとは言わない。 上位を除く検定は「少数の日に乗っているか」を見るためのもので、その目的には合っている。言うのは、報告するときに、無作為に同じ日数を除いた対照と、全部で何日あったかを並べなければ読めない、である。
データと再現
| データ | 為替は Dukascopy 由来のティック(2019 年以降はミリ秒・bid・ask まで一致することを確認済み)。金は Dukascopy |
| 期間 | 2019–2024(六年をひとつにする) |
| 銘柄 | USDJPY・EURUSD・GBPUSD・XAUUSD |
| 足 | 1 時間足・中値・完成足の終値のみ。ティックの無い足は作らない |
| 掃引 | 移動平均のクロス・RSI・バンドの外側・高安のブレイク × 先の長さ 6・24・72 本 |
| 対象 | 日次平均の平均が正のセルだけ |
| 除き方 | 上位 5 日 / 無作為 5 日 / 上位 10% 日 / 無作為 10% 日。無作為は 200 回の平均 |
| 検算 | 検算/F023.py(--zu で図も書き出す)。本文の数字はすべて 検算/F023_output.txt から取っている |
| 図 | 図/F023_zu1・図/F023_zu2(png・svg・英語版) |
| 乱数の種 | 固定。再実行しても同じ値が出る |
| 土台の検査 | _ツール/audit_bars.py(足の先読み・夏時間・日の区切り)。記録は _土台の検査.txt |
参考文献
- 山岸勇輝 (2026). 掃引の順位は、期間をまたいで引き継がれない [F021]. Zenodo. 10.5281/zenodo.22892047
- 山岸勇輝 (2026). 最良の値は、見たセル数の関数である [F022]. Zenodo. 10.5281/zenodo.22892093
作成にあたって:本稿の着想と内容は、著者自身の考察に基づくものです。文章の構成整理や英訳、数式の確認には AI(大規模言語モデル)の助力を得ました。最終的な内容の解釈や誤りがあれば、それらはすべて著者の責に帰します。お気づきの点があれば、ご教示いただければ幸いです。
書誌
山岸勇輝(2026)「上位の数日を除くと符号が変わるのは、除き方の性質である」[F023]. Zenodo.
DOI: 10.5281/zenodo.22892131
日付の証拠(OpenTimestamps):日本語版の .ots・英語版の .ots・SHA256SUMS
予備の置き場所(ミラー。中身は上と同じです):PDF 日本語・PDF English・SHA256SUMS
住所:https://www.yamagishiyuuki.com/yoi/F023・DOI 10.5281/zenodo.22892131・CC BY 4.0・プレプリント(査読を経ていません)・ORCID 0009-0006-8587-3450
引用するとき
山岸勇輝 (2026). 上位の数日を除くと符号が変わるのは、除き方の性質である [F023]. YOI: https://www.yamagishiyuuki.com/yoi/F023 ・ DOI: 10.5281/zenodo.22892131
Yamagishi, Y. (2026). That the Sign Changes When You Drop the Top Few Days Is a Property of How You Dropped Them [F023]. YOI: https://www.yamagishiyuuki.com/yoi/F023; DOI: 10.5281/zenodo.22892131
@misc{yamagishi2026yoiF023,
  author = {Yamagishi, Yuuki},
  title = {That the Sign Changes When You Drop the Top Few Days Is a Property of How You Dropped Them},
  year = {2026},
  howpublished = {YOI: https://www.yamagishiyuuki.com/yoi/F023},
  doi = {10.5281/zenodo.22892131},
  note = {Preprint}
}
指紋(SHA-256)と確かめ方
4821134bf8df5f6daab30ba046df640e9e7a7e6305b43a1a9d4943e057f7c1b7 yamagishi_F023__20260922_jp.pdfa534a2d120c8d4d3200a36a5be36c2d479b349d2c1a7993fbc810d998ab8fd58 yamagishi_F023__20260922_en.pdfPDF と .ots を同じ場所に保存し、opentimestamps.org に .ots、続けて PDF を落とすと、記録された日時が表示されます。PDF が 1 バイトでも変わっていれば通りません。